원가 부담에 뒷걸음질…한국타이어, 3Q 영업익 감소 전망
(서울=연합인포맥스) 윤은별 기자 = 한국타이어앤테크놀로지[161390]의 올해 3분기 영업이익이 지난해보다 감소할 것으로 예상됐다. 유가와 해상운임 상승에 따른 원가 부담이 수익성을 압박한 영향이다. 다만 판가 인상과 고부가가치 제품 판매 확대에 힘입어 실적 악화 폭은 제한적일 것으로 전망된다.
[출처: 연합인포맥스, AI 생성 이미지]
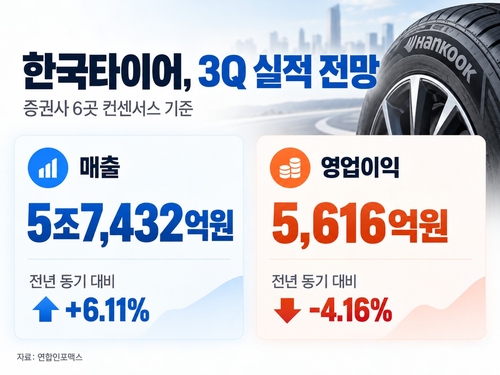
22일 연합인포맥스가 국내 주요 증권사 6곳의 최근 1개월 내 제출 전망치를 집계한 결과, 한국타이어의 올해 3분기 영업이익은 전년 동기 대비 4.16% 감소한 5천616억원을 기록할 것으로 전망됐다.
매출은 6.11% 늘어난 5조7천432억원으로 예상됐다.
매출이 늘어나는 가운데 영업이익이 감소하는 것은 원가와 물류비 부담 때문이다. 상반기 유가 상승으로 천연고무와 합성고무 등 주요 원재료 가격이 오른 데다, 지난 5월부터 해상운임도 상승세다. 원화 강세에 따른 해외 매출의 원화 환산액 감소도 부정적인 요인이다.
장문수 현대차증권 연구원은 한국타이어의 원재료비 중 50%가 유가 연동이라면서, 현물 가격과 투입 원가간 시차는 2~3개월이라고 분석했다.
다만 전문가들은 한국타이어가 원가 상승에 따른 수익성 악화를 어느 정도 방어할 것으로 전망했다.
김성래 한화투자증권 연구원은 "상반기 유가 상승과 5월 시작된 해상운임 상승 추세가 타이어 원가에 영향을 주겠지만, 판가 인상과 고인치·윈터·EV 등 고부가 제품 비중 확대를 통해 기존 우려 대비 3분기까지 원가 상승 영향은 제한적일 전망"이라고 분석했다.
한국타이어는 지난 7월 유럽과 중국, 9월 한국과 북미 등 주요 시장에서 약 3% 수준의 판가 인상을 단행했다. 상대적으로 수익성이 높은 18인치 이상 고인치 타이어와 전기차(EV)용 타이어 등의 판매도 확대하고 있다.
특히 유럽에서 윈터·올웨더 타이어 수요가 증가하면서 판매 호조가 이어지고 있다. 북미 시장에서도 유통재고 정상화에 따른 교체용 타이어(RE) 수요 회복이 예상된다.
남주신 DB증권 연구원은 유럽 윈터타이어 판매 호조와 북미 RE 실적 회복, 상대적으로 원가가 낮은 재고 물량의 판매가 수익성 방어에 기여할 것으로 전망했다.
유럽연합(EU)의 중국산 타이어 반덤핑 관세도 한국타이어에 유리하게 작용할 전망이다. 한국타이어의 중국산 제품에는 경쟁사보다 낮은 4.3% 수준의 관세율이 적용되면서 가격 경쟁력이 높아졌다는 분석이 나온다.
연결 자회사인 한온시스템의 실적 개선도 긍정적이다. 현대차증권은 한온시스템의 3분기 영업이익이 전년 동기 대비 24.2% 증가한 1천183억원을 기록할 것으로 추정했다.
한편 중동 전쟁 장기화가 장기적으론 한국타이어 실적에 나쁠 것이 없다는 의견도 제시됐다. 임은영 삼성증권 연구원은 "전쟁 장기화가 전기차 성장세를 가속화하는 데다, 구조적으로 석유 의존도를 축소해 유가 하향 안정화로 이어질 수 있다"면서 "전기차 시대의 타이어는 기술 변화가 크지 않고 가격은 높다"고 설명했다.
한국타이어의 전날 주가는 전 거래일 대비 1.60% 내린 6만1천600원에 정규 장을 마쳤다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


