실리콘투, 3분기 K뷰티 매출 호조에도 원화 강세 부담
유럽·북미·남미 매출 고성장 속 환율 하락 역풍
[출처: 연합인포맥스, AI 생성 이미지]
(서울=연합인포맥스) 변명섭 기자 = 실리콘투[257720]가 지난 3분기 40%대 매출 증가율을 기록했을 것으로 전망됐다.
다만 원화 강세 영향으로 영업이익 증가율은 매출에 못 미친 것으로 추정됐다.
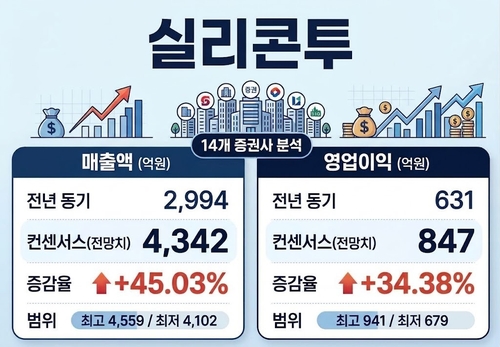
22일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 3개월 내 보고서를 낸 국내 주요 증권사 14곳의 전망치를 집계한 결과, 실리콘투는 지난 3분기 매출액 4천342억원, 영업이익 847억원을 각각 나타낼 것으로 예상됐다.
이는 전년 동기 대비 각각 45.0%, 34.4% 증가한 수준이다.
매출액 추정치는 최저 4천102억원에서 최고 4천559억원, 영업이익은 최저 679억원에서 최고 941억원 사이에 분포했다.
가장 주목되는 점은 환율 하락으로 영업이익 눈높이가 낮아지고 있다는 데 있다.
NH투자증권은 3분기 영업이익을 790억원으로 잡아 기존 전망치 862억원에서 낮췄다. 하나증권은 781억원, 키움증권은 679억원으로 컨센서스를 밑도는 수치를 제시했다.
NH투자증권에 따르면 3분기 평균 달러-원 환율은 전분기보다 5.6%, 유로-원 환율은 6.5% 하락했다. 연평균 환율이 5% 떨어지면 실리콘투의 이익률은 2.4%포인트 안팎 낮아지는 것으로 분석됐다.
실리콘투는 K뷰티 브랜드 제품을 직접 사들여 전 세계 175개국 이상의 도소매 업체에 공급하는 유통사로, 매출의 대부분이 기업 고객 대상 도매에서 나온다.
박종대 하나증권 연구원은 "전체 매출의 60% 이상이 유럽과 북미에 집중돼 있어 환율 영향이 컸다"며 "판매관리비 가운데 달러로 지출하는 비중이 브랜드 업체보다 낮아 영업이익이 받는 타격이 더 크다"고 말했다.
하나증권은 환율이 같았다면 3분기 영업이익이 1천억원에 가까웠을 것으로 봤다.
판매량은 견조한 흐름을 이어간 것으로 평가됐다.
NH투자증권은 3분기 유럽 매출이 1천734억원으로 70% 늘고, 북미는 978억원으로 35% 증가했을 것으로 봤다.
정지윤 NH투자증권 연구원은 "환율 하락에 따른 추정치 조정은 불가피하지만 수요와 판매량은 견조하게 유지되고 있다"고 평가했다.
NH투자증권은 북미에서 미국 화장품 전문 유통업체 얼타뷰티의 발주가 늘고 있다고 전했다.
중남미 매출은 3분기 350억원 안팎으로 2분기 244억원에서 크게 늘어날 것으로 하나증권은 내다봤다. 브라질 법인을 세우면 관세 부담을 절반으로 줄일 수 있다는 분석도 내놨다.
다만 유럽은 상반기 고성장에 따른 기저 부담과 통관 문제, 환율 하락, 폭염 등이 겹쳐 당초 기대한 전분기 대비 성장률에 못 미친 것으로 관측됐다.
수익성도 뒷걸음질 친 것으로 추정됐다. 키움증권은 3분기 매출총이익률이 27%로 전분기 32%보다 떨어졌을 것으로 봤다.
향후 성장 동력으로는 북미 오프라인 채널 확장과 유럽 화장품 유통업체 더글라스와의 협업 강화, 일본 시장 재진출, 남미 수출 본격화가 꼽혔다.
손예빈 키움증권 연구원은 "K뷰티의 다음 성장축인 유럽·라틴아메리카는 북미보다 온라인 점유율이 낮고 국가·채널이 파편화돼 있다"며 "현지 재고와 거래선을 선제적으로 확보한 실리콘투의 수혜가 클 것"이라고 분석했다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


