프랑스 국채금리 5% 돌파 향방은…ECB 개입 시점 놓고 엇갈리는 전망
(서울=연합인포맥스) 김경림 기자 = 프랑스 국채시장이 10년물 국채금리가 24년 만에 처음으로 5%를 돌파하고 다른 유로존 국가들과 스프레드가 확대되는 추세다.
이에 유럽중앙은행(ECB)의 개입이 임박했다는 전망과 아직 위기 단계는 아니라는 진단이 맞서고 있다.
22일 연합인포맥스(화면 번호 6531)에 따르면 프랑스 10년물 국채(OAT) 금리는 현지 시간 21일 오후 기준 8bp 이상 상승해 5%대에 도달했다.
프랑스 10년물과 독일 국채(분트) 간 스프레드는 150bp로 확대되면서 지난 9월 초 85bp 수준이었던 스프레드가 약 6주 만에 65bp 넘게 벌어졌다. 양국간 스프레드가 이 정도 벌어진 것은 2011년 이후 처음이다.
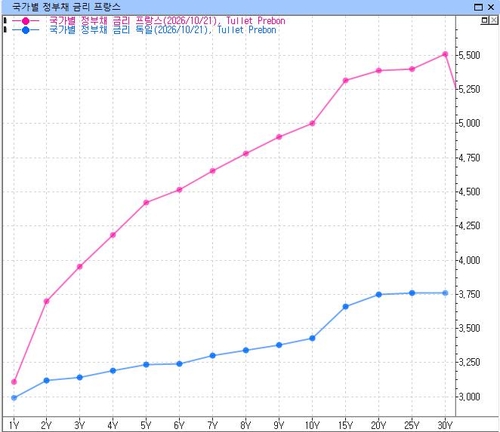
[출처: 연합인포맥스(화면 번호 6531)]
매도세의 배경에는 재정 악화와 정치적 불확실성이 있다.
프랑스 정부는 430억유로 규모의 2027년 예산안을 추진하고 있지만 의회 통과를 장담하기 어렵다. 정부 부채는 국내총생산(GDP) 대비 약 119%에 달한다. 전국적인 시위와 폭동, 내년 5월 대선에 따른 불확실성도 투자자의 경계심을 키우고 있다.
골드만삭스 출신 로빈 브룩스 브루킹스연구소 선임연구원은 기존 투자 포지션의 청산을 급격한 금리 상승의 원인으로 지목했다.
브룩스는 "시장이 쌓았던 캐리 포지션이 지금 급속히 청산되면서 금리가 치솟고 있다"고 분석했다.
즉, 프랑스 정부의 재정 구조와 정치적 마비는 이미 알려진 문제지만, 이번 매도세는 여름철 누적된 투자 포지션이 해소되는 과정에서 봐야 한다는 설명이다.
브룩스는 2022년 ECB가 이탈리아와 스페인의 국채금리를 억제하기 위해 취한 조치들이 고부채 국가 국채에 투자하는 캐리 트레이드를 사실상 보조했다고 주장했다. ECB가 위기 때 고부채국을 지원해 온 전례 때문에 투자자들이 시장 상황이 악화하면 ECB가 자신들의 포지션을 떠안아 줄 것으로 기대하게 됐다는 것이다.
그는 특히 2026년 6월 프랑스에 사상 최대 규모의 외국인 자금이 유입됐다는 점을 강조했다.
당시에는 유가가 하락하고 이란과 양해각서(MoU)가 체결됐다. 투자자들이 유가 하락세가 이어질 것으로 예상하고 ECB의 정책적 지원에 기대어 프랑스 국채 매입을 늘렸을 가능성이 있다는 것이다.
그러나 유가 전망이 빗나가면서 기존 포지션을 유지하기 어려워졌고, 청산 압력이 커졌다는 설명이다.
반면 코메르츠방크는 ECB의 조기 개입에 신중한 입장이다.
예르크 크레머 수석 이코노미스트는 "ECB는 원칙적으로 프랑스에 전염방지기구(TPI)를 쓸 수 있지만 일부가 희망하는 만큼 빠르지는 않을 것"이라며 "시장이 상당히 더 큰 스트레스를 겪기 전까지는 TPI를 가동하지 않을 것"이라고 밝혔다.
전염방지기구(TPI)는 유로존 회원국의 국채금리가 정당한 경제 여건과 무관하게 급등해 통화정책의 원활한 전달을 저해할 경우, ECB가 해당국 국채를 매입해 금리 급등을 억제하는 제도다.
크레머 수석 이코노미스트는 ECB 대응을 덜 매파적인 가이던스와 TPI 등 수단 사용 의사를 밝히는 구두 개입을 비롯해 신종 코로나바이러스 감염증(코로나19) 시기의 채권매입프로그램(PEPP) 재투자 재개, 마지막으로 TPI 가동의 4단계로 정리했다.
그러면서 "프랑스 정책 당국자를 너무 일찍 압박에서 해방시키지 않을 것"이라는 설명이다
네덜란드계 ING은행의 카르스텐 브제스키 글로벌 매크로 총괄도 "명백한 재정 건전화 노력 없는 스프레드 확대만으로는 TPI가 발동되지 않는다"며 "TPI의 더 설득력 있는 사례는 여러 유로존 국가로의 전염"이라고 진단했다.
올스프링의 루샤브 아민 포트폴리오 매니저는 "상당히 스트레스받는 것처럼 보이기 시작했고, OAT-분트 스프레드가 한 방향으로만 가고 있다"고 평가하면서도 "전염이 프랑스 밖으로 널리 퍼지지는 않았다"라고 설명했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


