금호타이어, 3Q 영업익 8% 뛴 1천200억원 전망…유럽 관세 압박 돌파
매출액 8% 성장한 1조2천억원 기대…OE 공급 확대로 외형 성장
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 금호타이어가 글로벌 완성차향 공급 확대와 제품 믹스 개선에 힘입어 올 3분기 전년 동기 대비 매출과 영업이익이 모두 성장하는 견조한 실적을 거둘 전망이다.
유럽의 중국산 타이어 반덤핑 관세와 원재료비 상승 등 원가 압박 요인에도 해외 주요 시장에서 판가 인상과 판매량 확대가 실적 방어를 이끌 것으로 분석됐다.
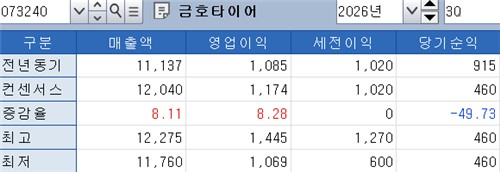
21일 연합인포맥스(화면번호 8031)가 최근 1개월 내 주요 증권사 5곳이 제출한 보고서를 분석한 결과, 금호타이어의 3분기 연결 기준 매출액은 전년 동기 대비 8.11% 증가한 1조2천40억원으로 집계됐다.
같은 기간 영업이익은 전년 동기보다 8.28% 늘어난 1천174억원을 기록할 것으로 전망됐다.
3분기 실적 성장을 이끌 주요 요인으로는 북미와 유럽 등 해외 주력 시장에서의 교체용(RE) 타이어 신규 거래선 확대와 글로벌 완성차향 신차용(OE) 타이어 공급 증가가 꼽힌다. 고인치 타이어 매출 비중 확대에 따른 제품 믹스 개선과 함께 상반기 단행한 북미·유럽 지역 판가 인상 효과도 매출 확대를 견인할 전망이다.
일각에서는 지난해 광주공장 화재에 따른 생산 차질 발생으로 비교 기저가 상대적으로 낮았던 점도 성장 요인으로 제시했다.
다만 수익성 확대 폭은 유럽 관세 부과와 원가 상승 영향으로 일부 제약을 받았다. 유럽연합(EU)이 지난 7월부터 중국산 승용 및 경트럭(PCLT) 타이어에 부과하기 시작한 24.4%의 반덤핑 관세로 금호타이어 중국 공장 생산분의 관세 비용 부담이 원가에 반영됐다.
천연고무 등 주요 원재료 투입 원가와 해상운임 상승, 원화 강세 등이 복합적으로 작용해 이익률 상승을 억눌렀다.
[출처: 금호타이어]
4분기는 매출과 영업이익이 3분기와 비슷한 수준을 기록하며 전년 대비 성장세를 이어갈 것으로 분석됐다.
매출액은 전년 동기보다 성장한 약 1조2천100억~1조2천700억원을 기록할 것으로 보인다. 영업이익은 관세와 원재료비 부담이 지속되며 약 1천90억~1천240억원으로 예상됐다.
중장기적 관점에서는 생산지 재배치와 신공장 건설을 통한 구조적 체질 개선이 핵심 모멘텀으로 지목됐다.
김창호 한국투자증권 애널리스트는 "유럽 반덤핑 관세는 장기적으로 극복 가능한 비용"이라며 "폴란드 오폴레 공장이 2028년 하반기 상업 생산을 목표로 부지를 조성 중이고, 가동 이후에는 유럽 판매의 중국산 의존도가 구조적으로 해소될 수 있을 것"이라고 평가했다.
이어 "함평 신규 공장으로 장기 볼륨 성장이 가능할 것으로 판단돼 2027년부터 배당이 재개되는 점도 긍정적"이라고 덧붙였다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


