"의무공개매수 '선행매수', 독립이사·일반주주 승인 둘다 거쳐야"
정무위 대안 비판적 검토…"지배주주 프리미엄 지급 관행 여전"
"독립이사 위원회, 실사 단계부터 거래조건 따져봐야"
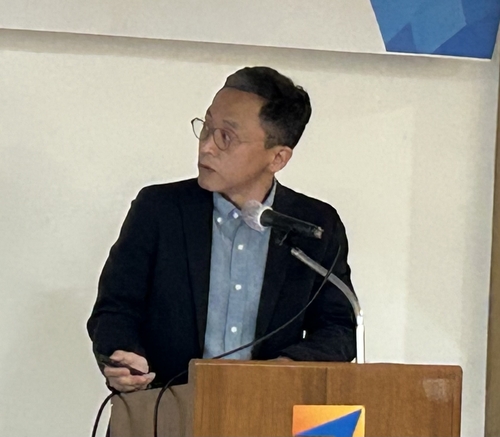
[촬영: 정수인 기자]
(서울=연합인포맥스) 정수인 기자 = 지배주주 지분을 먼저 사들이도록 허용하는 의무공개매수제도 도입안을 두고 선행매수에 대한 엄격한 견제 장치를 마련해야 한다는 전문가 주장이 나왔다.
선행매수를 허용하려면 독립이사 위원회와 일반 주주 승인을 모두 거치도록 해야 한다는 것이다.
전부매수, 안분매수 등 다른 경영권 거래 방식에도 주주 동의나 위원회의 찬반 결의가 필요하며, 이사회는 공개매수 전 실사 단계부터 모든 주주를 위한 거래 조건을 따져보는 등 책임지고 나서야 한다고 강조했다.
이상훈 경북대 법학전문대학원 교수는 22일 한국기업거버넌스포럼이 여의도 금융투자교육원에서 개최한 '이사 충실의무와 의무공개매수제도 도입' 세미나에서 이렇게 주장했다.
최근 국회 정무위원회를 통과한 법안은 지배주주 지분을 장외에서 먼저 사들인 뒤 잔여 물량만 일반주주를 대상으로 공개매수하도록 허용한 방식이다. 공개매수 물량은 '50%+1주'를 기준으로 한다.
이 교수는 경영권 거래 과정에서 독립이사 위원회가 일반주주의 이익을 고려해 거래의 공정성을 판단해야 한다고 봤다.
독립이사위원회가 지배주주에게 따로 주는 이익은 없는지 등 거래 실사를 허용할지 따져보고, 전부매수·안분매수의 경우 거래에 찬성할지 반대할지를 결의한 뒤 그 이유까지 공시하도록 해야 한다고 주장했다. 특히 선행매수는 독립이사 위원회와 일반주주의 승인 모두를 거쳐야 거래가 가능할 수 있도록 해야 한다고 봤다.
선행매수가 문제 되는 이유는 경영권 거래 과정에서 지배주주와 일반주주 간 매각 기회에 차이가 발생할 수 있어서다.
이 교수는 2014~2018년 20~50% 지분이 거래된 경영권 거래의 경우, 평균 65%의 프리미엄이 지급됐다고 분석했다. 최근 태광그룹 컨소시엄이 애경산업 지분 약 63%를 인수하며 높은 경영권 프리미엄을 지급했던 거래 등에서도 엿볼 수 있듯, 이러한 관행은 여전하다고 덧붙였다.
결국 경영권을 넘기는 지배주주는 프리미엄을 포함한 가격에 지분을 팔 수 있지만, 일반 주주는 지분을 팔 기회도 얻지 못할 수 있는 셈이다.
이 교수는 현재 정무위안처럼 선행매수 구조 아래 공개매수가 이뤄지면 공개매수의 기존 기능이 변질될 수밖에 없다고 봤다. 그는 이 경우 "지배권을 넘길지 여부는 이미 지배주주가 결정한 상태에서 주주들은 의사표현을 하지 못하게 된다"고 지적했다.
실제 지배주주와 일반주주의 매각 기회 차이도 크다고 설명됐다.
코스피200 가운데 지배주주가 있는 186개 사의 평균 지분율인 44.3%를 기준으로 하면 정무위안을 토대로 일반주주가 매각할 수 있는 몫은 약 10.2% 수준이라고 분석됐다. 정무위안에 따르면 지배주주는 언제나 지분 100%를 팔 수 있으나 일반주주는 그렇지 않다고 이 교수는 주장했다.
이 교수는 그동안 경영권 거래가 끝나면 임시주주총회 등을 통해 이사를 교체하고 새로운 지배주주가 회사를 장악하는 과정에서 기존 이사회가 인수자에게 협조하는 데 그치는 경우가 있었다고 지적했다. 일반주주를 위한 거래 조건을 적극적으로 교섭하지 않는 것이 관행이었다는 설명이다.
그는 이사회가 일반 주주를 대변해 거래 조건을 교섭하지 않는다면 일반주주의 이익을 대변하고 그에 따른 책임을 질 주체가 없다고 했다.
투자업계와 일반주주 단체에서는 100% 의무 공개매수는 아니더라도 지배주주와 일반주주 모두가 동일한 조건으로 공개매수에 응모하게 해야 한다고 주장한다. 신청 물량에 비례해 똑같은 비율로 주식을 팔 수 있게 하는 '비례적 공개매수' 방식으로 법안을 수정해야 한다는 입장이다.
이날 패널 토론자로 참석한 김민국 VIP자산운용 대표는 "개정 상법의 방향은 전체 주주를 평등하게 대우하는 데 있다"고 말했다.
그러면서 "(정무위안상) 지배주주 지분 우선 매수는 제외해야 한다"며 "안 그러면 코리아 디스카운트가 심화될 수 밖에 없다"고 강조했다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


