[곽세연의 프리즘] '월급'과 '빚'의 시대가 저물고 있다
(서울=연합인포맥스) 투자의 세계에서 가장 비싼 대가를 치르게 하는 네 단어가 있다. '이번에는 다르다(This time is different)'.
억만장자 투자자 존 템플턴이 남긴 이 경고는 오랫동안 투자자의 금기어였다. 닷컴버블 때도, 서브프라임모기지 사태 때도 시장의 붕괴를 앞둔 투자자들은 저마다 이번에는 다르다며 스스로를 안심시켰다. 거품에 취한 시장은 늘 과거와의 단절을 선언했고, 그 선언의 대가는 혹독했다.
글로벌 독립 리서치 기관 BCA의 최신 보고서는 이 오래된 경고를 다른 방향에서 되짚는다. 스스로를 '초낙관론자(an optimist to the third power)'라고 부르는 더그 페타 BCA 수석 미국 투자 전략가는 'What's Different This Time'이라는 보고서에서 묻는다. 매번의 사이클이 과거의 복사판에 불과하다면 투자는 이미 오래전에 답이 나온 쉬운 게임이 됐을 것이라고.
'이번에는 다르다'는 말은 여전히 위험하지만, '이번에도 똑같다'는 믿음 역시 위험할 수 있다. 과거의 공식이 더는 들어맞지 않는다면 필요한 것은 변화의 징후를 읽는 일이다.
페타가 주목한 변화는 두 가지다. 월급의 영향력 약화와 부채 슈퍼사이클의 한계다. 하나는 가계의 소비 여력을 결정하는 소득 구조가 달라지고 있다는 얘기고, 다른 하나는 경제가 위기를 넘길 때마다 동원해 온 처방의 비용이 커지고 있다는 얘기다. 월급과 빚, 경제를 지탱해 온 두 축이 동시에 흔들리고 있다.
과거 중앙은행과 시장 분석가들에게 고용 증가세 둔화는 경기 침체를 알리는 강력한 경고였다. 일자리가 줄면 가계 소득이 감소하고, 소비가 위축되며 경제가 식었다. 특히 미국의 비농업 부문 고용 증가율이 1% 아래로 둔화하는 현상은 침체를 경계해야 할 신호로 여겨졌다.
최근 미국 경제에는 이 공식이 들어맞지 않는다. 고용시장이 식고, 채용이 둔화했는데도 소비는 예상만큼 꺾이지 않았다. 월급이 늘지 않으면 소비도 줄어든다는 설명만으로는 이 현상을 온전히 이해하기 어려워진 것이다.
열쇠는 가처분소득의 구성에 있다. 미국 가계의 소비 여력을 결정하는 것은 더 이상 월급봉투만이 아니다. 1960년대 미국 가계의 가처분소득에서 근로소득은 실업수당과 사회보장급여 등 이전소득의 10배에 달했지만, 현재는 그 격차가 3배 수준으로 좁혀졌다. 베이비붐 세대의 은퇴와 사회보장제도의 확대가 맞물리면서 정부의 이전지출의 역할이 커진 결과다.
여기에 부의 효과가 더해졌다. 주식과 부동산 가격이 오르면 가계는 월급이 늘지 않아도 부유해졌다고 느낀다. 미국 가계의 순자산은 가처분소득의 8배를 넘어섰다. 가계가 직접 보유한 주식과 펀드의 가치도 1982년 2분기 가처분소득의 29%에서 올해 2분기 278%로 급증했다. 이전지출과 부의 효과, 확장재정은 전일 열린 10월 금융통화위원회 이후 신현송 한국은행 총재가 기자회견에서도 강조한 부분이다.
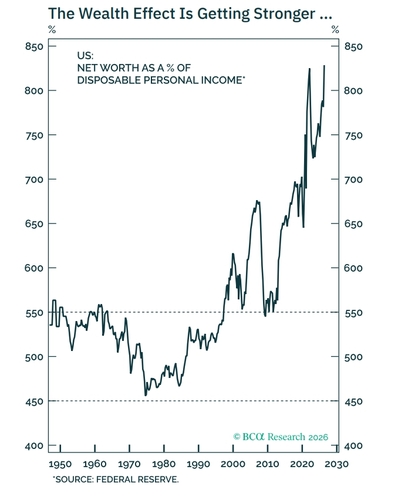
물론 자산 가격 상승의 혜택이 모든 가계에 고르게 돌아가는 것은 아니다. 자산 효과는 가격이 오를 때 소비를 지탱하지만, 반대로 자산시장이 흔들리면 소비를 위축시키는 요인이 될 수도 있다. 주식시장이 실물경제를 비추는 거울을 넘어 경제의 방향에 영향을 미치는 동력으로 부상했다는 사실은 중요하다. 고용과 임금만으로 경기의 온도를 재던 시대와는 다른 풍경이다.
문제는 월급의 빈자리를 이전소득과 자산이 메우는 동안, 위기 때마다 경제를 구해 온 부채의 역할도 한계에 다가서고 있다는 점이다.
수십 년간 중앙은행은 경기가 꺾일 때마다 금리를 내리고 유동성을 공급했다. 2008년 금융위기 이후 가계와 기업, 금융 등 민간 부문이 혹독한 부채 다이어트에 들어갔지만, 정부는 계속 부채의 바통을 넘겨받았다. 국채를 발행해 재정을 투입하고, 제로금리와 마이너스 금리, 대규모 자산 매입으로 금융 여건을 완화했다. 빚이 늘어도 저금리가 이를 상쇄할 수 있다는 믿음이 부채 확대를 뒷받침했다.
계산서가 달라졌다. 누적된 부채에 더 높은 이자 비용이 붙으면서 정부는 재정 지출의 더 많은 부분을 이자를 갚는 데 써야 한다. 그만큼 경기 부양이나 위기 대응에 쓸 여력은 줄어든다. 빚으로 위기를 넘기는 처방은 갈수록 비싸진다.
프랑스 등 유럽에서 나타난 재정 불안과 국채 금리 발작은 이 부담이 추상적인 숫자에 머물지 않음을 보여준다. 미국 역시 장기 재정 전망과 국채 이자 비용이라는 문제에서 자유롭지 않다.
이 변화는 통화정책에도 질문을 던진다. 연준의 금리 인하가 과거만큼 영향력을 미칠 수 있을까. 재정 여력이 좁아지면 금리 인하와 재정 지출을 결합해 경기를 떠받치던 익숙한 정책 조합도 예전만큼 강력하지 않을 수 있다.
'이번에는 다르다'는 말이 언제나 거품의 변명이었던 것은 아니다. 때로는 정말 세상이 달라지고 있기도 했다. 월급이 경제를 움직이고 빚이 위기를 넘기게 해주던 시대. 그 두 가지가 더는 예전처럼 작동하지 않는다면 시장과 투자자들이 다시 물어야 할 질문도 달라진다. (경제부장)
sykwak@yna.co.kr

곽세연
sykwak@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


