[현장에서] 연말 강세 달갑지 않은 서울채권시장
(서울=연합인포맥스) ○…연말을 앞둔 서울채권시장 일각에서는 4분기 들어 나타난 급격한 강세가 마냥 달갑지만은 않다는 반응이 나온다.
보유 채권의 평가이익이 늘어나는 것은 반갑지만, 연말 손익 관리 기조 속에 델타를 충분히 늘리지 못한 데다, 낮아진 금리에서 새해를 맞이하면 내년 운용 여건도 빠듯해질 수 있어서다.
23일 채권시장에 따르면 전일 국고채 3년물 금리는 민평 기준 3.837%로, 이달 들어 17.8bp 하락했다.
국고채 10년물 금리는 4.147%로, 같은 기간 26.8bp 급락했다.
10월 들어 국고채 수급 여건이 완화된 가운데 외국인의 강한 국채선물 및 국고채 현물 매수가 이어진 영향이다.
다만 국내 기관 중에는 연말 손익 관리에 무게를 두느라 금리 하락에 대비한 포지션을 충분히 늘리지 못해 이를 온전히 누리지는 못한 곳도 적지 않은 것으로 전해졌다.
뒤늦게 강세에 따라붙기도 쉽지 않다. 이미 금리가 상당폭 내려온 상황에서 델타를 늘렸다가 시장이 되돌려지면 연말을 앞두고 손익 변동만 커질 수 있어서다.
남은 기간이 짧아 손실이 발생하더라도 만회할 시간이 넉넉하지 않다는 점도 부담이다.
뒤늦게 매수하자니 금리 반등이 걱정되고 관망하자니 추가 강세에서 소외될 수 있어 이러지도 저러지도 못하는 상황이다.
고민은 당장의 매매 판단에 그치지 않는다. 이대로 연말까지 강세가 이어진다면 올해 수익 기회를 충분히 살리지 못한 채 내년 운용 부담까지 안게 될 수 있기 때문이다.
이제 서서히 내년 운용 계획과 수익 목표를 세워야 하는 기관들로서는 어떤 금리 수준에서 새해를 맞느냐가 중요한 변수다.
이번 금리 인상 사이클의 최종금리 레벨을 3.5%로 바라보는 뷰가 우세한 가운데 국고채 금리가 현 수준이거나 더 낮게 새해를 맞는다면 추가 강세를 통한 수익 확보가 쉽지 않을 수 있다는 인식이 있다.
그보다는 금리가 다소 오른 상태여야 내년 운용에도 여유가 생긴다는 것이다.
차라리 연말에는 시장이 다소 밀린 뒤 내년 초부터 강해졌으면 좋겠다는 반응에는 이러한 속내가 담겨 있다. 지금처럼 충분히 참여하지 못한 채 시장 강세를 지켜보기보다, 새해에 포지션을 늘리고 강세를 맞이하고 싶다는 것이다.
올해 달력은 아직 남아 있지만 시장 참여자들의 머릿속에는 벌써 내년 실적의 첫 장이 펼쳐지고 있다. 연말 강세가 마냥 달갑지 않은 이유다. (경제부 시장팀 손지현 기자)
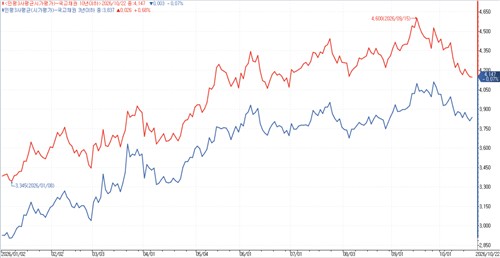
올해 국고채 10년물(빨간) 및 3년물 금리 추이
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


