올리브영서 힘 받은 아모레퍼시픽…3분기 영업익 25% 늘었다
북미 성장세 속 유럽 전망은 엇갈려
[출처: 연합인포맥스, AI 생성이미지]
(서울=연합인포맥스) 변명섭 기자 = 아모레퍼시픽[090430]의 지난 3분기 영업이익이 전년 동기보다 25% 증가했을 것으로 추정됐다.
올리브영 채널에서 브랜드 점유율을 끌어올린 국내 사업이 이익 개선을 이끌고, 미주 성장세가 힘을 보탠 것으로 분석됐다.
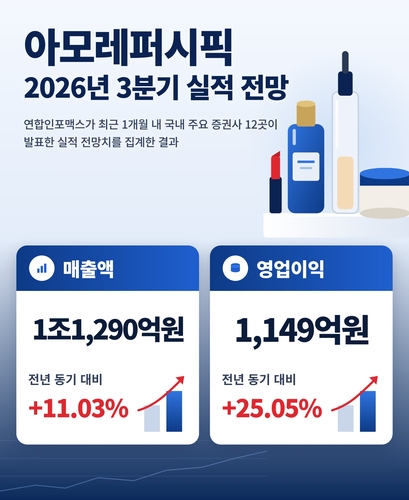
23일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 1개월 내 보고서를 낸 국내 주요 증권사 12곳의 전망치는 아모레퍼시픽이 3분기 영업이익 1천149억원, 매출액 1조1천290억원을 각각 나타낼 것으로 예상됐다.
이는 전년 동기 대비 각각 25.05%, 11.03% 증가한 수준이다.
영업이익 추정치는 최저 1천80억원, 최고 1천239억원으로 집계됐다. 매출액 추정치는 최저 1조1천140억원, 최고 1조1천586억원이다.
가장 주목되는 점은 영업이익이 매출보다 두 배 넘게 빠른 속도로 늘어났다는 데 있다.
주요 증권사들은 국내 매출이 8~11% 늘고, 수익성이 높은 채널 중심으로 판매가 확대되면서 국내 이익이 개선됐을 것으로 봤다.
BNK투자증권에 따르면 올리브영 스킨케어 상위 100개 노출 상품 가운데 아모레퍼시픽 브랜드 점유율은 8월 11.2%에서 9월 13.6%, 10월 15.0%로 올랐다.
김지은 BNK투자증권 연구원은 "올리브영 채널 믹스 개선이 국내 이익 개선을 이끈 것으로 보인다"며 "원화 강세로 해외 매출을 원화로 환산할 때 일부 부담이 생길 수 있지만, 국내 성장세가 예상보다 좋아 이를 상쇄하고 있다"고 말했다.
해외에서는 북미를 중심으로한 미주 지역이 성장을 주도할 전망이다.
상상인증권과 IBK투자증권은 미주 매출이 각각 22%, 키움증권은 24% 늘어날 것으로 예상했다. 상상인증권은 라네즈가 역성장하는 가운데에도 더마 화장품 브랜드 에스트라 매출이 약 2배로 늘 것으로 추정했다.
조경진 IBK투자증권 연구원은 "자회사 코스알엑스는 3분기 매출이 30% 늘어 해외 외형 확대를 견인할 것"이라고 평가했다.
유럽 매출 전망은 증권사마다 크게 엇갈렸다.
키움증권은 57%, IBK투자증권은 39% 증가를 예상했지만, 상상인증권은은 라네즈 성장 둔화로 15%에 그칠 것으로 내다봤다.
다만 중화권은 설화수 매장 효율화로 매출이 10% 줄어들 것으로 전망됐다. 4분기 성수기를 앞두고 마케팅비를 미리 집행하면서 미주 영업이익률은 한 자릿수 중반에 머물 것이라는 관측도 나왔다.
송지연 상상인증권 연구원은 "향후 실적의 핵심 변수는 북미 사업의 성장성과 수익성"이라며 "소셜미디어를 통한 신규 소비자 유입이 아마존 내 실제 구매와 마케팅 효율 개선으로 이어지는지가 중요하다"고 분석했다.
중장기 성장축으로는 더마 화장품과 헤어케어가 꼽혔다. 아모레퍼시픽은 올해 인베스터 데이에서 두 분야를 차세대 성장축으로 제시했다.
키움증권에 따르면 회사는 올해 약 5천억원 수준인 헤어 사업 매출을 중장기적으로 1조원까지 키우고, 이 중 약 60%를 해외에서 거두는 것을 목표로 하고 있다.
손예빈 키움증권 연구원은 "생활용품 중심이던 헤어 시장이 두피·기능성·스타일링 중심의 뷰티 카테고리로 바뀌고 있다"며 "헤어케어 역시 아모레퍼시픽의 중장기 글로벌 성장축으로 자리 잡을 가능성이 높다"고 짚었다.
아모레퍼시픽은 오는 29일 3분기 실적을 발표한다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


