원화 강세가 뒤집은 국채 성적표…달러 수익률 3.29%로 亞 2위
(서울=연합인포맥스) 정선미 기자 = 올해 한국 채권의 원화 기준 투자수익률이 마이너스를 기록했지만, 원화 강세에 힘입어 달러 기준으로는 아시아 비교 대상 시장 가운데 중국에 이어 두 번째로 높은 성과를 낸 것으로 나타났다.
같은 채권에 투자하더라도 기준통화와 환헤지 여부에 따라 투자 성과가 크게 달라진 셈이다.
23일 싱가포르 소재 이스트스프링투자 롱렌고 채권 부문 매크로·테마 총괄이 제공한 자료에 따르면 지난 16일 기준 아이박스 아시아 현지통화 채권지수의 한국 지수(IBXXKRTR)는 연초 이후 원화 기준 총수익률이 마이너스(-) 5.41%를 기록했다.
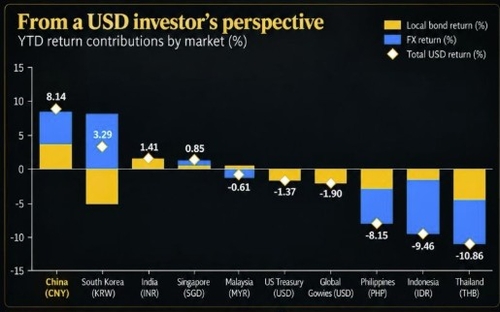
총수익률은 채권 가격 변동뿐 아니라 이자 수익 등을 반영한 지표다. 이자 수익을 포함해도 채권 가격 하락에 따른 손실을 만회하지 못했다는 의미다.
고 총괄은 한국의 현지통화 기준 채권 성과가 이번 분석에서 비교한 아시아 시장 가운데 가장 부진했다고 설명했다.
그러나 환율 변동을 반영하면 성적표가 달라진다.
그가 제시한 같은 기간 원화의 달러 대비 절상률은 8.70%다. 원화 채권 수익률과 환율 수익률을 단순 합산한 달러 기준 성과는 3.29%로, 중국의 8.14%에 이어 두 번째로 높았다. 이 수치는 두 수익률을 곱할 때 발생하는 교차효과를 반영하지 않은 값이다.
같은 방식으로 비교한 인도와 싱가포르의 성과는 각각 1.41%, 0.85%였다. 말레이시아는 -0.61%, 필리핀과 인도네시아, 태국은 각각 -8.15%, -9.46%, -10.86%를 나타냈다.
한국은 채권 자체의 손실을 원화 강세가 메운 경우다. 달러를 원화로 바꿔 채권에 투자한 뒤 환헤지를 하지 않았다면, 원화 가치 상승에 따른 환산 이익이 채권 손실을 상쇄할 수 있었던 셈이다.
고 총괄은 한국이 현지통화 기준으로는 가장 부진했지만 달러 기준으로는 2위를 기록했다며, 주된 배경으로 원화의 강한 절상을 꼽았다.
반면 중국은 채권과 통화가치가 모두 수익에 기여했다. 그의 분석에 따르면 중국 역내 채권은 연초 이후 현지통화 기준 약 3.2%의 수익률을 기록했고, 위안화도 달러 대비 약 4.9% 절상됐다.
그는 중국의 부진한 내수와 민간 부문의 약한 자금조달 수요, 디스인플레이션 압력이 채권시장에 우호적으로 작용했다고 분석했다. 인플레이션 우려와 재정 부담, 기간 프리미엄 상승이 다른 시장의 금리를 압박한 것과는 다른 여건이라는 설명이다.
이번 분석에 사용된 한국 지수는 국고채와 통화안정채권 등을 편입 대상으로 한다. 국고채 특정 만기물이나 국내 채권시장 전체의 수익률과는 구분된다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr


