SK바이오팜, 3분기 주역도 엑스코프리…오파칼림 임상 재개 '변수'
엑스코프리 처방량 6.3% 증가…日 허가에 기술료 유입
오파칼림 임상 보류 해소 관건…"11월 중 해제 목표"
(서울=연합인포맥스) 정수인 기자 = SK바이오팜이 올해 3분기에도 자체 개발한 뇌전증 치료제 엑스코프리의 처방 건수 증가에 힘입어 탄탄한 성장세를 이어갈 것으로 전망됐다.
지난 달 일본에서 엑스코프리 허가를 얻으며 마일스톤(단계적 기술료)이 유입되면서 달러-원 환율 하락 효과도 일부 상쇄했다고 풀이됐다.
엑스코프리 이후 두 번째 신약이 없다는 점은 기업가치 할인 요인으로 작용했다. 미국 바이오헤이븐으로부터 도입한 뇌전증 신약 후보물질 오파칼림이 이를 해소할 기대주로 꼽혔다. 다만 오파칼림의 일부 임상이 보류된 상황에서 미국 식품의약국(FDA)이 어떤 결론을 내놓을지 관심이 쏠린다.
*그림*23일 연합인포맥스가 최근 한 달 내 보고서를 제출한 국내 증권사 3곳의 실적 전망치를 집계한 결과, SK바이오팜은 올해 3분기 연결 기준 매출액 2천518억 원, 영업이익 967억 원을 기록할 것으로 전망됐다.
전년 동기 대비 각각 31.37%, 37.95% 오른 수준이다.
3분기 실적은 달러-원 환율의 하락에도 매출과 영업이익 모두 시장 기대치에 부합할 것으로 예상됐다.
김선아 하나증권 애널리스트는 "엑스코프리 처방량이 이번 분기에도 전 분기 대비 6.3% 성장했다"면서 "(시장 추정치 부합은) 세노바메이트가 일본에서도 9월 16일 허가를 획득하면서 마일스톤이 유입된 영향이 크다"고 설명했다.
상반기 연구개발(R&D) 비용이 연간 계획 대비 적게 집행되면서 하반기에 비용이 집중될 것으로 예상된 데다, 오파칼림 인수에 따른 지급 수수료 등 비용 증가 요인도 있었지만, 견조한 영업이익을 기록할 전망이다. 이 역시 일본 허가에 따른 마일스톤 유입이 이를 뒷받침했다고 풀이됐다.
앞으로도 엑스코프리의 성장세는 이어질 것으로 점쳐진다.
윤석현 신한투자증권 애널리스트는 "엑스코프리 매출은 내년 1조 원을 달성한 후 2032년까지 우상향할 것으로 기대된다"면서 "엑스코프리 제네릭(복제약) 출시 지연 소송 관련 남은 2건의 합의를 완료하면 물질 특허 만료(2032년) 이후에도 수조 원대 매출이 가능하며 목표는 2039년까지"라고 내다봤다.
이어 "제네릭 출시가 1~2년만 늘어나더라도 3조 원 이상의 매출이 추가 인식될 수 있지만 아직 시장은 불확실성을 더 크게 판단하고 있다"면서 "내년 초 제네릭 기업과의 합의 여부가 확인될 시 큰 폭의 주가 상승이 전망된다"고 덧붙였다.
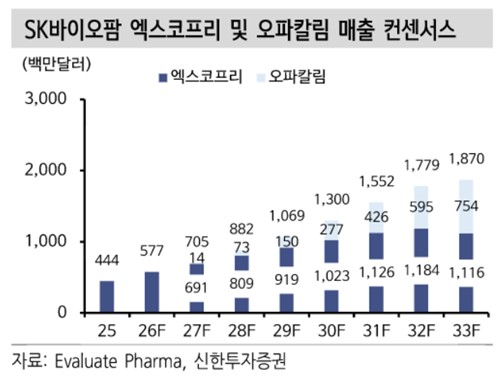
[출처: Evaluate Pharma, 신한투자증권]
엑스코프리 이후 두 번째 신약이 없다는 점은 SK바이오팜에 할인 요인으로 작용해왔지만, 최근 도입한 오파칼림이 이를 해소할 수 있다는 기대가 커지고 있다.
연내 오파칼림 2·3상 중 첫 번째 결과(RISE3)가 발표될 예정이다. 해당 결과는 오파칼림의 첫 이중맹검 데이터라는 점에서 의미가 크다.
허가 신청은 두 번째 임상 결과가 확인되는 2028년으로 예정됐으며, FDA 허가는 2029년을 목표로 하고 있다.
신한투자증권은 미국 시장 현금흐름만 고려해도 오파칼림으로 1조2천500억 원 이상의 가치가 예상된다고 설명했다. 단기적으로 현금 부담이 있어도 임상에 성공할 경우 이점이 더 큰 계약이라는 평가다.
관건은 오파칼림의 부분 임상 보류와 관련한 FDA의 결론이 언제 나올지다.
지난 달 FDA는 오파칼림 비임상 독성시험에서 설치류(쥐) 관련 독성이 확인된 것을 근거로 일부 임상의 부분 보류 절차를 개시했다. 이에 따라 신규 환자 등록이 일시적으로 중단된 상태다.
바이오헤이븐은 FDA가 요구한 추가 비임상 자료를 제출하고 FDA의 회신을 기다릴 예정이다. SK바이오팜은 11월 중 임상 보류 해제를 목표하고 있다. 바이오헤이븐이 소명 자료를 제출한 뒤 FDA로부터 회신받으면 SK바이오팜이 전달받아 관련 내용을 공시할 예정이다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


