석탄·물류 효자에…LX인터, 3Q 영업익 2배 급증 전망
(서울=연합인포맥스) 윤은별 기자 = LX인터내셔널[001120]의 올해 3분기 영업이익이 지난해의 2배 수준으로 급증할 것으로 예상됐다. 국제 석탄 가격 상승이 광산 수익성을 끌어올린 데다 해상운임 강세로 물류 부문 실적까지 개선된 영향이다.
[출처: 연합인포맥스, AI 생성 이미지]
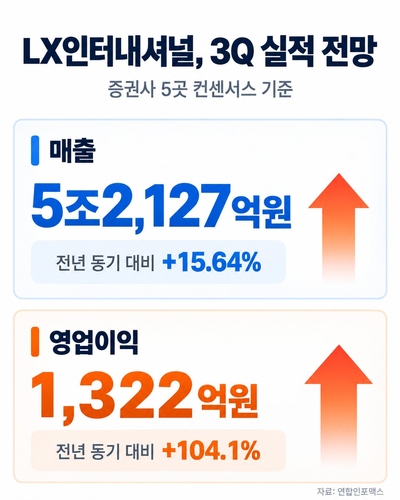
23일 연합인포맥스가 주요 증권사 5곳의 최근 1개월 내 제출 전망치를 종합한 결과, LX인터내셔널의 올해 3분기 영업이익은 전년 동기 대비 104.1% 급증한 1천322억원일 것으로 전망됐다.
매출은 15.64% 늘어난 5조2천127억원으로 예상됐다.
실적 개선의 주요 요인 중 하나는 석탄 가격 상승이다. LX인터내셔널은 인도네시아 등지에서 석탄 광산을 직접 운영해 석탄 가격의 실적 영향력이 크다.
중동발 에너지 공급 불안으로 원유와 액화천연가스(LNG) 가격이 오르면서 대체 연료인 발전용 석탄의 수요가 확대됐다. 중국 광산의 안전 점검 강화와 인도네시아의 생산량 조절 등 공급 제약도 가격 상승을 부추겼다.
iM증권에 따르면 인도네시아산 유연탄 가격 지표인 ICI4는 지난해 평균 톤당 46.2달러에서 올해 1분기 52달러, 2분기 63.9달러로 올랐다. 3분기에는 68~70달러를 기록할 것으로 추정됐다.
유재선 하나증권 연구원은 "연료비 부담 증가와 도급 물량 감소에도 석탄 가격 상승으로 광산 개발 마진이 개선되는 모습"이라고 분석했다.
다만 판매 물량까지 늘어나는 것은 아니다. LX인터내셔널은 인도네시아 공동개발 광산의 생산 쿼터 제약으로 하반기 석탄 도급 물량이 감소할 것으로 예상된다. 그런데도 가격 상승이 물량 감소에 따른 수익성 압박을 상당 부분 상쇄할 전망이다.
이밖에 전사 실적의 가파른 증익을 주도하는 사업은 물류 부문이다. 해상운임이 오르면서 물류 자회사인 LX판토스의 수익성도 개선되고 있다.
한승훈 신한투자증권 연구원은 3분기 물류 부문 영업이익이 전년 동기 대비 124% 급증한 831억원에 달할 것으로 전망했다.
여름철 설치 물류 호조와 계약물류(CL) 부문의 수익성 개선도 긍정적인 요인이다.
특히 전문가들은 해상운임 상승 효과가 4분기에도 이어질 것으로 보고 있다. 운임 상승분이 일정한 시차를 두고 물류 실적에 반영되는 구조이기 때문이다.
이상헌 iM증권 연구원은 해상운임 상승이 약 2개월의 시차를 두고 실적에 반영된다면서 3분기 물류 영업이익이 800억원을 넘어설 것으로 예상했다.
그러면서 4분기에는 더 높은 운임이 반영되면서 실적 개선 폭이 커질 것으로 전망했다.
중장기적으로는 신규 광물 투자가 성장 동력으로 꼽힌다. LX인터내셔널은 보크사이트 등 추가 광물 자원 투자를 추진하고 있다.
전문가들은 0.5 수준의 주가순자산비율(PBR)로 상대적인 저평가 매력이 높다는 점에 주목하고 있다.
류제현 미래에셋증권 연구원은 "주가가 절대 저평가 상태"라면서 "연내 새로운 배당 정책 공표를 검토하고 있는 만큼 재평가 기대는 남아있다. 지속 가능하고 예측할 수 있는 환원 방안이 제시될 경우 주가 '레벨업' 가능성은 여전하다"고 했다.
LX인터내셔널의 주가는 이날 오전 9시 26분 기준 전 거래일 대비 1.15% 내린 4만2천800원에 거래됐다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


