'깜짝 실적' 발표에 주가 급증한 삼성E&A…"원가 경쟁력 입증"
(서울=연합인포맥스) 한이임 기자 = 삼성E&A[028050]가 시장의 기대치를 두배나 뛰어넘는 실적을 발표하며 주가가 급등했다.
주요 해외 프로젝트의 최종 정산에 따른 대규모 환입금이 반영된 영향이 컸는데 증권가에서는 일회성 호재를 넘어 회사의 구조적 원가관리 역량으로 평가했다.
23일 연합인포맥스 현재가(화면번호 3111)에 따르면 실적 발표 당일인 지난 22일 삼성E&A의 주가는 정규시장에서 전 거래일 대비 16.14% 오른 5만5천400원에 장을 마쳤다.
거래량도 폭증했다. 실적 발표 전일 약 218만주에 불과한 거래량은 실적 당일 약 1천152만주로 크게 늘었다.
삼성E&A의 3분기 연결기준 실적은 영업이익은 5천6억원으로 전년 동기 대비 183.6% 늘었다. 매출액(2조7천143억원)은 전년 동기 대비 36.02% 증가했다.
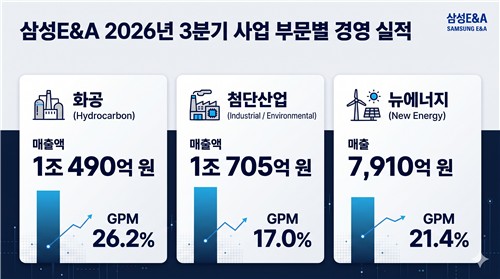
[출처:AI 생성 이미지, 연합인포맥스]
3분기에는 사업 부문별로 고른 실적 개선이 돋보였다.
삼성전자[005930] 등 계열사 공사를 수행하는 첨단산업 부문의 매출은 1조705억원으로 전년 동기(4천24억원) 대비 166.0% 급증했고, 매출이익은 1천817억 원으로 360.0% 급증했다.
뉴에너지 부문 역시 매출 7천910억원, 매출이익 1천689억원을 기록해 각각 전년 동기 대비 141.7%, 98.9% 늘어나며 신성장 동력 역할을 톡톡히 해냈다.
화공 부문 또한 매출총이익률이 26.2%로 전년 동기보다 11.6%포인트(p) 오르며 수익성을 뒷받침했다.
이번 호실적의 배경에는 주요 대형 프로젝트이 최종 정산에 따른 충당금 환입이 있다.
박세라 신영증권 애널리스트는 "수익성 개선의 가장 큰 요인은 사우디 얀부 발전 프로젝트의 최종 정산에 따른 충당금 환입 약 1천억원이며, 이외에도 VE 인센티브 종료 단계 프로젝트의 정산이익이 반영됐다"고 말했다.
주목할 점은 증권가가 이를 일회성 요인으로 지적하지 않고, 구조적인 이익 창출 능력으로 평가하고 있다는 점이다.
배세호 iM증권 애널리스트는 "14개 분기 연속 일회성 이익이 발생했다는 점에서 반복되는 일회성 이익을 이익 추정에 보다 적극적으로 반영할 필요가 있다"고 설명했다.
풍부한 수주 곳간도 투자 심리를 자극했다.
삼성E&A의 올해 3분기 기준 누적 수주는 17조1천억원으로 집계됐다. 수주잔고는 지난해 매출의 약 3년 치에 해당하는 27조2천억원이다.
이에 삼성E&A는 올해 누적 수주와 연간 목표를 모두 초과 달성함에 따라 연간 가이던스를 일제히 상향 조정하며 실적 자신감을 드러냈다.
한편 남궁홍 삼성E&A 사장은 이날 이재용 삼성전자 회장과 함께 아랍에미리트(UAE)를 방문해 미래 성장동력 확보를 위한 전략 마련과 신규 사업 진출 방안 등을 논의했다.
이날 삼성E&A의 주가는 전 거래일 대비 7.94% 오른 5만9천800원에 정규장을 마감했다.
yyhan@yna.co.kr
한이임
함께 보면 도움이 되는
뉴스를 추천해요


