"국내 증시 급락은 적정 가격 찾는 과정…AI 버블 증거 부족"
(서울=연합인포맥스) 이규선 기자 = 하반기 들어 이어진 국내 주식시장의 급락세는 구조적 위기가 아닌 적정 밸류에이션을 찾아가는 과정이라는 분석이 나왔다. 최근 불거진 '인공지능(AI) 거품론' 역시 당장 실체가 없는 우려에 불과하다며 강세장 지속에 무게를 실었다.
유승민 삼성증권 글로벌투자전략팀장은 24일 '다시 관념과의 대결을 할 때' 보고서에서 최근 시장을 억누르는 AI 투자 정점 논쟁을 두고 "버블이 생기기도 전에 투자를 이어갈 자금이 있느냐는 질문으로 변형된 상태"라고 진단했다.
유 팀장은 역사적으로 기술 혁신에 따른 버블은 자본 이득을 좇는 과욕이 본질 가치를 훼손할 때 발생하지만, 현재 주식시장의 반도체 주가 상승은 이익 창출 능력과 무관하게 진행되지 않았다고 선을 그었다.
글로벌 빅테크(하이퍼스케일러) 기업들의 투자 계획이 지속해서 늘고 본업 수익성도 유지되고 있다는 점이 주된 근거다. 잉여현금흐름(FCF) 소진에 따른 우려가 나오지만, 클라우드 주문 잔고(RPO)가 급증하는 등 실제 고객 수요 증가에 대응하기 위한 선제적 투자 성격이 짙다는 것이다. 이를 고려하면 한국 반도체 밸류체인을 향한 견조한 수요 기대감은 과장이 아닌 합리적 추론이라고 평가했다.
한국 주식시장의 최근 부진은 AI 자체의 문제보다는 국내 기업의 이익 지속성을 묻는 시장의 의구심에서 비롯됐다고 분석했다. 반도체 기업들이 거두는 막대한 이익이 일시적 현상에 그칠지, 구조적 변화로 자리 잡을지를 둘러싼 고민이 주가 급락으로 나타났다는 의미다.
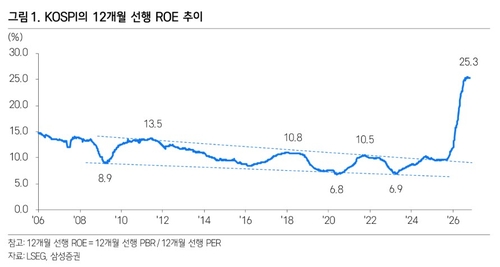
보고서에 따르면 현재 코스피(KOSPI)의 12개월 선행 자기자본이익률(ROE) 컨센서스는 약 25% 수준이다. 이 같은 수익성을 계속 유지한다면 주가순자산비율(PBR)은 4배 이상을 받아야 하지만, 이는 전 세계적으로 미국 시장에서나 가능한 수치다. 주요 선진국은 통상 12~15%의 ROE에 1.5~2.5배의 PBR을 적용받는다.
유 팀장은 "한국의 지속 가능 ROE는 12~15% 범위로 추정된다"며 "최근 수개월간 코스피가 급락하는 과정에서 예상 PBR 1.2배 내외에서 반등을 시도한 것은 ROE 12~15%에 부합하는 적정 가격을 찾는 시도"라고 설명했다.
시장이 올해와 내년 반도체 기업의 대규모 이익 전망치를 온전히 신뢰하지는 않더라도, 자본총계 자체가 늘어나는 현실을 부인하기는 어렵다는 게 그의 판단이다.
유 팀장은 "압도적인 이익 기대를 내포한 한국 주식시장이 계속 역차별받을 이유는 많지 않다"며 "견고한 글로벌 매크로 환경 하에서 AI 투자 사이클의 지속력이 신뢰를 얻으면 타 국가 수준의 PBR을 회복할 수 있을 것"이라고 내다봤다.
이어 "글로벌 및 한국 주식시장의 강세장 지속을 예상하며 최근의 조정은 노이즈로 판단한다"고 덧붙였다.
[삼성증권 리서치센터]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


