롯데칠성, 3분기 음료 주춤·주류 선방…영업익은 뒷걸음
4분기 가격 인상·환율 효과로 회복 기대
[출처: 연합인포맥스, AI 생성 이미지]
(서울=연합인포맥스) 변명섭 기자 = 롯데칠성[005300]의 지난 3분기 영업이익이 전년 대비 10% 넘게 쪼그라들었을 것으로 전망됐다.
중동 전쟁 이후 원재료 부담이 커지면서 음료 부문과 해외 자회사의 수익성이 함께 꺾인 것으로 추정됐다.
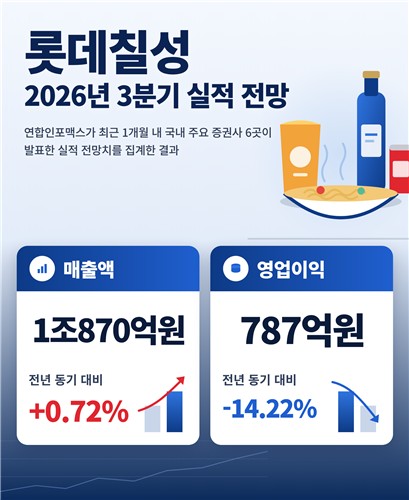
25일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 1개월 내 보고서를 낸 국내 주요 증권사 6곳의 전망치는 롯데칠성이 지난 3분기 매출액 1조870억원, 영업이익 787억원을 각각 나타낼 것으로 예상됐다.
이는 전년 동기 대비 매출액은 0.7% 늘고 영업이익은 14.2% 줄어든 수준이다.
증권사별 추정치는 매출액 1조595억원에서 1조1천95억원, 영업이익 757억원에서 818억원 사이였다.
가장 주목되는 점은 본업인 음료 부문의 부진이다.
주요 증권사들은 롯데칠성의 음료 매출이 별도 기준으로 전년 동기보다 1% 안팎 감소했을 것으로 추산했다.
제로탄산과 에너지음료, 수출은 견조했지만 주스와 커피가 부진했고 가격 인상을 앞둔 가수요와 경쟁사의 판촉 경쟁이 판매량을 끌어내린 것으로 분석됐다.
수익성 악화 폭은 더 크다.
권우정 교보증권 연구원은 "음료 재료비 부담이 1분기 40억원, 2분기 120억원에서 3분기에는 더 커졌을 것"이라며 "음료 영업이익은 전년 동기보다 21% 줄었을 것으로 추정한다"고 설명했다.
해외 자회사도 원가 부담에서 벗어나지 못했다.
교보증권은 해외 자회사 영업이익을 155억원으로 전년 동기 대비 25% 감소했을 것으로 추정했고 KB증권은 191억원으로 8.0% 줄었을 것으로 봤다.
류은애 KB증권 연구원은 "필리핀 홍수로 외형이 부진했을 것으로 보이며 해외 자회사 전반에서 원가 부담이 여전히 크다"고 짚었다.
교보증권은 미얀마 법인이 원액 수급 문제까지 겹치면서 부진한 흐름을 이어갔을 것으로 파악했다.
반면 주류 부문은 선방한 것으로 평가됐다.
교보증권과 KB증권, NH투자증권은 별도 주류 매출이 전년 동기보다 3.7~4.6% 늘었을 것으로 예상했다.
소주 '새로'와 RTD 주류가 성장을 이끌었다.
RTD는 '바로 마실 수 있는'(Ready to Drink)이라는 뜻으로, 따로 섞거나 물을 탈 필요 없이 캔이나 병을 따서 바로 마시는 술을 가리킨다.
롯데칠성은 도수가 낮은 술을 찾는 수요가 늘자 2021년 5월 진에 레몬을 더한 RTD 제품 '순하리 레몬진'을 내놨고, 지난해 11월에는 '순하리 자몽진'을 추가해 '순하리 진' 브랜드로 묶었다.
KB증권은 RTD가 100억원대 매출을 올리며 2배 성장을 이어갔을 것으로 내다봤다.
적자를 내던 생맥주 사업을 접고 소주와 청주, RTD 등 마진이 높은 제품 비중이 커진 점도 이익 개선 요인으로 꼽혔다.
4분기에는 점진적인 실적 회복이 가능하다는 관측도 나왔다.
가격 인상 효과가 온기로 반영되고 달러-원 환율 하락으로 원가 부담이 일부 상쇄될 수 있어서다.
KB증권에 따르면 달러-원 환율이 10원 내리면 롯데칠성의 연간 영업이익은 30억원가량 개선된다.
NH투자증권에 따르면 롯데칠성은 2030년까지 전체 매출에서 해외 사업 비중을 지난해 40%에서 50%로 높일 계획이다.
주영훈 NH투자증권 연구원은 "중동 전쟁으로 해외 법인들이 일시적인 수익성 침체를 겪고 있지만 실적이 정상화되면 업종 평균보다 높은 해외 사업 비중이 부각될 가능성이 크다"고 분석했다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


