[뉴욕환시-주간] 'G-3 중앙은행' 총출동…ECB, 프랑스 사태 어떻게 볼까
연준·ECB·BOJ 회의 잇달아 열려…모두 동결 전망 속 향후 신호 주목
BOC는 3년여 만에 금리 인상 전망…뉴질랜드는 9월에 이어 또 올릴 듯
(서울=연합인포맥스) 김성진 기자 = 이번 주(26~30일) 뉴욕 외환시장은 잇달아 열리는 주요국 중앙은행들의 통화정책 결정에 촉각을 기울일 것으로 예상된다.
28일 미국 연방준비제도(연준ㆍFed)를 시작으로 유럽중앙은행(ECB, 29일), 일본은행(BOJ, 30일)이 정례 통화정책회의에서 정책금리를 결정한다. 이른바 3대(G-3) 중앙은행이 모두 등장하는 '빅위크'다.
3대 중앙은행 모두 금리 동결이 거의 확실시되는 가운데 관심은 향후 추가 인상에 쏠릴 것으로 보인다. 시장은 아직 세 곳 모두 오는 12월 추가 인상에 나서는 시나리오에 무게를 두고 있다.
가장 고민이 깊을 곳은 프랑스 사태에 직면한 ECB라고 할 수 있다. 유로존 2위 경제 대국 프랑스가 재정 우려 속에 나라 전체가 흔들리고 있는 점을 고려하면 ECB가 매파적 신호를 보내기에 부담을 느낄 수 있다.
회원국 국채를 무제한 사들일 수 있는 ECB의 '전달보호기구(TPI, The Transmission Protection Instrument)'는 발동 요건이 까다롭다. 따라서 프랑스 사태가 심각해진다면 ECB가 양적긴축(QT)을 중단하거나, 추가 금리 인상을 접는 대응을 할 공산이 있다.
미 상품선물거래위원회(CFTC)에 따르면, 지난 20일 기준 레버리지펀드(leveraged funds)의 유로화 순(net)포지션은 마이너스(-) 9만4천138계약으로 집계됐다. 마이너스 폭이 전주보다 1천305계약 확대된 것으로, 유로화 매도 우위 상태가 심화했다는 얘기다.
헤지펀드와 추세 추종 전략을 구사하는 CTA(commodity trading advisors) 등이 포함되는 레버리지펀드는 보통 대표적인 투기 세력으로 여겨진다.
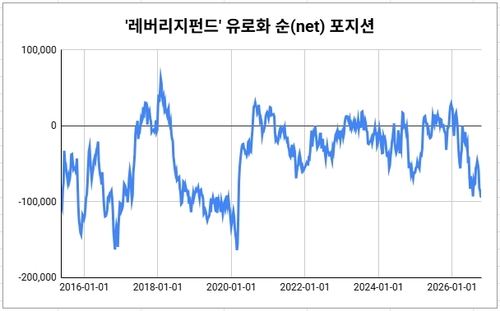
레버리지펀드의 유로화의 순포지션은 팬데믹 사태 발발 직후인 2020년 3월 이후 최저치로 내려섰다. 당시 초기 방역 실패로 유로존 전체가 혼란에 접어들자 ECB는 '팬데믹 긴급 매입 프로그램'(PEPP)이라는 양적완화(QE) 수단을 꺼내든 바 있다.
◇지난주 달러 동향
지난주 달러화 가치는 소폭이지만 2주 연속 하락했다. 국제유가 상승에도 미 국채금리가 인공지능(AI) 관련 신용위험 우려에 추가 하락하면서 약세 압력을 받았다.
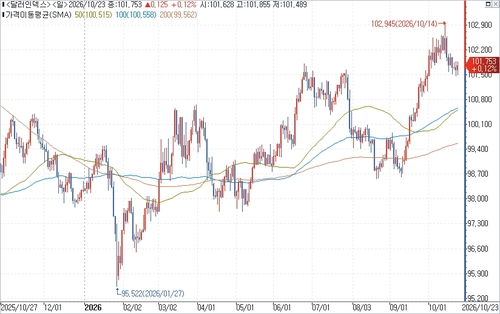
연합인포맥스의 달러인덱스 및 이종통화 등락률 비교(화면번호 6400번, 6443번)에 따르면, 지난 23일(이하 현지시간) 기준 주요 6개국 통화에 대한 달러화 가치를 나타내는 달러인덱스(DXY)는 전주 대비 0.021포인트(0.02%) 내린 101.753에 거래를 끝냈다.
달러인덱스는 지난주 초반 102선을 소폭 웃돌기도 했으나 이후로는 대체로 내리막을 걸었다.
출처: 연합인포맥스.
달러-엔은 156.864엔으로 전주 대비 0.72% 하락(달러 대비 엔화 강세)했다. 2주 연속 내렸다.
달러-엔은 안전선호 분위기 속에 한때 156.076엔까지 하락, 지난달 중순 이후 최저치를 기록했다.
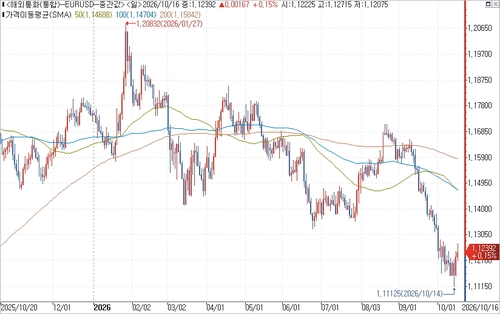
유로는 달러에 대해 한 주 만에 다시 약해졌다. 유로-달러 환율은 1.12035달러로 전주 대비 0.32% 하락(유로 대비 달러 강세)했다.
유로-달러는 1.12달러 선 하향 테스트가 반복해서 시도되는 흐름을 나타냈다.
출처: 연합인포맥스.
엔화 강세 속에 유로-엔 환율은 175.72엔으로 전주 대비 1.04% 하락했다. 주간 종가 기준으로 작년 10월 이후 최저치다.
파운드-달러 환율은 1.33789달러로 0.38% 높아졌다. 2주 연속 올랐다.
역외 달러-위안(CNH) 환율은 6.6690위안으로 전주 대비 0.26% 하락했다. 4주째 내린 끝에 2022년 6월 이후 가장 낮은 수준에서 한 주 거래를 끝냈다.
◇이번 주 달러 전망
연방공개시장위원회(FOMC) 결정이 나오는 28일 뉴욕 장 마감 직후에는 구글 모회사 알파벳과 마이크로소프트가 3분기 실적을 발표한다. 다음 날은 아마존의 실적 발표가 예정돼 있다.
최근 외환시장은 AI 업계의 악재를 달러 약세 재료로 간주하는 분위기가 강하다. AI 인프라 구축을 위한 투자 급증이 미국 경제의 펀더멘털 우위에 핵심적 배경이었다는 점에 착안한 것으로 풀이된다.
따라서 지난주 메타의 실적 발표 후 미 국채금리가 급락했던 현상이 다른 빅테크들의 실적 공개 후에도 반복된다면 달러에는 약세 압력으로 작용할 수 있다. 이 경우 안전통화 전통이 있는 엔화와 스위스프랑은 수혜를 받을 것으로 예상된다.
지난주 막판 국제 신용평가사 무디스가 프랑스의 신용등급을 예상과 달리 종전 'Aa3'로 유지한 것은 주 초반 유로화 강세 재료가 될 가능성이 있다. 다만 프랑스의 정국 불안 및 사회 혼란에 뾰족한 해법이 없다는 게 여전한 걱정거리다.
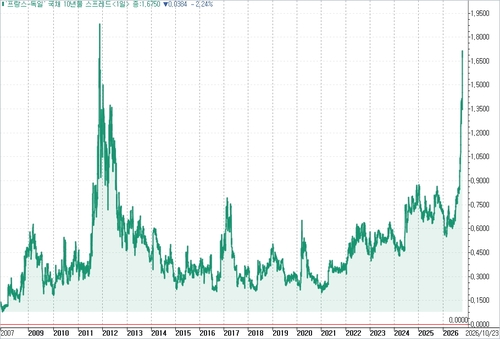
'프랑스-독일' 국채 10년물 수익률 스프레드는 지난주 한때 170bp를 소폭 웃돌기도 했다. 약 15년 전 유로존 재정위기 당시에 수립된 역사적 고점과 거리가 그다지 멀지 않다.
출처: 연합인포맥스.
이번 주 미국 경제지표 중에서는 9월 개인소비지출(PCE) 가격지수와 3분기 국내총생산(GDP) 속보치(각각 29일)가 가장 무게감이 있다. PCE 가격지수의 오름세는 앞서 발표된 같은 달 소비자물가지수(CPI)와 생산자물가지수(PPI)를 반영, 8월보다 더 강해졌을 것이라는 컨센서스가 폭넓게 형성돼 있다.
9월 전품목(헤드라인) PCE 가격지수의 전월 대비 상승률은 8월 0.3%에서 0.5%로, 근원 PCE 가격지수는 전월 대비 상승률은 0.2%에서 0.3%로 각각 높아졌을 것으로 예상된다.
이밖에 8월 S&P/케이스-실러 주택가격과 9월 내구재 수주 및 같은 달 신규주택 판매, 콘퍼런스보드(CB) 10월 소비자신뢰지수(이상 27일), 9월 상품수지(28일), 3분기 고용비용지수(ECI, 30일) 등의 경제지표가 발표된다.
28일 FOMC에 앞서 통화정책 결정을 내놓는 캐나다중앙은행(BOC)은 정책금리를 2.50%로 25bp 인상할 것으로 관측된다. 예상대로라면 2023년 7월 이후 3년여 만에 처음으로 금리를 올리는 게 된다.
뉴질랜드중앙은행(RBNZ)도 28일 정례 통화정책회의를 연다. 지난 9월에 이어 다시 25bp 인상을 택해 정책금리를 3.00%로 높일 것으로 예상된다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


