금융硏 "기업예금 813조로 급증…은행 조달 안정성 과제"
(서울=연합인포맥스) 박경은 기자 = 은행권 기업예금이 813조원으로 급증했지만, 가계예금은 감소했다. 반도체 경기 호조 등에 힘입어 기업 자금이 유입된 가운데 가계 자금은 주식시장으로 이동했다.
기업의 거액예금과 금리에 민감한 저축성예금에 대한 의존도가 높아지면 조달비용과 유동성 관리 부담이 커질 수 있다는 지적이 나온다.
25일 한국금융연구원에 따르면 백연주 연구위원은 '은행 수신 구조의 변화와 안정적 유동성 확보의 과제'라는 보고서에서 "예금 구성의 변화는 조달 비용과 유동성 관리 부담에 영향을 미칠 수 있다"며 이같이 밝혔다.
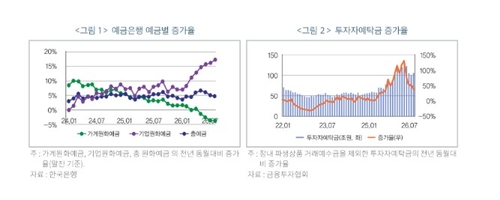
올해 8월 기준 예금은행의 기업 원화예금은 813조원으로 전년 동월 대비 17.6% 증가했다. 전체 원화예금 2천268조원 가운데 차지하는 비중은 35.9%였다.
반면 가계 원화예금의 전년 동월 대비 증가율은 올해 5월 마이너스로 돌아선 뒤, 지난 8월에는 전년 대비 -3.5%를 기록했다.
백 연구위원은 상반기 증시가 크게 오르면서 가계 자금이 주식시장으로 급격하게 이동한 결과로 봤다. 기업예금은 반도체 경기 호조 등을 배경으로 빠르게 증가했다고 분석했다.
실제 투자자예탁금은 올해 9월 99조7천억원으로 5월 131조원, 6월 122조원보다 줄었지만, 전년 동월보다는 여전히 36.9% 많은 수준이었다.
예금주 구성뿐 아니라 상품별 수신 흐름도 달라지고 있다. 은행이 낮은 비용으로 자금을 조달하는 핵심예금은 줄어든 반면, 수시입출식 예금을 제외한 저축성예금은 증가했다.
올해 8월 핵심예금은 전년 동월 대비 0.5% 감소했으나, 수시입출식 예금을 제외한 저축성예금은 7.1% 늘었다.
백 연구위원은 "시장금리가 상승했던 2022년 하반기와 유사한 양상"이라며, "최근 금리 상승에 따른 예금 간 수익률 차이가 수신 구조 변화에 영향을 미쳤을 가능성을 시사한다"고 설명했다.
문제는 예금의 양적 확대가 조달 안정성 강화로 이어지지는 않는다는 점이다.
기업예금과 예금보험으로 전액 보호되지 않는 거액예금은 위기 때 유출 위험이 상대적으로 크다. 높은 이탈률이 적용되는 예금 비중이 늘어나면 은행은 동일한 유동성커버리지비율(LCR)을 유지하기 위해 고유동성자산을 더 확보해야 한다.
LCR 산정에서 안정적인 소매예금은 이탈률 5%를 적용하나, 비금융기업의 비영업적 예금인 경우 예금잔액 전체가 전액 부보될 시 20%, 1억원 한도 초과 시 전체 40%를 적용한다.
백 연구위원은 "거액예금의 비중이 확대되는 경우, 동일한 LCR 유지를 위해 고유동성 자산 규모가 증가해야 한다"며 "지난해 말 기준 1억원 초과 거액예금을 한 법인 예금자의 비중이 6.6%로 개인예금자의 비중인 0.8%보다 크다"고 설명했다.
저축성예금 역시 금리 변화에 민감해 자금 이동이 잦고 만기가 한꺼번에 몰리면 차환 부담이 발생할 수 있다.
예금 외 주요 조달수단인 은행채의 비용 부담도 커지고 있다. 지난달 은행채 순발행액은 7조2천억원이었다. 올해 6~9월에는 매달 7조~9조원 수준의 순발행이 이어졌다.
여기에 은행채 신용스프레드도 올해 들어 완만하게 상승하면서 시장성 조달 여건에 부담을 더하고 있다.
백 연구위원은 은행들이 급여와 결제 등 지속적인 거래관계에 기반한 예금을 확충하고 거액 기업예금에 대한 집중도를 관리해야 한다고 제언했다. 은행채 만기를 분산해 특정 시기에 차환 수요가 몰리는 상황에도 대비할 필요가 있다고 봤다.
그는 "특히 예금 유출과 은행채 발행 여건 악화가 동시에 발생하는 상황에 대비하여 적정 유동성 완충 자산과 비상 조달 수단을 확보할 필요가 있다"고 강조했다.
[출처 : 한국금융연구원]
gepark@yna.co.kr

박경은
gepark@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


