롯데쇼핑, 백화점 성장 둔화할 듯…불편한 3분기
백화점 기존점 성장률·외국인 매출 성장세 한풀 꺾여
부산 오카도 CFC 가동률 10%…흑자 전환까지 시간 필요
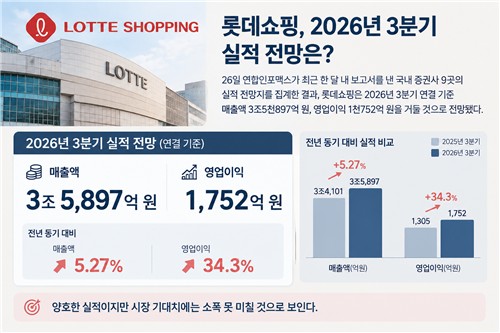
[출처: 연합인포맥스 컨센서스 종합, AI 생성 이미지]
(서울=연합인포맥스) 정수인 기자 = 롯데쇼핑이 올해 3분기 다소 불편한 성적표를 받아들 것으로 보인다. 이익 기여도가 큰 백화점의 성장세가 둔화한 데다 오카도 CFC 가동에 따른 온라인 사업 적자 부담도 생기면서다.
26일 연합인포맥스가 최근 한 달 내 보고서를 낸 국내 증권사 9곳의 실적 전망치를 집계한 결과, 롯데쇼핑은 3분기 연결 기준 매출액 3조5천897억 원, 영업이익 1천752억 원을 거둘 것이라고 전망됐다.
전년 동기 대비 매출액은 5.27%, 영업이익은 34.3% 증가한 수준이다.
양호한 실적이지만 시장 기대치에는 소폭 못 미칠 것으로 보인다.
국내 대형마트가 높은 성장률을 기록할 것으로 예상됐다. 홈플러스 사태에 따른 반사 수혜가 이어졌고, 올해 추석 연휴가 작년보다 이른 시점에 진행됐기 때문이다.
다만 지난 8월 부산 오카도 CFC(고객풀필먼트센터)를 열며 감가상각비와 프로모션 비용 등이 늘어난 탓에 온라인 사업 적자 폭은 확대될 것으로 전망됐다.
일부 증권가는 온라인 적자 규모가 분기 200~250억 원 수준까지 늘어날 것으로 보고 있다. 부산 CFC 가동률은 약 10% 수준으로 평가되는데, 흑자 전환 기준인 70~80%까지 끌어올리기 위해서는 시간이 필요한 상황이다.
다만 마트의 이익 기여도는 백화점에 비해 크지 않다. 1천억 원 이상의 영업이익은 백화점 몫이다.
백화점의 기존점 성장률은 지난 2분기보다 낮아졌을 것으로 보인다. 증시 하락으로 부의 효과가 완화된 데다 원화 강세로 해외여행 수요가 늘면서 소비도 일부 분산된 영향이다.
삼성증권은 백화점의 3분기 성장률을 10.6%로 예상하고 있다. 2분기 성장률 15%와 비교하면 둔화했다.
유진투자증권은 백화점 기존점 순매출 성장률이 지난 2분기 약 9%에서 3분기 5%대로 하락했을 것으로 보고 있다.
외국인 매출은 높은 성장세를 이어갔지만 성장률 자체는 다소 둔화했을 것으로 보인다. 대신증권은 외국인 매출 성장률 수준을 상반기 90~100% 수준에서 평균 70%대로 낮아졌다고 보고 있다.
이진협 한화투자증권 애널리스트는 백화점이 구조적인 성장 구간에 있다고 판단하면서도 "높은 기저 구간 진입, 원화 강세 등에 따른 외국인 구매력 위축 가능성 등 불편한 구간을 지나는 중인 것은 분명하다"고 짚었다.
이어 "본질은 불확실성으로 인해 백화점의 실적 전망치가 정체돼 있다는 것"이라며 "결국 시장은 성장성의 지속 가능성에 대해 확인을 요구하고 있다"고 덧붙였다.
상대적으로 기저가 높은 4분기의 실적이 향후 전망치 상향의 중요한 요인이 될 것이라고 풀이됐다.
sijung@yna.co.kr
정수인


