HL만도, 3Q 원가 부담에 수익성 '숨 고르기' 전망…4Q, 30% 성장 기대도
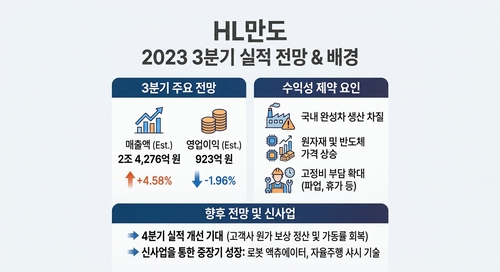
매출액 4.6% 뛴 2조4천억원·영업익 2% 감소한 923억원 예상
4분기 고객사 원가 보상 정산 및 생산 정상화로 회복 본격화
[출처: 연합인포맥스, AI 생성이미지]
(서울=연합인포맥스) 주동일 기자 = HL만도[204320]가 올해 3분기 국내 완성차 생산 차질과 반도체 등 원자재 가격 상승의 영향으로 수익성 개선이 일시적으로 제약될 것으로 전망됐다.
다만 4분기부터는 고객사로부터 원가 보상 정산과 국내외 공장 가동률 회복이 이뤄지며 실적 개선세가 가시화될 것으로 분석됐다. 로봇 액츄에이터와 자율주행 샤시 기술 등 고부가가치 신사업을 바탕으로 중장기 성장을 이어갈 것으로도 예상됐다.
26일 연합인포맥스(화면번호 8031)가 최근 1개월간 주요 증권사 10곳이 제출한 실적 전망치를 집계한 결과, HL만도의 3분기 연결기준 매출액은 전년 동기 대비 4.58% 증가한 2조4천276억원, 영업이익은 전년 동기 대비 1.96% 감소한 923억원으로 추정됐다.
3분기 영업이익이 전년 동기 대비 소폭 감소한 주된 배경으로는 국내 완성차 업체의 생산 차질과 원가 부담 가중이 지목됐다. 하계 휴가와 추석 연휴에 따른 영업일수 감소와 현대차 파업 등으로 국내 공장 가동률이 하락하면서 고정비 부담이 확대됐을 것이라는 전망이다.
여기에 메모리 반도체(DRAM·NAND), PCB(인쇄 회로 기판), 원자재 가격 상승 부담이 이어졌고, 환율 하락에 따른 해외 매출 환산 부담과 외환 관련 손실도 수익성을 압박한 원인으로 작용했다.
다만 중국과 인도 등 신흥 시장에서의 외연 확대가 실적 하락폭을 방어하는 버팀목이 될 전망이다. 중국 시장에서는 로컬 OEM(주문 위탁 생산)의 생산 확대와 북미 주요 전기차 업체의 중국 공장 가동률 상승에 힘입어 매출 성장을 이룰 것으로 예상됐다.
인도 시장 역시 완성차 생산 증가와 주행 안전 규제 강화에 따른 고부가 ADAS(첨단 운전자 보조 시스템) 채택률 상승에 힘입어 전년 동기 대비 견조한 매출 증가세를 유지할 것으로 분석됐다.
[출처: HL만도]
다만 4분기부터는 원가 보상 정산과 생산 정상화에 힘입어 영업이익이 대폭 증가할 전망이다. 증권업계는 HL만도의 4분기 연결 영업이익이 1천억~1천100억원 안팎을 기록하며 전년 동기 대비 27~38% 이상 늘어날 것으로 추정했다.
3분기에 발생한 반도체와 원자재 가격 상승분에 대한 고객사 비용 리커버리(환급)가 4분기에 반영되고, 국내 생산 정상화와 멕시코 IDB2(2세대 통합전자브레이크) 공장의 가동률 상승이 실적 회복을 이끌 것으로 예상됐다.
중장기적으로는 고부가 전장 제품 중심의 제품 믹스 개선과 로봇 분야 등 신사업 모멘텀이 실적 성장을 뒷받침할 것으로 평가됐다.
IDB2, ADAS, SBW(전기신호식 지능조향 시스템) 등 첨단 샤시 제품의 매출 비중이 꾸준히 확대되고 있으며, 글로벌 휴머노이드와 로봇 개발사를 겨냥한 로봇 액추에이터 사업 추진도 가시화되고 있다.
특히 미국의 중국 공급망 배제 정책 강화는 현지 생산 체계와 밸류체인을 구축한 HL만도에 우호적인 사업 환경을 제공할 전망이다. 이에 따라 HL만도는 2027년 연결 영업이익이 4천300억~5천300억원 수준으로 확대되며 견조한 증익 기조를 이어갈 것으로 평가됐다.
이재일 유진투자증권 애널리스트는 "반도체, 원자재 가격 상승으로 인한 비용 증가분이 4분기에 회수될 것으로 기대한다"며 "3분기 수익성이 다소 아쉽지만 고객사 파업, 원가 보상 이연 등을 감안하면 일시적인 이슈"라고 판단했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


