LS증권 "코스피 매도 정점 근접…기술적 반등 관점 대응"
(서울=연합인포맥스) 양용비 기자 = 국내 증시의 매도 압력이 정점을 통과할 가능성이 있다는 진단이 나왔다. 반대매매가 진정되고 미국 헤지펀드의 숏 포지션 확대 등을 근거로 삼았다.
11월 미국 기업들의 자사주 매입 재개도 숏 커버링을 유발해 증시의 기술적 반등을 이끌 수 있는 요인으로 꼽았다.
정다운 LS증권 연구원은 26일 보고서를 통해 "매도 클라이맥스가 다가왔을 가능성에 주목하고 있다"고 설명했다. 한국의 반대매매 급등과 미국 헤지펀드의 포지션 변화, 자사주 매입 재개 등을 주요 신호로 제시했다.
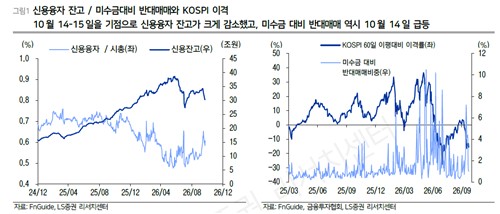
국내 증시에서는 레버리지를 활용한 저가 매수 자금이 청산되면서 매도 압력이 일부 해소되는 모습이 나타났다. 신용융자 잔고는 지난 12일 34조3천억 원에서 22일 30조4천억 원으로 3조9천억 원 감소했다.
미수금 대비 반대매매 비중도 지난 14일 6.6%까지 치솟았다가 22일 1.0%로 낮아졌다. 정 연구원은 절대적인 잔고 수준이 여전히 낮지는 않지만, 한계 매물의 강제 청산이 정점을 통과했을 가능성이 있다고 분석했다.
미국에서도 헤지펀드의 포지션 변화가 매도 압력의 정점 통과 가능성을 뒷받침하는 신호로 제시했다. 1~2주 전에는 인공지능(AI) 관련 헤지펀드인 VARA의 청산설과 헤지펀드들의 롱 포지션 축소 소식이 전해졌다. 지난주에는 숏 포지션이 역대급 수준까지 확대됐다는 소식이 추가됐다.
실제로 미국 상품선물거래위원회(CFTC)의 S&P500 선물 투기적 포지션에서 전체 미결제약정 대비 순매도 포지션 비중은 7% 수준까지 확대됐다.
정 연구원은 11월부터 재개될 미국 기업들의 자사주 매입에도 주목했다.
그는 "올해 미국 기업들의 자사주 매입 승인 규모가 1조3천억달러에 달한다"며 "자사주 매입이 본격화하면 기존 숏 포지션의 청산을 유도하는 촉매가 될 수 있다"고 설명했다.
다만 중동의 지정학적 리스크와 미국 연방공개시장위원회(FOMC)를 앞둔 불확실성은 여전히 부담 요인으로 꼽혔다.
정 연구원은 "중동 지역의 군사적 긴장이 고조되고 있다"며 "미국의 금리 인상 가능성과 최종금리 상승 우려도 있다"고 분석했다.
그러면서 "현 지수대에서는 투매에 동참하기보다 매도 클라이맥스와 숏 커버링을 활용한 기술적 반등 관점의 대응이 유효하다"고 말했다.
ybyang@yna.co.kr

양용비
ybyang@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


