[노현우의 채권분석] 커브가 털어놓는 이야기
(서울=연합인포맥스) 27일 서울 채권시장은 3분기 국내총생산(GDP) 지표를 소화하는 가운데 외국인 투자자들의 움직임을 주시할 것으로 보인다.
한은이 종전 경제 전망치의 상당 폭 조정 가능성을 시사한 만큼 지표의 상당 부분은 채권시장에 선반영돼 있다. 연합인포맥스가 국내외 거시경제 전문가 13명의 전망치를 종합한 결과(화면번호 8852), 올해 3분기 성장률 전망치는 전기 대비 0.89%로 집계됐다.
시장이 관심을 두는 것은 한은이 보는 향후 경제전망이다. 3분기의 경우 주가 하락 등의 영향도 소비 부진에 일조했을 것이라는 관측이 나온다.
이후에도 증시 조정이 이어진 상황에서 시장 시선은 소비로 향할 수 있다. 기업의 막대한 영업이익이 가계 소비 등으로 이어지는 조짐이 보이는지 관심이 간다.
반도체 수출의 모멘텀이 어느 정도인지도 관심이 가는 부분이다. 가파른 경제 성장세의 주요인으로 반도체가 지목되는 상황에서 이 부분의 모멘텀이 강해지는지 들여다볼 필요가 있다.
간밤 미국 필라델피아지수가 상승하는 등 주식시장에서 반도체 우려는 약화하는 모양새다. 최근 유독 우리나라에서 더 약한 모습을 보이는 반도체 주가가 반등한다면 상당 부분 반도체 관련 우려를 되돌릴 수 있다.
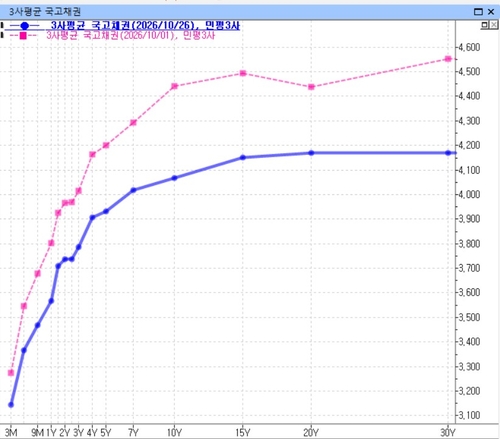
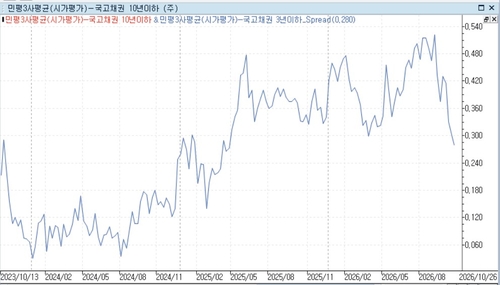
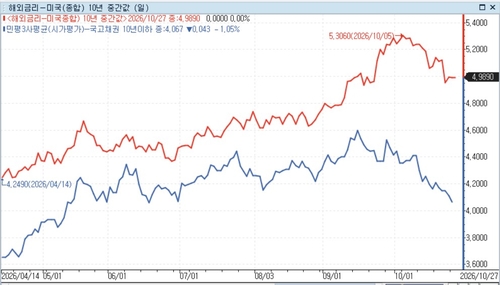
한국과 미국 모두 최근 커브가 플래트닝결을 보이는 점도 눈길을 끈다. 이는 AI 확산에 따른 시장 기대가 일부 되돌리는 측면과도 맞닿아 있다.
커브 움직임을 경제 펀더멘털 측면서 보면 AI 확산도 과거와 크게 다르지 않을 수 있다는 해석에 힘이 실린다고 볼 수 있다. 경제의 기저가 크게 바뀌지 않는 상황에서 급등한 금리가 점차 경기에 하방 압력을 가한다고도 해석할 수 있는 여지가 있다. 약세를 보이는 크레디트시장의 분위기도 이러한 평가에 힘을 싣는다.
다만 수급 측면에서 보면 커브를 두고 다른 해석이 나올 수 있다. 한국과 미국 모두 국채 당국의 관리 의지가 상당한 상황에서 수급 부담 완화가 장기 구간을 중심으로 온기를 더했을 가능성이 있다. 전일 장 막판 장기물이 강해진 점도 이러한 해석에 힘을 더한다.
미국은 바이백을 단행했고, 한국은 초과세수에 따른 풋옵션이 여전히 살아있다. 이달 발행 물량을 크게 줄였어도 다음 달 헤드라인상 경쟁 발행 물량이 이보다 늘어나지는 않을 수 있다. 12월에는 통상 한 자릿수 국고채 발행이 이뤄진다는 점에서 계절적으로 수급 부담 완화라는 사이클은 유효해 보인다.
미국 중간선거를 앞둔 점도 하나의 변수다. 국채 금리 상승 등 국채시장 불안이 도널드 트럼프 미국 대통령의 아킬레스건으로 지목되는 상황에서 시장 안정을 위한 노력을 강화할 것이라는 기대가 형성돼 있다.
이번 주 FOMC도 밋밋한 회의가 될 것이라는 전망에 힘이 실린다. 이러한 시장 기대를 되돌리려는 FOMC의 시도도 관찰되지 않았다. 선거 결과에 따른 불확실성이 상당하다는 점은 FOMC가 크게 움직이지 않을 명분이 될 수 있다.
다만 최근 미 국채 금리 하락에 트럼프 대통령의 선거 패배 전망이 깔려있다면 해석은 더 복잡하다. 미국 상원과 하원 모두 민주당이 이길 것이라는 관측에 힘이 실린 상황인데 트럼프 대통령이 불복하는 듯한 메시지를 낸다면 시장 변동성은 더 커질 수 있다.
미국과 이란의 전쟁이 격화할 가능성도 주시할 부분이다. 국제유가가 치솟는 가운데 정치 관련 불확실성이 부각된다면 금리가 어느 방향을 향할지도 눈길이 가는 부분이다. 이러한 위협이 이란과 협상에서 막판 우위를 점하기 위한 전략이라면 협상이 갑자기 급물살을 타게 될 가능성도 있다.
고유가에 따른 누적된 물가 압력이 상당한 상황이지만, 채권시장은 당장 유가 안정에 강해질 수 있다. 다만 경제성장의 하방 요인으로 지목되는 고유가가 완화한다면 경제 성장세는 더 강해질 수 있다.
이 경우 채권 약세 속 커브가 뒤틀리면서 다시 가팔라질 가능성도 있다. 연초 국고채 발행이 급증하고, 생각보다 더 강한 반도체 주도 경제 성장세가 확인된다면 커브도 지금과는 다른 펀더멘털을 가리킬 수 있어 보인다. (경제부 시장팀 차장)
연합인포맥스
연합인포맥스
연합인포맥스
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


