모건스탠리, 록히드마틴 '비중확대' 상향…F-35 장기 계약으로 리스크 해소
(서울=연합인포맥스) 이장원 선임기자 = 모건스탠리는 록히드마틴(NYS:LMT)에 대한 투자의견을 '중립(Equal-weight)'에서 '비중확대(Overweight)'로 격상하고 목표주가를 기존 690달러에서 835달러로 올렸다.
26일(미국 현지 시각) CNBC에 따르면, 크리스틴 리왁 모건스탠리 연구원은 보고서를 통해 "록히드마틴이 미 국방부와 체결한 F-35 '라이트닝 II' 스텔스 전투기 관련 10년 장기 프레임워크 합의는 주가의 주요 불확실성을 크게 제거해 준 디리스킹(위험 해소) 사건"이라고 분석했다.
그간 시장에서는 국방 예산 내 유도탄 사업 증액을 위해 록히드마틴 전체 매출의 20~30%를 차지하는 F-35 예산이 깎일 수 있다는 우려가 주가의 발목을 잡아왔으나 이번 10년 계약으로 이 같은 불안감이 해소되었다는 설명이다.
리왁 연구원은 이어 "유도탄 및 화력 통제(Missiles and Fire Control) 부문의 생산 증대가 순조롭게 이루어지며 10% 중반대의 매출 성장을 견인해 주가 상승 모멘텀을 제공한다"고 덧붙였다.
하드리안(Hadrian) 등 차세대 방산 테크 기업들과의 협업이 생산 속도를 올리고 신생 방산 업체들의 시장 침투 리스크를 방어해 줄 것으로 그는 평가했다.
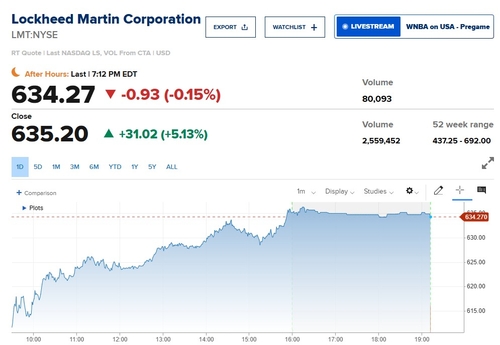
록히드마틴 주가는 모건스탠리의 호평에 힘입어 정규장에서 31.02 달러(5.13%) 오른 635.20 달러에 마감했다.
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


