KT&G, 3분기 해외 궐련 견조…원화 강세에도 영업익 증가
담배 원가 개선에 신규 주주환원 정책 주목
[출처: 연합인포맥스, AI 생성이미지]
(서울=연합인포맥스) 변명섭 기자 = KT&G[033780]가 지난 3분기에 원화 강세에도 영업이익 증가세를 이어갔을 것으로 전망됐다.
해외 궐련 판매 확대와 잎담배 원가 하락이 담배 부문의 수익성을 끌어올린 것으로 평가됐다.
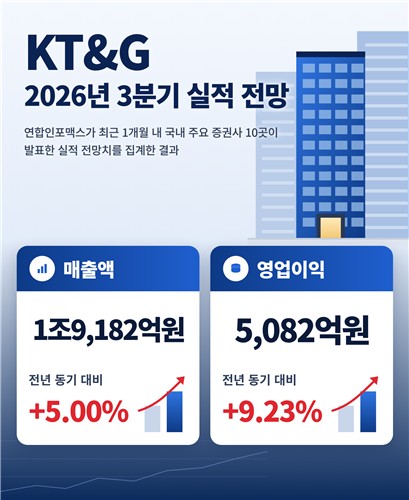
27일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 1개월 내 보고서를 낸 국내 주요 증권사 10곳의 전망치는 KT&G가 지난 3분기 매출액 1조9천182억원, 영업이익 5천82억원을 각각 나타낼 것으로 예상됐다.
이는 전년 동기 대비 각각 5.0%, 9.2% 증가한 수준이다.
추정치는 매출액 1조8천980억~1조9천380억원, 영업이익 4천855억~5천229억원 사이에 분포했다.
가장 주목되는 점은 담배 부문의 수익성 개선이다.
주요 증권사들은 3분기 담배 부문 영업이익을 4천113억~4천209억원으로 추정했다. 지난해 같은 기간보다 10% 이상 늘어난 규모다.
손현정 유안타증권 연구원은 "국내 궐련의 위탁생산 확대와 잎담배 원가 하락 효과가 반영되면서 담배 사업 영업이익은 두 자릿수 성장할 것"이라고 말했다.
해외 궐련 매출은 5천779억~5천956억원으로 전년 동기보다 10.2~13.6% 늘어날 것으로 점쳐졌다. 중동과 아프리카, 독립국가연합 지역을 중심으로 판매 수량이 늘었다는 분석이다.
DS투자증권은 해외 궐련이 분기 기준 최대 판매 수량과 매출을 달성할 것으로 기대했다.
국내 궐련은 전년 추석 연휴를 앞둔 선수요의 기저 탓에 판매량이 4~5% 줄 것으로 예상됐다. 유안타증권은 KT&G의 국내 궐련 시장점유율이 69%까지 오를 것으로 봤다.
국내 전자담배 시장에서 KT&G의 점유율은 49%대로 높아질 것으로 추산됐다. 상반기 신제품 출시가 판매 단가 반등으로 이어졌다.
부동산 사업에는 미아역 개발사업 분양 완료에 따른 일회성 이익이 반영될 것으로 분석됐다. 건강기능식품은 추석 수요에도 마케팅 비용 부담으로 이익 증가폭이 제한될 것으로 예측됐다.
다만 원화 강세는 부담 요인으로 꼽혔다.
원화 강세가 이어지면서 해외 궐련의 판매 단가 상승 효과가 일부 희석될 수 있어서다. 영업이익 증가율도 1분기 27.7%, 2분기 18.5%에서 한 자릿수로 낮아질 전망이다.
KT&G의 4분기 실적을 두고는 전문가들의 시각이 엇갈렸다.
LS증권은 4분기 영업이익이 2천307억원으로 전년 동기보다 5.0% 줄 것으로 내다봤다. 원화 강세와 부동산 사업의 높은 기저 부담을 이유로 들었다.
반면 DS투자증권은 2천584억원으로 6.4% 늘 것으로 추정했다.
주주환원 정책은 투자심리를 떠받치는 요인으로 거론됐다. DS투자증권에 따르면 KT&G는 4분기 중 새로운 중장기 주주환원 정책을 발표할 계획이다.
유안타증권은 다음달 초 발표될 정책에 배당 확대와 자사주 매입·소각이 함께 담길 것으로 예상했다.
카자흐스탄 공장과 인도네시아 2공장 등 대규모 설비투자가 마무리되면서 늘어난 현금흐름이 주주환원으로 이어질 것이란 분석도 나왔다.
박성호 LS증권 연구원은 "하반기 중 발표 예정인 신규 주주환원 정책과 결산 배당금 인상 기대감이 견조한 투자심리를 뒷받침하고 있다"며 "주주환원 기대와 시장 수급 모멘텀은 올해 연말까지 이어질 것"이라고 분석했다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


