[남승표의 궁변통구] SK하이닉스 실적발표서 듣고 싶은 말
(서울=연합인포맥스) 안팎으로 호재라고는 없는 국내 증시에 중요한 이벤트 두 가지가 이번 주에 열린다. 하나는 하루 뒤 있을 SK하이닉스[000660]의 3분기 실적 발표이고 다른 하나는 이틀 뒤 열리는 삼성전자[005930]의 상세실적 발표다. 이 중에서도 눈길이 가는 것은 SK하이닉스의 실적발표와 컨퍼런스 콜이다.
최근 코스피 지수가 바닥을 기는 가운데도 SK하이닉스의 주가는 조금씩 반등하는 모양새다. 정확히는 이달 16일 이후부터의 모습이 그렇다. 300만원을 목전에 두고 하락하기 시작한 SK하이닉스 주가는 120만원대까지 내려왔다가 9월말 다시 200만원대 부근으로 상승했다. 그러나 반등 시도는 이어가지 못했고 이후 100만원 초반까지 속절없이 하락했다. 함께 반도체 대장주를 이루는 삼성전자 역시 비슷한 움직임을 보였지만 SK하이닉스의 낙폭이 가팔랐던 데에는 솔리다임 이슈가 작용했다는 것이 증권가의 중론이다.
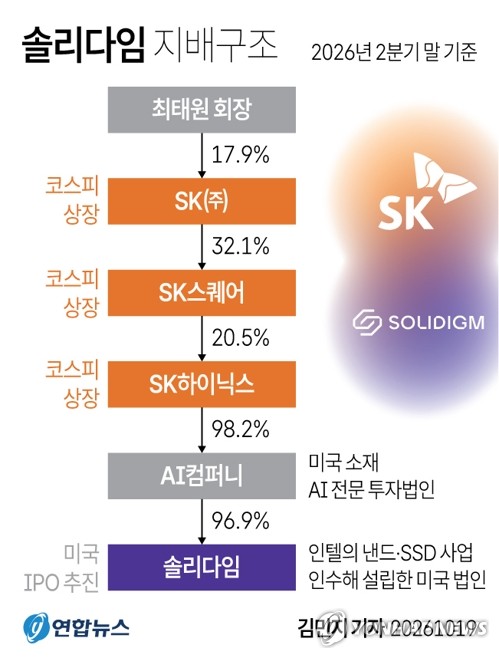
지난 2020년 SK하이닉스가 90억 달러에 인수한 인텔의 낸드·솔리드스테이트드라이브(SSD) 사업부였던 솔리다임은 낸드 불황 장기화로 한동안 SK하이닉스의 아픈 손가락으로 꼽혔다. 그러다 AI붐을 타고 낸드 메모리 시장이 호황을 띠면서 최대 기업가치 1천500억달러로 평가받는 우량 회사로 탈바꿈했다. 주주의 인내가 성과로 돌아와야 할 시점에서 SK하이닉스가 솔리다임의 기업공개(IPO)를 검토하고 있다는 소식이 흘러나왔다. 회사가 미국 주식예탁증서(ADR) 상장을 앞두고 현지 투자자에 공개한 내용에 따르면 솔리다임 IPO는 SK하이닉스 주주에게는 악재다. 모회사의 지분율이 희석돼 귀속되는 현금흐름과 이익이 줄어들 수 있기 때문이다.
시장의 반응은 즉각적이었다. 대표적인 것이 외국인 투자자의 매매양상이었다. 그동안 삼성전자와 SK하이닉스를 함께 거래하던 외국인들은 이달 16일부터 20일까지 삼성전자는 8천억원어치 순매수한 반면, SK하이닉스는 6천77억 순매도로 대응했다. 그동안 외국인 투자자들은 6월이나 7월 하락장에서 두 회사를 한묶음으로 거래하는 모습을 보였다. 8월부터 흘러나오던 솔리다임IPO 이야기가 9월 들어 해외매체 보도 등을 통해 구체화하는 양상을 보이자 저가매수의 매력에도 미련없이 던지는 모습을 보인 것으로 해석할 수 있는 대목이다.
SK하이닉스가 주주들을 실망시킨 것은 이번이 처음은 아니다. 지난 3월에도 SK하이닉스는 주주환원에 대한 구체적인 계획을 발표하기 전에 100조원에 달하는 현금을 확보하겠다고 밝혔다. 회사는 과거 시황 악화의 경험에서 비롯된 것으로 주주환원의 의지와는 별개라고 설명했다. 이후 40조원에 달하는 자사주 매입, 소각 등으로 주주환원 의지를 입증했지만 미국 ADR 상장에 따른 주주가치 희석과 맞바꾼 것이 아니냐는 의심어린 시선도 있었다. SK하이닉스는 솔리다임 IPO를 철회가 아닌 중단한다고 말해 시장 여건에 따라 재추진할 수 있는 여지를 남겼다.
6월 이후 국내 증시의 폭락장을 바라보면서 다수의 개인투자자 사이에서 '국장은 어쩔 수 없다'는 체념 어린 말이 나오는 데에 SK하이닉스의 책임이 없다고 할 수 있을까. 오는 28일 있을 실적발표에서 숫자보다 듣고 싶은 말은 솔리다임 IPO를 완전히 접고 주주가치를 훼손하는 모든 시도를 하지 않겠다고 밝히는 것이다.
최태원 SK그룹 회장은 최근 세계경제포럼의 슈왑 재단과 사회적가치연구원이 공동으로 발간한 보고서 서문에서 "경제적 가치를 결정하는 시스템 자체가 변화해 사회적 가치를 인식하고, 보상하며, 규모를 키워야 한다"고 말했다. 또 "시장 실패에 사후적으로 대응하는 것이 아니라 시장의 규칙을 변화시켜야 한다"고도 말했다. 최 회장의 이런 신념이 기업 경영의 여러 순간에도 모두 녹아들었으면 하는 바람이다. (산업부장)
spnam@yna.co.kr

남승표
spnam@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


