티빙 이제 버는데…CJ ENM, 정보유출 보상 '복병' 언제쯤
보상비용 반영 여부 따라 실적 희비 갈릴 듯
KBO 중계권 계약 체결 시점 '주목'…티빙 성장 투자 지속
(서울=연합인포맥스) 정수인 기자 = CJ ENM[035760]의 미디어플랫폼 사업 수익성을 견인하는 티빙이 고객정보유출 사고에 따른 보상비용이라는 암초를 만났다. 일회성 비용 반영 시 손익에는 적지 않은 변동이 생길 수 있어서다.
티빙이 지난 분기 흑자 전환 이후로 수익성 개선을 본격화하는 시점에서 생긴 변수를 어떻게 처리할지 3분기 실적에 관심이 쏠렸다.
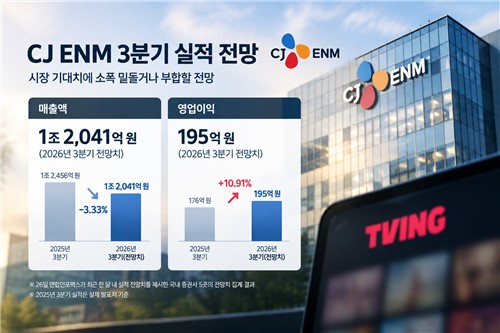
[출처: 연합인포맥스 컨센서스 종합, AI 생성 이미지]
27일 연합인포맥스가 최근 한 달 내 제시한 국내 증권사 5곳의 실적 전망치를 집계한 결과, CJ ENM은 올해 3분기 연결 기준 매출액 1조2천41억 원, 영업이익 195억 원을 거둘 것으로 전망됐다.
전년 동기 대비 매출액은 3.33% 줄었지만 영업이익은 10.91% 증가한 수준이다. 증권가 전망을 종합하면 3분기 실적은 시장 기대치에 소폭 밑돌거나 부합할 것으로 예상된다.
티빙 정보유출 사고에 따른 고객 보상 비용이 손익에 미리 반영된다면 실적 눈높이는 달라질 수 있다. NH투자증권은 보상 관련 일회성 비용을 1천953억 원으로 가정하고 해당 비용이 전부 3분기 반영될 경우 적자로 전환하는 등 실적 충격이 클 수 있다고 바라봤다.
티빙은 현재 정보유출 고객을 대상으로 추가 보상 신청을 받고 있다.
기존 보상 신청 기간인 9월 30일까지 신청을 마친 고객에게는 지난 6일부터 보상이 순차 지급되고 있고, 추가 신청 기간은 오는 30일까지로 연장됐다. 추가 신청한 보상 지급은 다음 달 4일부터 지급될 예정이다.
실제 보상금 지급 시점과 회계상 비용 인식 시점은 다를 수 있는 만큼 해당 비용이 CJ ENM의 손익에 언제, 얼마만큼 반영될지는 지켜봐야 한다.
티빙의 사업 자체는 흑자 기반을 다지고 있다. 대신증권에 따르면 티빙의 유료 가입자는 500만 명 중반, 월간활성이용자(MAU)는 900만 명 수준을 유지하고 있다.
김회재 대신증권 애널리스트는 고객 보상 비용 반영을 제외하면 경상적인 이익 기준으로 흑자 기조를 이어갈 것이라고 전망했다. 최용현 KB증권 애널리스트는 "티빙의 3분기 트래픽 감소는 계절적 비수기, 콘텐츠 부재에 따른 일시적 영향이라고 판단한다"면서 "구독자 증가, 광고 확대, 글로벌 확장 전략은 계속될 것"이라고 내다봤다.
TV 광고 부진은 여전히 부담이다. 다만 시청률과 제작 물량 증가를 고려하면 내년에는 광고 매출이 반등할 수 있다고 일부 증권가는 평가한다.
콘텐츠 제작·유통 부문에서는 글로벌 OTT를 통한 대형 작품 공급이 실적 방어에 기여할 것으로 전망됐다.
CJ ENM의 자회사 스튜디오드래곤[253450]은 3분기 매출액 1천605억 원, 영업이익 170억 원을 거둘 것으로 예상됐다. 전년 동기 대비 각각 17.59%, 61.9% 증가해 시장 기대치를 웃돌 전망이다.
제작비 규모가 큰 작품을 오리지널 형태로 공급하고, IP 보유 작품의 제작비 효율화와 제작 편수 증가로 수익성을 개선하고 있다는 평가가 나온다.
투자도 이어지고 있다.
CJ ENM은 지난 8월 내년부터 2031년까지 5년간 KBO리그 유무선 중계방송권과 영상사업권을 독점 확보할 예정이라고 공시했다. 당초 8월 말로 예정했던 계약 체결 시점은 9월로 한 차례 미뤄졌고, 다시 이달 중으로 연기됐다. 계약 금액은 공개되지 않았으나 지난 계약 대비 가격 상승 폭이 컸다는 평가가 나온다.
이외에도 음악, MLC(모바일라이브커머스) 등 신사업 전반에 대한 투자가 지속되고 있다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


