씨티 "한은, 내년 성장률 3.3%로 올릴 것…소비 낙수효과 확산"
(서울=연합인포맥스) 김학성 기자 = 씨티는 한국은행이 오는 11월 경제전망에서 내년 실질 국내총생산(GDP) 성장률을 기존 2.9%에서 3.3%로 0.4%포인트(p) 상향 조정할 것이라고 예상했다.
김진욱 한국씨티은행 수석이코노미스트는 27일 보고서에서 "3분기 GDP 호조는 최근 신현송 총재가 강조한 데이터 의존적 접근을 감안할 때 한국은행의 긴축적 통화정책 기조를 강화할 것"이라며 이같이 전망했다.
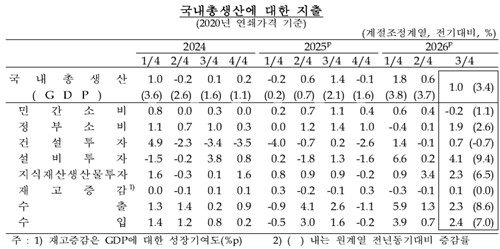
한은은 올해 3분기 실질 GDP가 전기 대비 1.0%, 전년 동기 대비 3.4% 성장했다고 이날 발표했다.
김 이코노미스트는 "2026년 4분기~2027년 2분기에는 메모리 업사이클 장기화와 내수로의 낙수효과에 힘입어 전기 대비 0.8~1.0%의 강한 실질 GDP 성장세가 이어질 것"이라며 "2026년 명목 GDP 성장률 전망은 기존 25%에서 26.7%로 상향하며, 이는 1978년 이후 가장 높은 수준"이라고 밝혔다.
그는 한은이 11월 26일 금융통화위원회를 통해 제시할 경제전망에서 올해와 내년 경제성장률 전망치를 각각 3.8%, 3.3%로 높일 것으로 봤다. 한은이 8월에 내놓은 전망치는 각각 3.3%, 2.9%였다.
김 이코노미스트는 메모리 반도체 호황이 이끄는 경기 확장이 더 오래 지속될 것이라고 내다봤다.
반도체 수출은 올해 189%, 내년 46% 증가할 것으로 전망했다. 가격 상승 속도는 둔화하겠지만, 출하량은 완만히 늘어날 것으로 판단했다.
그는 "(반도체) 장기공급계약(LTA)이 수출과 경상수지 흑자의 지속가능성을 높여 한은이 2026~2028년 잠재성장률과 중립금리 추정치를 상향할 가능성이 있다"고 분석했다.
반도체 주도 성장의 민간소비 낙수효과는 시차를 두고 나타날 것으로 관측했다. 한은에 따르면 3분기 민간소비는 전기 대비 0.2% 감소했다.
김 이코노미스트는 "민간소비는 상방 요인이 하방 요인을 웃돌 것"이라며 상방 요인으로 2026년 4분기 자동차 구매 정상화, 4분기부터의 주식 배당금 지급, 2027년 1분기 메모리 업체의 성과급 지급(GDP의 약 2%), 2027년 상반기 정부 이전지출 확대, 2026년 하반기~2027년 원화 강세를 꼽았다.
하방 요인은 금리 인상의 누적된 파급효과와 임대 주거비 상승, 가계부채 부담을 제시했다.
그는 "정부의 적극적인 재정지출은 반도체 주도 성장이 낳는 양극화를 완화하고 낙수효과의 폭넓은 확산에 기여할 수 있다"며 "정부 주도의 생산적 금융과 신산업에 대한 적극적인 투자는 생산성 확대에 기여할 것"이라고 강조했다.
한국은행
hskim@yna.co.kr

김학성
hskim@yna.co.kr


