JB금융 "NIM 4분기 반등…자담대·외국인 대출 연말 4.5조 목표"
(서울=연합인포맥스) 박경은 기자 = JB금융그룹이 순이자마진(NIM)이 3분기를 저점으로 4분기 반등할 것으로 전망했다.
수익성 중심의 자산 재편도 이어간다. 자동차담보대출과 외국인 대출 잔액을 4분기에만 10% 이상 늘려 연말까지 4조5천억원 규모로 확대할 계획이다.
김기홍 JB금융 회장은 27일 열린 올해 3분기 실적발표 컨퍼런스콜에서 "전반적으로 3분기를 바닥으로 4분기에는 NIM이 반등할 것으로 보고 있다"고 밝혔다.
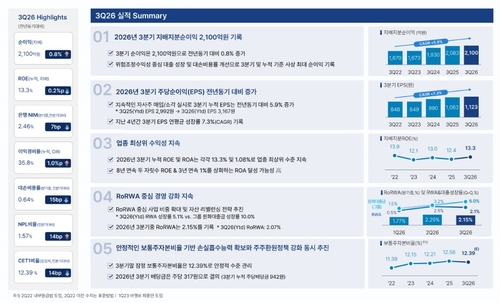
JB금융의 3분기 그룹 NIM은 3.07%, 은행 합산 NIM은 2.46%로 전 분기보다 각각 5bp와 7bp 하락했다. 조달비용이 낮은 핵심예금 비중이 줄어든 영향이다.
대출 성장에 힘입어 이자이익은 증가세를 이어갔다. 3분기 그룹 이자이익은 5천665억원으로 전 분기보다 2.1% 늘었다. 같은 기간 그룹 합산 대출은 5.0% 증가했다.
송종근 최고재무책임자(CFO)는 "CD금리와 코픽스 금리가 지난달 상승하는 모습을 보여 시장금리 상승 추세가 대출상품 금리에도 곧 반영될 것"이라며 "철저한 자산부채관리(ALM)와 위험가중자산이익률(RORWA) 중심의 성장으로 그룹 NIM이 조속히 반등할 수 있게 하겠다"고 말했다.
자동차담보대출과 외국인 대출은 두 자릿수 수준의 성장세를 이어갈 것으로 예상했다.
3분기 말 외국인 대출 잔액은 1조1천800억원으로 전 분기보다 9.3% 늘었다. 자동차담보대출은 2조9천300억원으로 11.4% 증가했다.
두 대출의 합산 잔액은 4조1천100억원으로 전 분기보다 10.8% 확대됐다. JB금융은 4분기에도 이를 약 10.5% 늘려 연말 잔액을 4조5천400억원까지 끌어올린다는 목표를 제시했다.
JB금융은 대출이 위험에 비해 얼마나 많은 이익을 내는지를 기준으로 여신을 T1~T4로 구분한다. 수익성이 높을수록 T1에 해당한다.
김 회장은 대출 포트폴리오 재편과 관련해 "T1이 가장 많이 증가했고 T4는 증가가 가장 적었다"며 계획한 방향대로 자산 구성을 조정하고 있다고 설명했다.
건전성에 대해서는 금리 상승과 경기 둔화에 따른 부담을 예상하면서도 대손비용을 계획 범위 안에서 관리할 수 있을 것으로 내다봤다.
JB금융의 3분기 누적 대손비용률은 0.77%로 상반기 0.83%보다 낮아졌다. 올해 3분기 충당금 전입액은 994억원으로 전 분기보다 13.5% 감소했다.
그는 "NIM이 상대적으로 높으면서 연체율이나 NPL 비율도 높은 포트폴리오의 비중을 늘리고 있다"며 자산 구성 변화에 따른 영향을 함께 고려해야 한다는 취지로 설명했다.
이승국 최고위험관리책임자(CRO)는 "가계여신의 연체와 고정이하여신(NPL) 증가는 어느 정도 예상했고 관리할 수 있는 수준에서 진행되고 있다"며 "기업여신은 담보가 많이 있지만 연체 발생이 건전성 지표에 부정적인 영향을 주고 있다"고 설명했다.
이어 연말까지 대손비용률을 사업계획 범위 내에서 관리할 수 있을 것으로 예상했다. 저신용자 연체 증가에 대비해 단순 신용대출보다 연체 민감도가 낮은 자동차담보대출 위주로 취급을 확대하고 있다는 설명이다.
김 회장은 주주환원과 관련해 "주가순자산비율(PBR)이 1배를 넘으면 주주환원 계획을 재검토해 발표하겠다고 밝힌 바 있다"며 "현재로서는 50% 수준에서 당분간 주주환원이 이뤄지지 않을까 생각한다"고 말했다.
김 회장은 "연간 지배주주 순이익 가이던스로 제시한 7천500억원 역시 차질 없이 달성할 수 있을 것으로 예상한다"며 "기발표한 주주가치 제고 계획대로 자사주 매입과 배당을 차질 없이 해나갈 것"이라고 말했다.
[출처 : JB금융]
gepark@yna.co.kr

박경은
gepark@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


