국고채 강세 못 따라가는 크레디트…퇴직연금 자금 수급 개선 이끌까
(서울=연합인포맥스) 손지현 기자 = 최근 외국인의 국채선물 순매수에 힘입어 서울채권시장이 강세 흐름을 이어가고 있지만, 크레디트 시장은 좀처럼 이를 따라가지 못하고 있다.
이에 채권시장에서는 연말을 앞두고 퇴직연금 관련 자금이 유입되면 부진한 크레디트 수급이 개선될 수 있을지 주목하고 있다.
28일 채권시장에 따르면 최근 국채선물과 금리스와프(IRS)를 중심으로 금리가 빠르게 하락하고 있지만, 크레디트 시장에서는 매수세가 뚜렷하지 않은 것으로 나타났다.
1년물 은행채와 통안채 간 금리 스프레드는 전일 50.4bp로, 이달 초(55.2bp) 대비 그리 좁혀지지 않는 모습이다. 카드채와 기타금융채 스프레드도 각각 60bp 후반 수준대로, 이달 초와 유사한 흐름을 이어갔다.
전일 국고채 주요 금리가 민평 기준 이달 초 대비 작게는 25bp, 많게는 40bp 넘게 급락한 것에 비하면 온도차가 크게 난다. 국고채 3년물 금리는 전일 3.762%로, 이달 초(4.015%) 대비 25.3bp 내렸고, 10년물 금리는 4.038%로 같은 기간 40.4bp 급락했다.
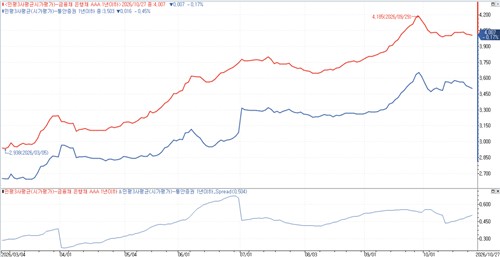
1년물 은행채와 통안채 간 금리 스프레드
최근 채권시장의 강세는 외국인의 강한 국채선물 순매수가 주도하면서, 국내 기관들이 적극적으로 따라붙기 어려운 데다 크레디트물 수급 개선 요인과도 맞물리지는 않았기 때문인 것으로 풀이된다.
한 증권사의 채권 딜러는 "국고채 시장은 국채선물 등을 중심으로 강세를 보이고 있지만 크레디트는 여전히 이를 따라가지 못하고 있다"며 "펀더멘털 개선보다는 외국인 수급이 이끄는 장인 만큼 크레디트 시장에는 경계심이 있는 것 같다"고 말했다.
이 가운데 시장의 시선은 연말을 앞두고 유입될 퇴직연금 관련 자금으로 향하고 있다.
퇴직연금 자금은 계절적으로 연말 크레디트 시장의 수급을 뒷받침할 수 있는 요인으로 꼽힌다. 증권사의 종합투자계좌(IMA)와 발행어음 자금 또한 A급 이하 크레디트물에 대한 수급을 지지할 수 있다.
시장에서는 아직 퇴직연금 관련 자금의 집행이 본격적으로 나타나지는 않고 있는 것으로 보고 있다.
다른 증권사의 채권 딜러는 "아직 퇴직연금 자금 집행은 이뤄지지 않은 것으로 알고 있다"며 "통상 11월은 돼야 선취매가 이뤄지곤 한다"고 말했다.
그는 "자금이 들어온다면 크레디트 시장도 지금보다는 따라갈 수 있지 않을까 싶다"고 언급했다.
더 나아가 퇴직연금 관련 자금 유입에 더해 11월 금융통화위원회를 확인한 이후부터 크레디트 투자 심리가 변할 수 있다는 시각도 나왔다.
11월 금통위에서 금리 인상이 단행된다면, 최종금리 레벨과 가까워지게 되고 불확실성 완화 측면에서 크레디트 매수세가 유입될 수 있다는 시각이다. 동결한다면 그 자체로 크레디트 매수 심리가 강하게 살아날 수 있다.
또다른 채권시장 참여자는 "연말 퇴직연금 관련 자금을 집행하는 곳들은 보수적인 기관들이어서, 금리 경로와 수급 여건 등을 확실하게 확인하고 움직이려고 할 것"이라며 "11월 금통위를 확인하고 12월에 자금을 집행하는 것이 그들에게는 적절한 대응이라고 여겨질 수 있다"고 말했다.
그는 "퇴직연금 관련 자금 유입 기대가 이어지고 11월 금통위까지 확인하고 나면, 크레디트 시장의 분위기가 달라질 수 있지 않을까 싶다"고 언급했다.
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


