환율·금·은 급등 후폭풍…고려아연 실적 기대치 밑돌라
(서울=연합인포맥스) 윤은별 기자 = 고려아연[010130]의 올해 3분기 실적이 시장 기대치에 못 미칠 가능성이 거론되고 있다.
달러-원 환율, 금·은 등 귀금속 가격이 전 분기 대비 급락한 영향이다. 지난 2분기 환율과 금·은 가격 급등에 힘입어 거뒀던 호실적의 반작용을 고스란히 맞게 되는 셈이다.
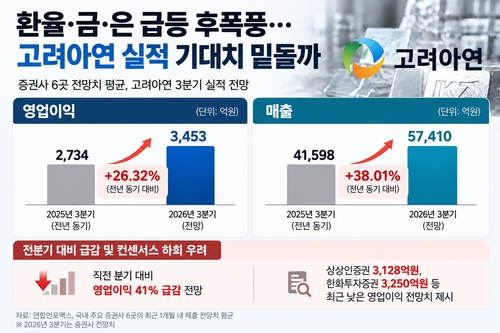
28일 연합인포맥스가 국내 주요 증권사 6곳의 최근 1개월 내 제출 전망치를 종합한 결과, 고려아연의 올해 3분기 영업이익은 전년 동기 대비 26.32% 증가한 3천453억원을 기록할 것으로 예상됐다.
매출은 38.01% 늘어난 5조7천410억원으로 전망됐다.
[출처: 연합인포맥스, AI 생성 이미지]
전년 동기보다는 개선됐지만 직전 분기와 비교하면 영업이익이 약 41% 급감할 것으로 예상됐다. 특히 최근 증권가에서는 실제 실적이 이 같은 컨센서스마저 밑돌 수 있다는 전망이 잇따르고 있다.
상상인증권과 한화투자증권은 최근 고려아연의 3분기 영업이익이 시장 전망치를 밑돌 것으로 보인다면서 각각 3천128억원, 3천250억원을 예상했다.
고려아연의 실적을 좌우하는 주된 요인인 환율과 금·은 등 귀금속 가격이 일제히 급락한 영향이 컸다. 높은 시기에 매입한 원재료가 3분기 생산원가에 반영됐지만, 가격 하락이 판매 가격에 반영되면서 수익성이 악화했다. 환율 하락은 원화 환산 매출에도 부담으로 작용한다.
권지우 한화투자증권 연구원은 3분기 평균 은 가격이 전 분기 대비 14.4%, 환율은 5.4% 하락했다고 분석했다.
이는 지난 2분기 때 높은 수준의 환율과 귀금속 가격으로 수혜를 입었던 것과 대조됐다. 올해 2분기 고려아연의 영업이익은 전년 동기보다 126.8% 급증한 5천871억원을 기록한 바 있다.
중국의 제련설비 공급과잉과 광산 개발 지연에 따른 제련수수료(TC) 하락도 부담이다. 중국 아연 정광 스팟 TC가 마이너스 영역까지 떨어지면서 수익성을 압박하고 있다.
자회사 실적 개선은 감익 폭을 일부 상쇄할 전망이다. SMC는 황산 판매 등에 힘입어 전 분기보다 이익 기여도가 높아지고, 페달포인트는 전 분기 발생했던 일회성 비용이 소멸하면서 실적이 정상화할 것으로 예상됐다.
전문가들은 이번 3분기를 저점으로 고려아연의 실적이 반등할 가능성에 주목하고 있다. 높은 원가가 소진되고 가격 낙폭도 줄면서 수익성 부담이 완화될 것으로 분석했다.
장재혁 메리츠증권 연구원은 "3분기는 가장 비싸게 사서 싸게 파는 국면이었다면, 4분기는 조금 비싸게 사서 적당한 가격에 파는 셈"이라면서 4분기부터 완만한 실적 회복을 예상했다.
다만 향후 실적에선 그간 주가에 긍정적으로 반영됐던 미국 제련소 건설의 재무 부담을 확인할 필요가 있다는 지적도 나왔다. 고려아연은 미국 테네시주에 통합 제련소 건설을 추진 중으로, 내년 착공과 2029년 완공을 목표하고 있다.
장 연구원은 "올해 연말부터 내년 초 기존 사업의 이익과 미국 제련소 투자에 따른 재무 부담을 점검할 필요가 있다"면서 "미국 제련소 투자를 위한 47억달러 규모 자금조달은 미국 국채금리와 가산금리 등 최종 조건에 따라 향후 금융비용 부담과 투자 경제성이 달라질 수 있다"고 분석했다.
고려아연의 전날 주가는 전 거래일 대비 1.30% 오른 85만6천원에 정규 장을 마감했다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


