SK하이닉스 "HBM4, 4Q 출하량·매출 비중 모두 HBM3E 넘을 것"(종합)
키옥시아 투자수익 3분기 특별배당 이외 2026년 결산배당으로 추가 지급
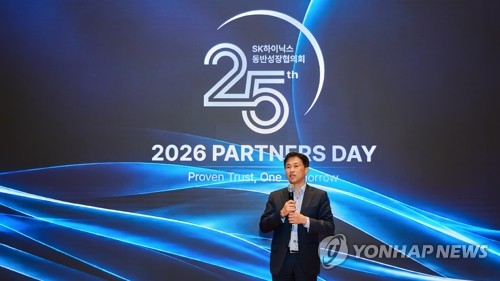
(서울=연합뉴스) SK하이닉스는 지난 28일 곽노정 대표이사 사장이 '2026 파트너스 데이'에서 참석자들에게 감사 인사말을 전했다고 밝혔다. 2026.9.29 [SK하이닉스 제공. 재판매 및 DB 금지] photo@yna.co.kr
(서울=연합인포맥스) 한종화 윤영숙 기자 = SK하이닉스[000660]가 4분기부터 HBM4가 고대역폭 메모리(HBM) 제품군의 주력으로 자리 잡을 것으로 전망했다.
김우현 SK하이닉스 최고재무책임자(CFO)는 28일 3분기 실적 발표 컨퍼런스 콜에서 "HBM4 12단 제품은 주요 고객과 협의된 일정대로 순조롭게 출하를 이어가고 있다"며 "4분기 HBM4는 전체 HBM 출하량과 매출에서 차지하는 비중이 모두 HBM3E를 넘어서 주력 제품으로 자리 잡을 것"이라고 설명했다.
HBM을 포함한 D램 부분은 10나노급 6세대(1c) 나노미터 공정 확대에 따른 생산 증가와 청주 M15X 공장 확장을 통한 HBM4 생산 증가가 동시에 이뤄지고 있다. M15X는 연말 생산능력의 최대치에 도달할 전망이다.
이에 따라 4분기 D램 출하량은 전 분기 대비 20% 중반대의 성장이 예상된다.
SK하이닉스는 4분기 1c 나노미터 기반 DDR5와 AI 서버용 LPDDR5 소캠(SOCAMM) 판매를 확대해 고부가가치 서버형 제품 중심의 포트폴리오를 더욱 강화할 계획이다.
제품 가격도 전 분기 수준의 높은 상승률을 나타냈다.
3분기 D램 가격의 강세가 이어지고, HBM4 판매 비중이 확대되면서 D램의 평균판매단가(ASP)는 20% 후반 수준의 높은 상승률을 기록했다.
낸드는 고부가 제품 위주의 판매 조정으로 출하량이 소폭 감소했지만 ASP는 20% 중반대의 상승률을 나타냈다.
메모리에 대한 수요는 2030년까지 수요가 공급을 초과할 것으로 예상됐다.
김우현 CFO는 "실제 공급 여건을 고려한 2027년 실현 가능 수요는 올해와 유사하게 D램은 20% 중반, 낸드는 10% 후반대 성장을 보일 것"이라고 말했다.
곽노정 SK하이닉스 사장은 손자회사인 솔리다임의 기업공개(IPO) 검토 중단에 대해 설명했다.
곽 사장은 "솔리다임의 IPO를 통한 외부 자본 활용은 SK하이닉스의 투자 부담을 완화하고 주주환원 여력도 확대할 수 있을 것으로 기대했다"고 설명했다.
이어 "그러나 최근 금융시장의 변동성과 반도체 업계의 주가 조정을 종합적으로 고려한 결과, 현 시점에서는 IPO를 통해 당초 기대했던 효과를 충분히 달성하기 어렵다고 판단했다"고 덧붙였다.
곽 사장은 "솔리다임은 앞으로도 AI 데이터센터(DC) 스토리지 시장에서 경쟁력을 강화하고 성장 기회를 확보해 나갈 것"이라며 "투자와 재원 조달 방안은 솔리다임과 SK하이닉스의 기업 가치와 주주 가치 제고에 부합하는 방향으로 추진하겠다"고 강조했다.
SK하이닉스는 키옥시아 투자 수익은 3분기 주당 1만원의 특별 배당으로 환원하고, 나머지는 2026년 회계연도의 결산이 확정된 후 결산 배당에 포함해 지급한다고 밝혔다. 자사주 매입은 매 분기 지속해 나갈 예정이다.
곽 사장은 "올해 실현한 키옥시아 투자 수익을 특별 배당으로 주주 여러분께 돌려드리고자 한다"며 "앞으로도 이 원칙을 변함없이 지켜 나가며 주주 여러분께서 전략적 투자의 성과를 직접 체감하실 수 있도록 하겠다"고 강조했다.
jhhan@yna.co.kr
ysyoon@yna.co.kr

한종화
jhhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


