키움證 "내년 달러-원 평균 1,355원…원화 강세의 역설 주목"
연간 1,250~1,450원…기업 환전에 하락 후 해외투자 수요에 반등
키움증권
(서울=연합인포맥스) 김지연 기자 = 키움증권은 내년 달러-원 환율이 연초 일시적으로 1,300원을 밑돈 뒤 점진적으로 반등할 것으로 전망했다.
반도체 기업의 원화 환전이 연초 환율 하락을 이끌겠지만, 이후에는 환전 수요가 둔화하고 해외투자에 따른 달러 수요가 하단을 지지할 것이라는 분석이다.
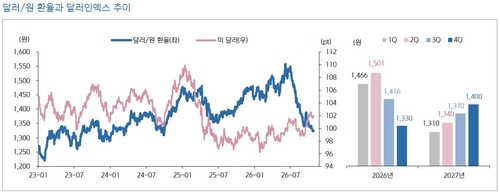
키움증권은 28일 '2027년 금융시장 전망: 기대에서 증명으로' 연간전망 보고서에서 내년 달러-원 연평균 환율을 1,355원, 연중 예상 범위를 1,250~1,450원으로 제시했다.
분기별 전망치는 1분기 1,310원, 2분기 1,340원, 3분기 1,370원, 4분기 1,400원이다.
김유미 키움증권 이코노미스트는 "내년 상반기 중 일시적으로 1,300원을 하회할 수 있으나, 추세적 원화 강세는 외환 수급 개선의 지속 여부에 좌우될 것"이라고 예상했다.
연초에는 반도체 기업의 성과급과 법인세, 주주환원 및 국내 설비투자를 위한 원화자금 수요가 집중될 것으로 봤다. 수출로 벌어들인 달러가 국내 지출을 위해 환전되면서 원화 강세를 뒷받침한다는 설명이다.
다만 기업의 원화 자금 수요가 모두 달러 매도로 이어지는 것은 아니라고 짚었다.
김 이코노미스트는 "실제 환전 규모는 기업의 원화 유동성과 외화자산 보유, 자금조달 방식에 따라 달라질 가능성이 있다"며 "연초 환율 하락의 강도와 지속성은 기업의 실제 달러 매도 규모와 외환 수급 여건에 좌우될 것"이라고 설명했다.
상반기 중반 이후 계절적 환전 수요가 둔화하는 가운데, 해외투자 확대와 미국의 상대적인 성장 우위가 환율 반등을 뒷받침할 것으로 예상했다.
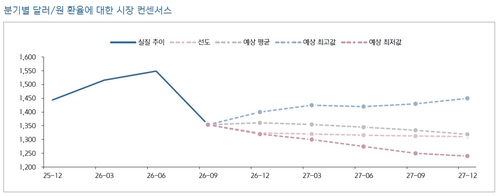
그는 "시장은 내년 말까지 완만한 환율 하락을 예상하고 있다"며 "당사는 상반기 기업 환전 수요가 집중된 이후 구조적 달러 수요 및 달러 반등 압력으로 하반기 환율이 재상승할 가능성에 주목한다"고 밝혔다.
원화 강세가 오히려 추가 강세를 제약하는 '원화 강세의 역설'도 지목했다.
과도한 원화 강세는 반도체 기업 수익성에 부담을 줄 수 있다. 반도체 수출 둔화 우려가 확대되면, 경상수지 흑자와 외화 공급에 대한 기대가 약해져 환율 상승 압력이 커질 수 있다는 분석이다.
김 이코노미스트는 "기업의 달러 매도 축소와 환전 지연, 시장 기대심리 변화가 맞물려 환율 반등 압력이 확대될 수 있다"고 설명했다.
개인과 연기금 등의 해외투자도 환율 하락을 제한할 요인으로 꼽았다. 한미 금리차 축소에 따른 원화 강세 효과도 내년 초를 정점으로 점차 약해질 것으로 전망했다.
키움증권은 미국 연방준비제도(Fed·연준)가 올해 12월 인상을 끝으로 최종금리 4.25%에 도달하고, 한국은행은 오는 11월과 내년 1분기 추가 인상을 통해 기준금리를 3.50%까지 올릴 것으로 예상했다.
이후에는 금리차 축소 효과가 약해지고 하반기 성장 동력이 둔화하면서 달러-원이 점진적으로 반등할 것으로 내다봤다.
한편 경제 기초여건 등을 반영한 균형환율은 1,350원 내외로 추정했다. 다만 실제 환율은 단기 수급과 시장 심리에 따라 균형 수준에서 벗어날 수 있다고 설명했다.
김 이코노미스트는 "향후 환율은 과거 수준으로의 단순 회귀보다 변화된 외환 수급 구조와 경제 기초여건을 반영할 것"이라고 덧붙였다.
키움증권
jykim2@yna.co.kr

김지연
jykim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


