한은 "탄소중립 이행에 2060년까지 성장률 연평균 0.06~0.07%p↓"
"탄소가격 상승으로 생산자물가 연평균 0.04%p↑"
"선형·조기감축 간 우열 없지만 부담 집중 시기 갈려"
"기후변화 완화 편익이 비용보다 커…친환경기술 지원해야"
한국은행
(서울=연합인포맥스) 김학성 기자 = 2050년 탄소중립을 이행하는 과정에서 우리나라 경제성장률이 2060년까지 연평균 0.06~0.07%포인트(p) 낮아질 것이라는 한국은행의 분석이 나왔다. 생산자물가 상승률은 연평균 0.04%p 높아질 것으로 추산됐다.
한은은 28일 발표한 BOK 이슈노트 '탄소중립 이행경로의 경제적 영향(김재윤·연정인 과장)'에서 이같이 밝혔다.
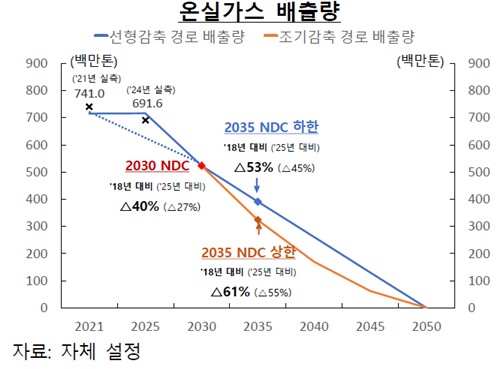
정부는 2050년까지 탄소 순배출량을 '0'으로 만든다는 목표 아래 2030년과 2035년 국가 온실가스 감축목표(NDC)를 2018년 배출량 대비 각각 40%, 53~61%로 설정했다.
한은은 탄소중립 정책이 두 갈래로 실물경제에 영향을 미친다고 봤다. 배출권거래제 대상 업체를 중심으로 한 배출한도 규제는 음(-)의 공급충격으로, 친환경 기술 보급 확대는 양(+)의 공급충격으로 작용한다는 것이다.
감축정책이 강화될수록 탄소집약산업을 중심으로 생산이 위축되고 비용이 올라 성장과 물가에 부정적 영향이 나타날 수 있는 것으로 판단됐다.
한은은 감축 속도에 따라 시나리오를 '선형감축'과 '조기감축'으로 나눴다. 선형감축은 2025년 7억톤인 온실가스 배출량이 2030년 NDC와 2035년 NDC 하한(-53%)을 직선으로 거쳐 2050년 0에 도달하는 경로다. 조기감축은 초반 감축 속도를 높여 2030년 NDC와 2035년 NDC 상한(-61%)을 아래로 볼록하게 지난 뒤 2050년 0에 이르는 경로다.
한국은행
◇ 조기감축 시 GDP 일찍 감소하지만 2050년 낙폭은 작아
탄소가격은 조기감축 경로에서는 2030~2040년에, 선형감축 경로에서는 2045년 이후 가파르게 오를 것으로 전망됐다. 조기감축 경로에서는 초반부터 탄소가격이 높게 형성되면서 화석연료 의존도가 빠르게 낮아지는 것으로 나타났다.
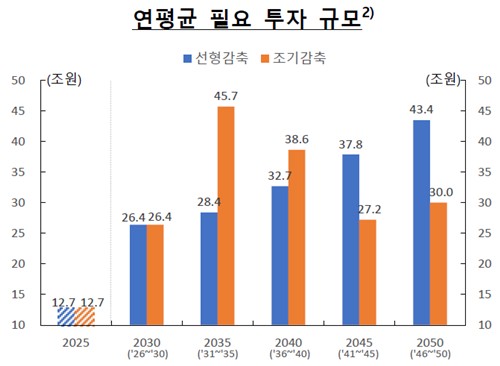
재생에너지 보급 등 에너지 공급 부문 전환을 위한 투자수요도 경로별로 시차를 보였다.
한은은 "조기감축 경로에서는 2035년 전후 투자수요가 최대로 확대됐다가 점차 축소되는 반면, 선형감축 경로에서는 2050년경 정점에 도달한다"고 설명했다.
다만 2026~2050년 누적 투자 규모는 두 경로 모두 840조원 안팎으로 비슷할 것으로 추산됐다.
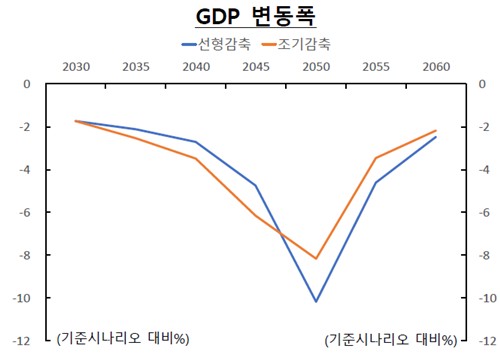
거시경제 영향을 보면 조기감축 시나리오에서 국내총생산(GDP)은 기준 시나리오(추가적인 감축 노력 없이 기존 추세대로 성장하는 경로) 대비 2040년 3.5%, 2050년 8.2% 줄어드는 것으로 분석됐다. 선형감축 시나리오에서는 감소 폭이 각각 2.7%, 10.2%였다.
조기감축은 GDP 감소가 더 일찍 나타나는 대신 2050년 시점의 감소 폭은 선형감축보다 작은 셈이다. 두 경로 모두 2050년 이후에는 저탄소 기술 보급이 확대되면서 회복세를 보일 것으로 예상됐다.
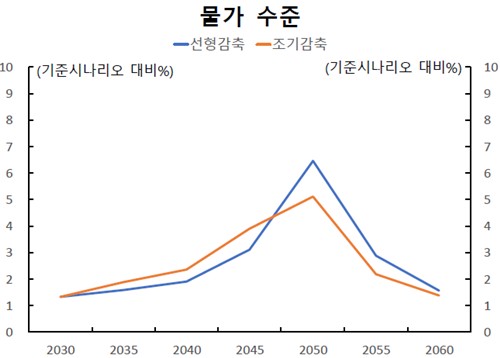
물가 측면에서는 탄소중립이 상방 요인으로 작용한다.
한은은 "2030~2045년에는 조기감축 경로에서, 2045~2050년에는 선형감축 경로에서 물가 상승 압력이 확대된다"고 밝혔다.
생산자물가에 미치는 영향은 2060년까지 연평균 0.04%p로 추정됐다.
산업별로는 정유·화학·시멘트·철강 등 탄소집약도가 높은 제조업과 발전업의 생산 위축과 부가가치 감소가 클 것으로 분석됐다. 서비스업에 미치는 영향은 제한적일 것으로 평가됐다.
한국은행
한국은행
◇ 성장↓·물가↑에 통화정책 상충 초래…기대인플레 긴요
한은은 탄소중립 이행에 따른 공급충격이 성장은 낮추고 물가는 높이는 만큼 통화정책 운용에서 물가안정과 경기안정 간 상충관계를 초래할 수 있다고 지적했다.
다만 탄소집약재 가격 상승 자체는 통화정책 대응 대상이 아니라고 선을 그었다.
한은은 "탄소집약재의 가격 상승은 충격의 특성상 통화정책으로 상쇄하기 어려울 뿐 아니라, 탄소집약재의 상대가격을 높이려는 탄소중립 정책의 취지에 부합하는 가격 인상"이라고 설명했다.
그러면서 "이러한 비용 상승이 광범위한 가격 전가와 임금 상승 요구를 거쳐 기대인플레이션의 지속적 상승으로 이어질 경우에는 통화정책 대응이 불가피한 만큼 기대인플레이션 안정이 긴요하다"고 강조했다.
탄소중립 이행이 중립금리의 상방 요인이 될 수 있느냐는 질문에 김재윤 과장은 "탄소집약 산업을 중심으로 한 상대가격 상승이 전반적 기대인플레이션 상승으로 이어질지는 또 다른 이슈"라며 "영향을 정확히 가늠하기 어렵다"고 답했다.
한은은 정부가 탄소집약 산업의 온실가스 감축기술 개발을 재정으로 지원하고, 금융권은 저탄소 전환에 적극적인 기업에 자금을 적시에 공급해야 한다고 제언했다.
한편, 이번 분석에는 탄소중립 달성에 따른 기후변화 완화의 편익이 반영되지 않았다. 연구 목적과 부합하지 않는다는 이유에서다. 한은은 선행연구에서 제시된 기후변화 완화 편익(성장률 +0.3%p 내외)이 탄소중립 이행 비용(-0.06~0.07%p)을 웃돈다고 언급했다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


