한국콜마, 3분기 스킨케어 수요 견조…영업익 50% 넘게 늘어
선케어 비수기 영향 상쇄…생산능력 한계는 부담
[출처: 연합인포맥스, AI 생성 이미지]
(서울=연합인포맥스) 변명섭 기자 = 한국콜마[161890]의 지난 3분기 영업이익이 전년 동기 대비 50% 넘게 증가했을 것으로 전망됐다.
스킨케어 중심의 국내 법인 수주가 이어지며 선케어 비수기 영향을 상쇄한 것으로 평가됐다.
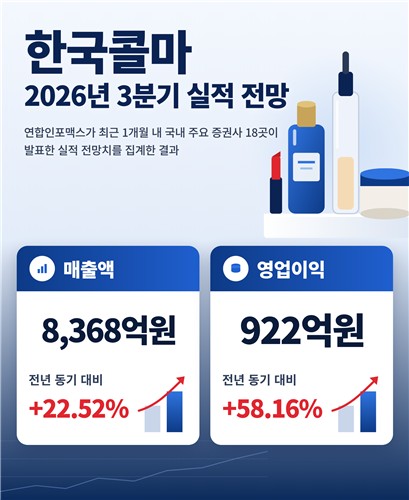
29일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 1개월 내 보고서를 낸 국내 주요 증권사 18곳은 한국콜마가 지난 3분기 매출액 8천368억원, 영업이익 922억원을 각각 나타냈을 것으로 예상했다.
이는 전년 동기 대비 각각 22.52%, 58.16% 증가한 수준이다.
매출액 전망치는 최저 8천272억원에서 최고 8천562억원, 영업이익 전망치는 최저 873억원에서 최고 977억원 사이에 분포했다.
가장 주목되는 점은 국내 법인의 성장세다.
주요 증권사들은 국내 법인 매출액이 4천300억원대로 전년 동기 대비 34% 안팎 늘고 영업이익률은 15%대를 유지했을 것으로 추정했다.
선케어 출하가 줄어드는 시기에 스킨케어 주문이 빈자리를 메웠다는 분석이다.
형권훈 SK증권 연구원은 "주력 생산품인 선케어 제품의 출하가 2분기보다 줄었지만 올해는 스킨케어 수요가 강해 계절적 비수기 영향을 상쇄했을 것"이라고 말했다.
시장에서 제기된 용기 수급 차질 우려도 오히려 수요가 강하다는 신호로 해석됐다.
주요 증권사들은 일부 브랜드의 주문 확대 속도를 부자재 협력사가 따라가지 못한 일시적 문제로 봤다.
용기 자회사 연우의 매출도 전년 동기 대비 30% 안팎 늘었을 것으로 추정됐다.
해외 법인의 회복에는 시간이 더 걸릴 것으로 예상됐다.
LS증권은 중국 법인이 매출액 296억원으로 전년 동기 대비 7% 줄고 20억원 수준의 영업 적자를 냈을 것으로 추정했다. 미국 법인은 매출액 184억원에 15억원 수준의 영업 적자를 예상했다.
다만 생산능력 한계는 부담 요인으로 꼽혔다.
수요가 강해도 조업일수가 적고 설비가 부족해 매출 증가율이 시장의 기존 기대를 다소 밑돌 수 있다는 지적이 나왔다.
오린아 LS증권 연구원은 "향후 실적의 핵심 변수는 수요보다 공급 대응력"이라며 "2027년 7월 증설 가동 전까지 생산능력 확보가 성장 속도를 좌우할 것"이라고 분석했다.
4분기 전망치를 높여 잡는 곳도 나왔다. SK증권과 현대차증권은 업황 호조를 반영해 4분기 실적 추정치를 올렸다.
글로벌 화장품 대기업 고객 비중은 커지고 있다.
키움증권에 따르면 국내 법인 매출에서 글로벌 화장품 대기업이 차지하는 비중은 2023년 3.7%에서 올해 2분기 8% 수준으로 높아졌다.
손예빈 키움증권 연구원은 "북미 일반의약품 시장에서는 신규 선케어 필터의 FDA 승인을 계기로 연말부터 수주가 본격화할 것"이라며 "내년 하반기 증설이 이뤄지면 질적 성장이 외형 확대로 이어질 것"이라고 내다봤다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


