환율 내려도 불닭 잘 팔리면 그만
원화 강세에도 3분기 영업익 40% 증가 전망
비용 효율화로 수익성 방어…유럽 수출은 하반기 둔화할듯
(서울=연합인포맥스) 정수인 기자 = 삼양식품이 원화 강세에 최근 들어 손꼽히는 주가 급락을 겪었다. '불닭'을 중심으로 해외 매출 비중이 80%를 웃도는 만큼 수익성 악화 우려가 커진 탓이다.
다만 불닭의 견조한 글로벌 수요가 환율 하락 부담을 일부 상쇄할 것으로 전망됐다. 비용 효율화까지 더해지면서 3분기 실적도 성장세를 이어갈 것으로 보인다.
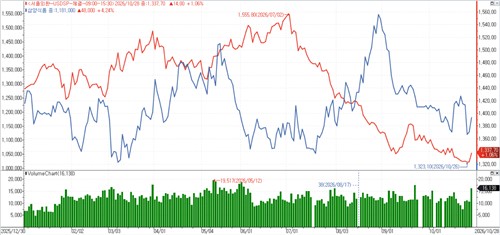
[출처: 연합인포맥스 캡처]
29일 연합인포맥스 현재가(화면번호 3111) 화면에 따르면 전날 정규시장에서 삼양식품 주가는 전일 대비 5.21% 오른 119만2천 원에 거래를 마쳤다.
지난 26일 주가가 전일 대비 8.90% 급락한 111만6천 원까지 밀린 뒤 반등했다.
한유정 한화투자증권 애널리스트는 당시 주가 급락에 대해 "최근 10년 중 두 번째로 큰 시장 대비 하락폭"이라며 "3분기 실적 부진 우려에 달러-원 환율이 장중 1,320원대까지 내려오면서 매도가 집중된 것으로 판단한다"고 분석했다.
증권가는 환율 부담에도 삼양식품이 3분기 시장 기대치에 부합하는 연결 실적을 거둘 것이라고 보고 있다.
연합인포맥스가 최근 한 달 내 국내 증권사 11곳의 실적 전망치를 집계한 결과, 삼양식품[003230]은 3분기 연결기준 매출액 8천95억원, 영업이익 1천836억 원을 기록할 것으로 예상됐다.
전년 동기 대비 각각 28.09%, 40.33% 증가한 수준이다.
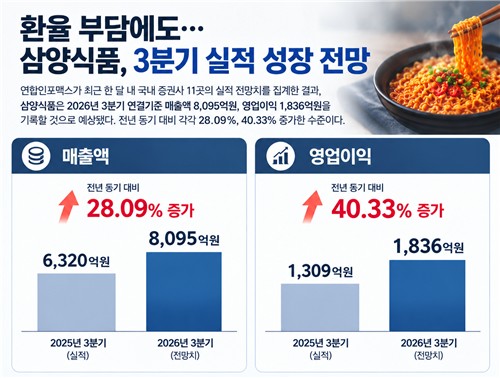
[출처: 연합인포맥스 컨센서스 종합, AI 생성 이미지]
해외 매출 비중이 80%를 웃도는 삼양식품에 원화 강세는 분명한 부담 요인이다. 달러를 원화로 환산한 실적은 줄어들 수밖에 없다.
원가율은 전 분기보다 상승했을 것으로 추정됐다. 추석 연휴에 영업일수가 줄며 수출 물량도 함께 줄었고, 원부자재비나 운송비 등 고정비 부담도 늘었기 때문이다.
그래도 여전히 불닭의 글로벌 수요는 좋다. 회사가 2분기보다 마케팅 등 비용도 효율적으로 관리한 덕에 환율 하락 부담을 상쇄할 것이라고 전망됐다.
최고운 한국투자증권 애널리스트는 "팜유 원가부담과 물류비가 증가했으나 일부 일회성 요인이 사라지고 광고비 집행이 다시 매출의 4% 수준으로 내려오면서 영업이익률은 2분기와 유사할 전망"이라고 바라봤다.
유럽 수출의 일시적인 둔화는 변수다. 영국 법인의 주요 거래처를 교체하며 일부 매출 인식이 지연됐다고 파악됐다.
박성호 LS증권 애널리스트는 "통상 거래선 조정 영향이 두 개 분기 가량 이어졌던 점을 감안하면 내년 1분기부터 유럽 수출 성장에 탄력이 붙을 전망"이라고 했다.
내년 가격 인상 가능성도 거론된다.
일부 증권가에서는 원화 강세와 소맥·팜유 가격, 에너지 및 운반비 상승 등을 고려하면 내년에도 가격 인상 명분이 충분하다고 보고 있다.
늘어나는 해외 불닭 수요에 대응하기 위해 생산능력 확대도 예상된다.
중국 자싱 공장은 내년 1분기 가동을 목표하고 있고, 연내 해외 신규 공장 건설에 대한 의사결정도 내릴 것으로 점쳐진다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


