"호스피스·배관 사업의 결합"…제프리스, 케메드 투자의견 '매수' 상향
(서울=연합인포맥스) 이장원 선임기자 = 호스피스 전문 의료 서비스와 배관 청소 포트폴리오를 보유한 미국 케메드(NYS:CHE)가 실적 안정성을 회복하며 주가 상승 탄력을 받을 것이라는 월가 분석이 나왔다.
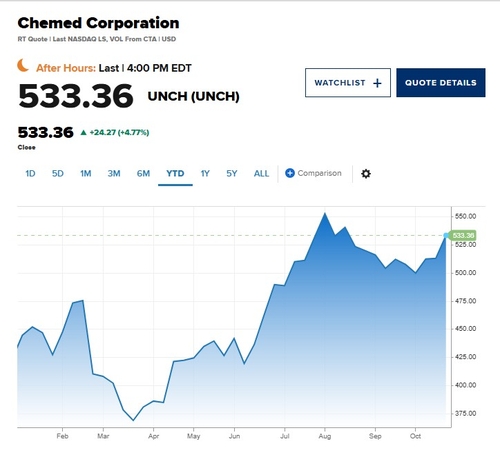
28일(현지 시각) CNBC에 따르면, 투자은행 제프리스는 케메드에 대한 투자 의견을 기존 '보유(Hold)'에서 '매수(Buy)'로 상향 조정하고, 목표주가를 520달러에서 620달러로 올렸다.
이는 26일 종가 대비 약 22%의 추가 상승 여력이 있음을 의미한다.
이번 투자 의견 상향은 케메드가 시장 예상치를 뛰어넘는 3분기 실적을 발표한 직후 이뤄졌다.
브라이언 탄퀼럿 제프리스 애널리스트는 고객 노트에서 "과거 투자자들은 케메드를 명확한 프리미엄을 받는 방어적이고 안전한 '복리 성장주(Compounder)'로 평가했고 다수 펀드의 핵심 보유 종목이었다"라면서 "최근 실적 가시성과 안정성을 저해했던 운영상 악재에서 벗어남에 따라 4분기 및 올해 전체 실적이 회사의 가이던스를 상회할 것으로 예상돼 과거의 프리미엄 밸류에이션을 되찾을 것"이라고 전망했다.
케메드는 지난 1년간 주가가 약 16% 상승하며 S&P 500 지수 수익률을 앞질렀다.
다만, 2025년 메디케어 호스피스 지급 한도 제한으로 인한 고객 기반 축소 우려 탓에 같은 기간 23% 상승한 S&P 500 헬스케어 섹터 에는 미치지 못했다.
현재는 해당 메디케어 이슈에서 완벽히 벗어났다고 탄퀼럿 애널리스트는 평가했다.
사업의 다른 축인 배관·하수구 청소 브랜드 '로토루터' 역시 실적 안정화 국면에 접어들었다는 분석이다.
탄퀼럿 애널리스트는 "로토루터의 매출이 안정화되고 마케팅 비용 증가 여파가 장기 실적 기대치에 완전히 반영됨에 따라 케메드 전체의 연결 실적이 예측 가능하고 건전한 성장 궤도로 복귀할 것"이라고 진단했다.
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


