[재팬위크 2026] 상폐기준 강화에 변화 시작된 日거래소…국내와 온도차
"상장만이 답 아냐"…日그로쓰 강화에 회수시장 다변화
한국도 상장 문턱 높이는데…일본 사례 눈길
(도쿄=연합인포맥스) 노요빈 기자 = 일본 벤처투자업계가 도쿄증권거래소(TSE)의 그로쓰(Growth) 시장 상장 유지 기준 강화 방안이 시행 전부터 주식시장 선진화를 촉진하고 있다고 평가했다.
한국과 일본이 나란히 증시의 상장 문턱을 높이는 가운데, 앞선 정책 발표 이후 일본 시장에 찾아온 변화에 관심이 쏠린다.
리노베이트 파트너스는 29일 일본 자본시장의 최대 설명회(IR)인 '재팬위크'를 맞아 도쿄아메리칸클럽 멘하탄3 홀에서 '새로운 일본 회수시장 시대'를 주제로 간담회를 개최했다.
이날 간담회는 벤처캐피탈(VC)과 신탁은행 등 다양한 벤처투자 전문가가 참여해 도쿄증권거래소(TSE)의 강화된 상장 조건에 따른 현황을 공유하고, 앞으로의 발전 방향을 논의하는 패널토론이 진행됐다.
지난해 TSE는 5년 뒤인 2030년 3월부터 그로쓰 시장 상장 이후 5년 뒤 시가총액이 100억엔 이상이 아니면 상장을 유지할 수 없도록 기준을 강화하기로 결정했다.
그로쓰 시장은 높은 성장 잠재력을 가진 벤처·스타트업 기업들이 자금을 조달할 수 있도록 마련된 시장 세그먼트다. 한국의 코스닥과 미국 나스닥 시장과 유사한 성격의 시장이다.
업계 전문가들은 TSE의 상장 기준 강화로 우량한 기업을 위주로 기업공개(IPO)가 이뤄지면서 선진 시장으로 도약하는 계기가 될 것이라고 평가했다.
그로쓰 시장은 정책 시행에 앞서 신규 상장이 크게 줄었다. 지난 2021년 125개로 고점을 기록한 후 지난해 66개로 절반 가까이 감소했다. 올해 상반기엔 17개사에 불과하다.
사와무라 히로유키 스미토모 미츠이 트러스트은행 팀장은 "미국의 경우 1990년부터 현재까지 상장 기업 수가 절반으로 줄어든 가운데 시가총액은 눈에 띄게 증가했다는 사실이 있다"고 말했다.
히로유키 팀장은 "일본도 30년 늦게, 아마 그런 시기에 접어들 계기를 얻은 것이 아닐까 생각한다"고 덧붙였다.
이토 미키 미네르바 그로스 파트너스 부사장은 "조금 전까지만 해도 스타트업이라고 하면 일단 IPO를 통한 엑시트를 생각하고, 그로쓰 시장에 상장하는 것이 주된 방향이라는 생각하는 분위기였다"고 말했다.
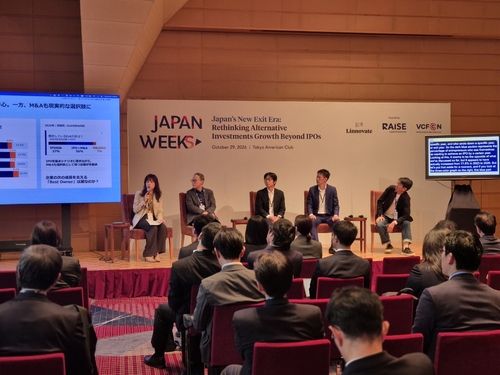
이런 기대감에 더해 인수합병(M&A)과 세컨더리 시장으로 시장 활성화가 파급되고 있다는 반응이 나왔다.
오니시 타케시 WiL(World Innovation Lab) 파트너는 "증권사들과 여러 이야기를 나누다 보면 2030년 상장 기준 강화가 어느 정도 영향을 미치고 있다"며 "일정 규모를 넘지 못하거나 규모를 넘어설 가능성이 없으면, 애초에 주관사를 선정하는 절차에 참여하지 않으려는 추세"라고 말했다.
칸자키 타카히로 캐플 그룹 대표이사는 "세컨더리 펀드는 다소 최후의 수단 같은 느낌으로 매물을 받아주는 역할을 한다는 인식이 있었다"며 "그런데 최근 몇 년 사이에는 첫 번째 선택지가 되어가는 것 같다"고 말했다.
동시에 IPO 시장과 여타 시장 간 선순환 발전 가능성도 제기된다.
하라 대표이사는 "키옥시아의 바이아웃 후 상장이란 성공 사례를 모르시는 분은 아마 없을 것"이라며 "IPO 시장은 앞으로도 좋은 흐름을 이어가며 바이아웃 시장과 시너지 관계를 형성할 수 있다고 생각한다"고 말했다.
타케시 파트너는 "그로스 에쿼티가 비교적 늘고 있다"며 "충분히 성장한 뒤에 상장을 목표로 하는 기업도 있다는 점에서 긍정적인 신호라고 볼 수 있을 것 같다"고 말했다.
국내에서도 금융당국과 한국거래소는 상장폐지 기준을 강화하고 있다. 부실한 기업을 정리하고 증시 성장을 도모하기 위함이다. 다만 제도를 시행하는 과정에서 법원의 제동으로 상폐 결정이 효력정지 가처분신청을 받는 등 부침을 겪고 있다.
리노베이트는 사모펀드(PE)와 벤처캐피탈(VC), 부동산, 헤지펀드 등 대체투자를 중심으로 자산관리 솔루션을 제공하는 기업이다. 싱가포르 본사를 비롯해 홍콩과 도쿄, 런던, 뉴욕 등 주요 금융 허브에 지사를 두고 있다.
ybnoh@yna.co.kr

노요빈
ybnoh@yna.co.kr


