하반기가 더 좋을까…코스맥스 3분기 영업익 껑충
[출처: 연합인포맥스, AI 생성 이미지]
(서울=연합인포맥스) 변명섭 기자 = 코스맥스[192820]가 국내외 법인의 동반 성장에 힘입어 3분기 영업이익이 80% 넘게 늘어날 것으로 전망됐다.
국내 법인이 상고하저 계절성을 벗어나고 미국 법인이 흑자 기조를 이어갈 것이라는 점이 부각됐다.
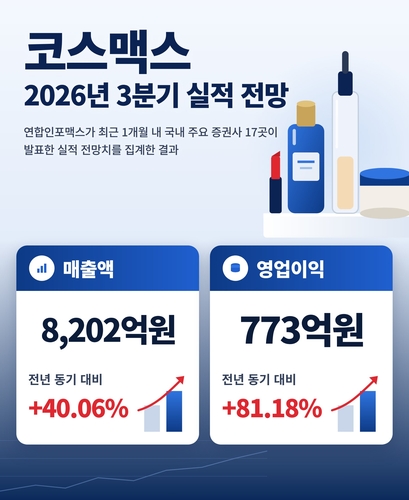
30일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 1개월 내 보고서를 낸 국내 주요 증권사 17곳의 전망치는 코스맥스가 지난 3분기 매출액 8천202억원, 영업이익 773억원을 각각 나타낼 것으로 분석했다.
이는 전년 동기 대비 각각 40.06%, 81.18% 증가한 수준이다.
추정치 범위는 매출액 7천824억원에서 8천440억원, 영업이익 666억원에서 840억원으로 형성됐다.
가장 주목되는 점은 국내 법인 3분기 매출이 2분기를 웃돌 것이라는 관측이다.
하나증권은 국내 본사 매출이 전년 동기 대비 45% 늘고 국내 영업이익은 78% 증가해 분기 기준 처음으로 600억원을 넘어설 것으로 예상했다.
인디 브랜드 수출이 호조를 보이는 가운데 글로벌 대형 브랜드와 해외 인디 브랜드의 기여도가 높아지고 있다는 설명이다.
박종대 하나증권 연구원은 "3분기 실적에서는 상고하저 계절성을 깨트리며 K뷰티 글로벌 모멘텀 확대와 글로벌 ODM 1위 업체로서 수혜가 본격화되고 있음을 입증할 것"이라고 평가했다.
해외 법인도 성장 폭을 키울 것으로 점쳐졌다.
미국 법인은 지난 2분기 창사 이래 첫 영업 흑자를 기록한 데 이어 3분기 매출이 70% 이상 늘 것으로 추정됐다.
DB증권은 미국 법인의 3분기 영업이익을 25억원으로 제시하며 흑자 전환을 내다봤다.
중국 상해 법인은 대형 고객사를 중심으로 30%, 광저우 법인은 오프라인과 수출 채널 호조로 20% 안팎 매출 증가가 기대됐다.
동남아 법인 매출 증가율 전망치도 30% 가까이 제시됐다.
손예빈 키움증권 연구원은 "대규모 발주에 안정적으로 대응할 수 있는 ODM 업체는 제한적이라는 점에서 추가 CAPA 확보는 생산량 확대와 고정비 부담 완화에 따른 매출 및 수익성 개선으로 이어질 것"이라고 진단했다.
다만 4분기 전망은 증권사별로 엇갈렸다.
키움증권은 4분기 영업이익을 577억원으로 3분기보다 낮게 잡았지만 DB증권은 790억원으로 3분기와 비슷한 수준을 유지할 것으로 봤다.
미국 법인은 잔여 대여금에 따른 이자 부담으로 순이익 흑자 전환까지 시간이 걸릴 것이라는 지적도 나왔다.
생산능력 확대는 추가 성장 동력으로 꼽혔다.
키움증권에 따르면 600억원을 들인 평택 2공장이 올해 말 완공되면 국내 생산능력은 약 11억개로 기존보다 10%가량 확대된다.
평택 3공장 신설에는 1천200억원이 투입되며 세부 투자 계획은 오는 11월 사업계획 수립 이후 확정된다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


