해외서 라면 잘 팔려도 국내 부진 깊다…농심의 고민
국내 소비 둔화·원가 부담…3분기 시장 눈높이 하회 가능성
중국 간식점·북미 가격 인상 효과…4분기 녹산 공장 주목
(서울=연합인포맥스) 정수인 기자 = 국내 시장의 소비 부진과 원가 부담, 북미와 중국에서 성장세 중 어느 것이 더 강할까. 3분기 실적을 앞둔 농심의 고민이다.
증권가는 해외 사업이 실적을 방어해도 내수 실적 악화 여파가 예상보다 커 3분기 실적이 시장 눈높이를 다소 밑돌 가능성을 주시했다.
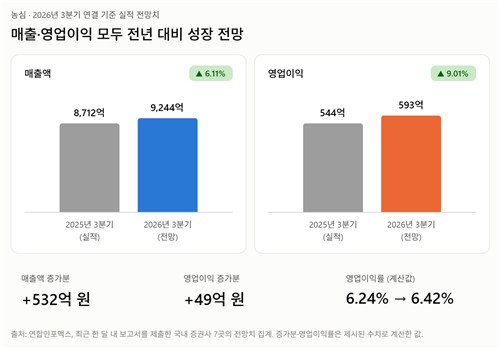
[출처: 연합인포맥스 컨센서스 종합, AI 생성 이미지]
30일 연합인포맥스가 최근 한 달 내 보고서를 제출한 국내 증권사 7곳의 실적 전망치를 집계한 결과, 농심은 올해 3분기 연결 기준 매출액 9천244억 원, 영업이익 593억 원을 거둘 것으로 예상됐다.
전년 동기 대비 매출액은 6.11%, 영업이익은 9.01% 오른 수준이다.
일부 증권가는 농심 3분기 실적이 시장 기대를 하회할 수 있다고 보고 있다.
국내 사업 부진이 예상보다 컸기 때문이다. 기본적으로 라면 수요가 줄어든 데다 원부자재, 물류비 부담까지 함께 커졌다.
지난 8월 가격 인상 직후 판매량이 줄어든 점도 한 몫했다.
다만 3분기는 다소 부진해도 4분기부터는 가격 인상에 따른 수요 저항이 완화될 수 있다는 평가도 나온다.
최고운 한국투자증권 애널리스트는 "지난 8월 가격 인상에 따른 수요 저항이 완화되면서 내수 수익성 역시 반등할 전망"이라고 내다봤다.
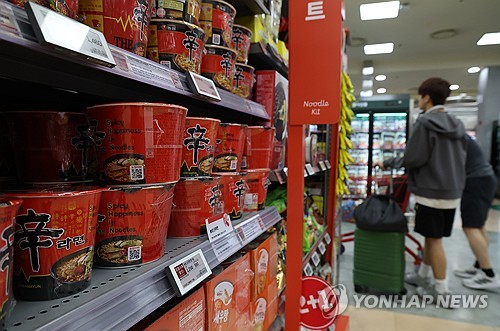
[출처: 연합뉴스 자료사진]
수출 부문은 유럽과 동남아 중심으로 매출 성장세를 이어갈 것으로 보인다. 다만 전 분기 대비 달러-원 환율 하락은 원화 환산 실적에 부담 요인이다.
해외 사업에서는 중국과 북미 모두 견조한 성장이 예상됐다. 국내 부진을 해외 실적이 만회하는 구조가 될 것으로 보인다.
장지혜 DS투자증권 애널리스트는 중국 사업에 대해 "간식점과 클럽스토어 중심 외형 성장과 전년 대비 수익성 개선 기조를 유지할 전망"이라면서 "간식점 입점 비용 등 판촉 비용 부담은 전 분기 대비 증가했다"고 분석했다.
북미 시장 역시 전년도 기저 효과와 가격 인상 효과가 맞물리면서 매출 성장과 수익성 개선 흐름을 이어갈 것으로 예상됐다.
시장은 4분기를 바라보며 이달 가동 예정인 녹산 수출전용공장에 주목하고 있다.
손현정 유안타증권 애널리스트는 녹산 공장 가동으로 유럽 시장 중심의 수출 물량이 확대되면서 중장기 성장 동력이 될 것이라고 내다봤다. 다만 초기 공장 가동 비용 부담은 변수가 될 수 있다.
https://naver.me/xG0oE5wa
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


