클라우드 급성장·P/E 21배…"알파벳 폭락은 장기 매수 기회"
(서울=연합인포맥스) 이재헌 기자 = 알파벳(NAS:GOOGL) 주가가 3분기 실적 발표 후 12% 폭락했지만, 클라우드 사업의 경이로운 성장과 낮아진 밸류에이션을 고려할 때 장기 투자자에게는 매력적인 저가 매수 기회라는 분석이 나왔다.
미국 투자전문매체 모틀리풀은 29일(현지시간) 알파벳의 3분기 순이익 감소가 스페이스X(NAS:SPCX) 지분 평가손실(87억달러)에 따른 장부상 착시일 뿐 본업 영업이익은 30% 급증했다고 설명했다. 이를 바탕으로 현재의 주가 폭락을 역사적 저가 매수 기회로 진단했다. 매체는 5천610억달러(약 4.5년 치)에 달하는 클라우드 수주 잔고와 선행 주가수익비율(P/E) 21배라는 밸류에이션 매력을 핵심 매수 근거로 제시했다.
구글 클라우드 부문의 가파른 성장이 매수 추천의 중심축이다. 3분기 클라우드 매출은 전년 동기 대비 103% 늘어난 307억달러, 영업이익은 111억달러로 36%의 높은 이익률을 나타냈다. 투자 손익을 제외한 전체 본업 영업이익 역시 전년 동기 대비 30% 증가한 406억달러로 집계돼 견조한 기초 체력을 입증했다.
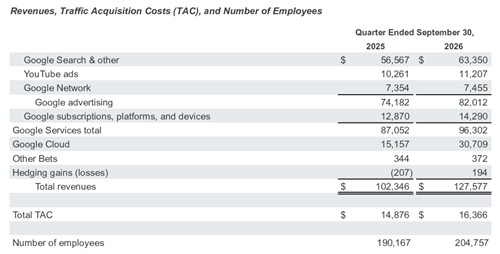
[출처: 알파벳 IR]
다만 구글 검색 매출 성장률이 12%로 둔화하고, 인공지능(AI) 설비투자(CapEx) 확대로 자유현금흐름(FCF)이 마이너스(-) 91억달러로 적자 전환한 점은 유의할 요인으로 꼽혔다.
매체는 "AI 투자수익률(ROI) 회수 기간이 길어질 위험을 주시해야 하지만, 압도적인 클라우드 수주 잔고와 저평가된 주가 매력을 감안할 때 장기 관점의 매수가 유효하다"고 전했다.
jhlee2@yna.co.kr

이재헌
jhlee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


