카카오, 3분기 영업익 2천390억원 전망…AI 에이전트 성과 '관건'
톡비즈 성장 둔화·콘텐츠 부진에 시장 기대치 하회 전망
인적분할 앞두고 증권가 목표가 하향…AI 수익화 주목
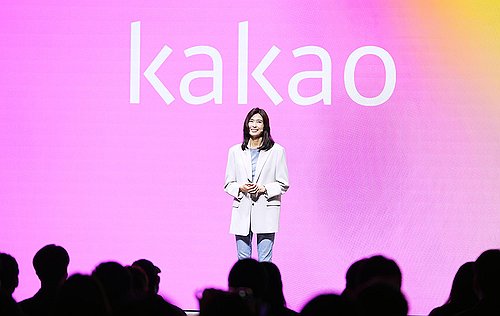
(서울=연합뉴스) 정신아 카카오 대표가 13일 경기 용인 카카오 AI 캠퍼스에서 열린 연례 개발자 콘퍼런스 이프 카카오(if(kakao)26)에서 발언하고 있다. 2026.10.13 [카카오 제공. 재판매 및 DB 금지] photo@yna.co.kr
(서울=연합인포맥스) 윤영숙 기자 = 카카오[035720]의 올해 3분기 영업이익이 전년 동기 대비 두 자릿수 증가할 것으로 예상되지만, 광고와 콘텐츠 사업의 성장 둔화로 시장 기대치를 밑돌 수 있다는 전망이 나온다.
인공지능(AI) 에이전트 사업의 성장 가능성은 긍정적으로 평가되지만, 실제 서비스 출시와 수익화 성과가 주가 반등의 관건이 될 것으로 보인다.
2일 연합인포맥스가 최근 한 달간 실적 전망치를 발표한 증권사 12곳의 추정치를 집계한 결과, 카카오의 올해 3분기 연결 기준 매출액은 2조234억원, 영업이익은 2천392억원으로 예상됐다.
매출액은 전년 동기 대비 3.03% 감소하지만, 영업이익은 15.01% 증가할 것으로 전망됐다.
다만 최근 실적 전망치를 발표한 증권사들은 광고와 콘텐츠 사업의 부진을 반영해 눈높이를 낮추고 있다.
정호윤 한국투자증권 연구원은 추석 연휴로 톡비즈의 광고와 커머스가 모두 부정적인 영향을 받았으며, 카카오페이 역시 주식시장 거래액 축소로 실적이 다소 부진할 것으로 전망했다.
톡비즈 매출액은 6천230억원으로 전년 동기 대비 10.9% 증가할 것으로 예상했지만, 콘텐츠 부문은 웹툰 매출 감소와 주요 아티스트의 활동 축소 등으로 부진이 이어질 것으로 내다봤다.
증권사들은 카카오가 최근 공개한 AI 에이전트 사업 전략에 대해서는 긍정적으로 평가하면서도 실행력 검증이 필요하다고 지적했다.
카카오는 지난달 '이프 카카오 2026'에서 AI 기반 검색광고와 커머스 거래 확대, 외부 서비스 연계에 따른 중개수수료 확보 등 수익화 전략을 제시했다.
이지은 KB증권 연구원은 기존 카카오톡 이용자 기반을 활용하는 만큼 수익화가 본격화되면 전사 이익 규모를 한 단계 높일 수 있을 것으로 기대했다.
다만 지난해부터 추진해 온 AI 에이전트 사업이 외부 파트너사와의 협업 지연 등으로 기대만큼 빠르게 진척되지 못하고 있다고 지적했다.
이에 서비스 출시와 초기 수익화 성과가 확인되는 시점부터 주가 반등이 가능할 것으로 전망했다.
정호윤 연구원도 AI 서비스의 실제 성능과 과금 방식이 중요하다고 평가했다.
AI 서비스 이용량이 늘어날수록 그래픽처리장치(GPU) 연산 비용이 증가하는 만큼 이를 감당할 수 있는 과금 구조가 뒷받침되지 않으면 서비스의 지속성과 품질이 악화할 수 있다는 분석이다.
인적분할을 앞둔 불확실성도 주가에 부담을 주는 요인이다.
카카오는 내년 1월 1일 AI 사업을 담당하는 카카오AI와 주요 계열사 투자·관리 사업을 담당하는 카카오X로 인적분할할 예정이다.
이지은 연구원은 톡비즈 성장 둔화와 인적분할에 따른 자회사 지분가치 할인 등을 반영해 목표주가를 기존보다 32% 낮춘 3만9천원으로 제시했다.
정호윤 연구원도 주요 사업부의 기업가치 평가를 낮추며 목표주가를 5만3천원으로 11.7% 하향했다.
정 연구원은 인적분할 이후 AI 사업의 성과 창출을 기대할 수 있는 카카오AI가 카카오X보다 투자 매력이 높을 것으로 평가하면서도, AI를 활용한 명확한 수익화 전략이 제시되는 것이 우선이라고 판단했다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


