GS, 3분기 재고 손실에도 정제마진 견조…영업익 50% 가까이 늘어
두 배 이상 오른 정제마진으로 1조 재고평가손 극복
발전 자회사 전망은 엇갈려
[출처: 연합인포맥스, AI 생성 이미지]
(서울=연합인포맥스) 변명섭 기자 = GS[078930]의 지난 3분기 영업이익이 전년 동기 대비 50% 가까이 증가했을 것으로 전망됐다.
GS에너지가 지분 50%를 보유한 GS칼텍스가 재고평가손실 부담에도 정제마진 강세로 정유 부문 호실적을 이어간 것으로 평가됐다.
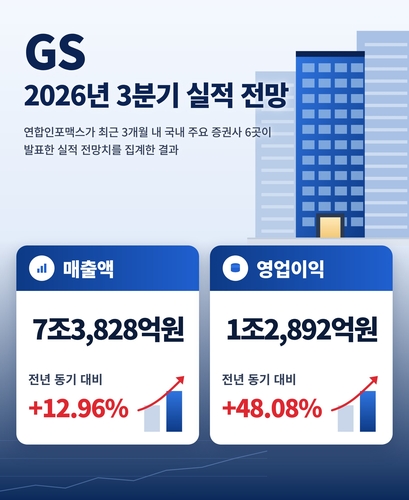
2일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 3개월 내 보고서를 낸 국내 주요 증권사 6곳은 GS가 지난 3분기 매출액 7조3천828억원, 영업이익 1조2천892억원을 각각 나타냈을 것으로 예상했다.
이는 전년 동기 대비 각각 12.96%, 48.08% 증가한 수준이다.
추정치는 매출액 6조9천740억원~7조8천922억원, 영업이익 9천560억원~1조5천710억원 범위에 분포했다.
가장 주목되는 점은 GS칼텍스의 정유 부문이다.
DB증권은 3분기 평균 두바이유 가격을 배럴당 79달러로 가정하면 GS칼텍스의 재고평가손실이 약 1조원에 이를 것으로 추산했다.
이런 분위기 속에서도 GS칼텍스 기준 정제마진이 1분기 배럴당 17달러에서 2분기 35달러, 7~8월 누적 39달러로 오르면서 정유 부문 영업이익은 9천500억원에 달할 것으로 내다봤다.
윤활유 강세까지 더해 GS칼텍스 전체 영업이익은 1조3천800억원으로 추정됐다.
흥국증권은 GS에너지의 자원개발 부문이 가격 상승으로 이익이 늘고 GS리테일[007070]도 편의점과 슈퍼마켓, 홈쇼핑 모든 사업부가 호조를 보일 것으로 전망했다.
흥국증권이 추정한 GS리테일의 3분기 영업이익은 1천370억원으로 전년 동기보다 20% 늘어난 규모다.
박종렬 흥국증권 연구원은 "지정학적 리스크와 역내 가동 차질에 따른 수급 불안이 이어지면서 GS칼텍스와 GS에너지의 올해 실적은 견조한 추세를 유지할 것"이라고 말했다.
다만 발전 자회사의 3분기 실적을 두고는 증권사 간 시각이 엇갈렸다.
흥국증권은 전력 도매가격 약세로 GS EPS와 GS E&R 등 일부 자회사가 부진했을 것으로 봤다.
반면 DB증권은 성수기 진입과 전력 도매가격 반등으로 발전 3사의 합산 영업이익이 1천186억원으로 전 분기보다 219% 늘었을 것으로 계산했다.
흥국증권에 따르면 GS그룹은 강원도에 총투자비 30조원 규모의 2.4GW급 초대형 인공지능(AI) 데이터센터 캠퍼스 조성을 추진하고 있다.
한승재 DB증권 연구원은 "막대한 현금흐름과 발전 사업을 바탕으로 AI 데이터센터를 추진하고 있는 만큼 인허가와 입주사 협의 등이 진전될수록 성장 기대감이 커질 것"이라고 분석했다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


