중동 전쟁 영향 본격화…한전, 영업익 60%↓ 전망
(서울=연합인포맥스) 윤은별 기자 = 한국전력[015760]의 올해 3분기 영업이익이 지난해보다 60% 가까이 급감할 것으로 예상됐다. 중동 전쟁 이후 국제유가와 액화천연가스(LNG) 가격이 상승하면서 비용 부담이 급증한 영향이다.
다만 원전 발전량 확대와 예상보다 낮은 전력도매가격(SMP) 등에 힘입어 최근 낮아진 시장 기대치는 웃돌 수 있다는 전망도 나온다.
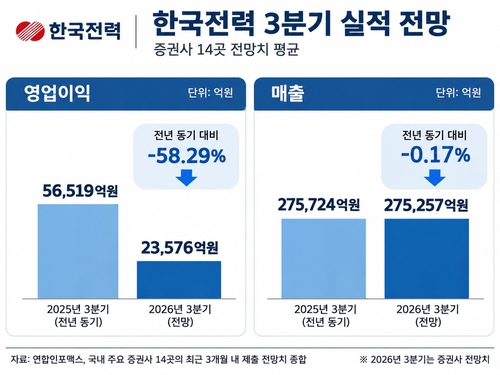
[출처: 연합인포맥스, AI 생성 이미지]
2일 연합인포맥스가 국내 주요 증권사 14곳의 최근 3개월 내 제출 전망치를 종합한 결과, 한전의 올해 3분기 영업이익은 전년 동기 대비 58.29% 급감한 2조3천576억원을 기록할 것으로 예상됐다.
매출은 0.17% 감소한 27조5천257억원으로 전망됐다.
실적 부진의 주된 원인은 에너지 가격 상승이다. 올해 중동 전쟁 발발 이후 국제유가와 LNG 등 발전 연료 가격이 뛰면서 비용 부담이 크게 늘었다. 계절적으로 전력 성수기에 진입하면서 중동 전쟁에 따른 원가 부담이 본격 반영될 전망이다.
유재선 하나증권 연구원은 3분기 연료비와 구입전력비가 각각 전년 동기 대비 30.4%, 7.8% 증가할 것으로 추정했다. 유연탄과 LNG 연료비 단가가 상승한 데다 외부 발전사로부터 전력을 사들이는 비용도 늘어났다고 분석했다.
여기에 전력 판매단가 하락까지 겹치면서 수익성 악화가 불가피할 전망이다. 산업용 전력 수요 감소와 판매단가 하락으로 전력 판매수익이 줄어들 것으로 예상됐다.
다만 최근 증권가에서는 실제 실적이 이처럼 낮아진 시장 기대치를 상당 폭 웃돌 수 있다는 전망도 나오고 있다.
하나증권과 대신증권은 한전의 3분기 영업이익을 각각 3조1천억원, 3조940억원으로 전망했다. 키움증권도 2조8천989억원을 예상했다.
예상보다 SMP 상승 폭이 제한적인 것이 주된 이유다. SMP는 한국전력이 외부 발전사로부터 전력을 구매할 때 적용되는 가격의 기준이다.
발전원 구성 개선도 비용 상승을 일부 상쇄할 전망이다. 상대적으로 발전원가가 낮은 원전과 석탄 발전량이 확대되고 있기 때문이다.
조재원 키움증권 연구원은 지난 7~8월 원전과 석탄 발전량이 각각 전년 동기 대비 7%, 6% 증가했다면서 발전원 구성 개선과 원화 강세가 실적에 긍정적으로 작용할 것으로 전망했다.
그러나 이번 실적이 전망치를 상회하는 '깜짝 실적'이 나오더라도 추가적인 의미를 부여하긴 어렵다는 비관론이 나온다. 허민호 대신증권 연구원은 3분기 실적이 컨센서스를 상회하더라도 전년 대비 부진은 변함없어 큰 의미를 부여하기 어렵다고 평가했다.
더구나 내년에도 높은 연료비 부담이 이어질 수 있다는 우려도 있다. 지역별 차등요금제 도입에 따른 산업용 전기요금 인하 가능성도 수익성을 압박할 변수로 꼽힌다.
한승훈 신한투자증권 연구원은 "중동 전쟁 장기화와 전력망 투자 확대가 중장기 실적 및 재무구조 개선을 제약하고 있다"면서 "에너지 가격 안정과 이익 회복 가시성 확보가 관건"이라고 분석했다.
일각에서는 중장기적으로 원전 발전 비중 확대를 수익성 개선 요인으로 기대하고 있다. 원전은 화석연료 발전보다 연료 가격 변동에 대한 민감도가 낮아 발전 비중이 늘어날수록 원가 안정 효과가 나타날 수 있기 때문이다.
이상호 교보증권 연구원은 "원전은 안정적인 전력 공급을 위한 중장기 기저 전원으로 신규 원전 준공 이후 발전량 확대와 발전원 믹스 개선에 기여할 전망"이라고 평가했다.
한전의 주가는 이날 오전 9시 4분 기준 전 거래일 대비 0.17% 하락한 2만8천550원을 기록했다.
https://naver.me/Fka1TNMK
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


