가스공사, 3Q 해외 자원개발 호조에 실적 개선 전망
매출 24%·영업익 15%↑ 전망…해외 자원개발 실적 견인
4분기 동절기 성수기 진입…해외 영업익 비중 20~40%↑
[출처: 연합인포맥스, AI 생성이미지]
(서울=연합인포맥스) 주동일 기자 = 한국가스공사[036460]의 올해 3분기 연결 실적이 해외 사업 성장에 힘입어 전년 동기보다 개선될 것으로 전망됐다. 4분기에는 계절적 난방 수요 증가가 더해지며 성장세에 탄력이 붙을 것으로 기대됐다.
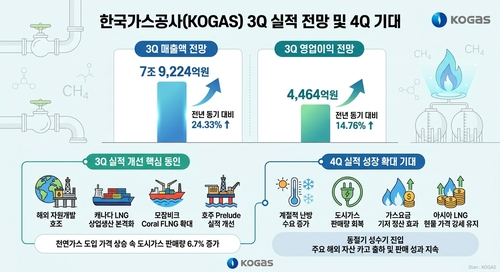
2일 연합인포맥스(화면번호 8031)가 최근 2개월간 주요 증권사 4곳이 제출한 보고서를 분석한 결과, 한국가스공사의 3분기 연결 기준 매출액은 7조9천224억원으로 전년 동기 대비 24.33% 증가할 것으로 집계됐다.
영업이익은 4천464억 원으로 전년 동기 대비 14.76% 늘어날 것으로 전망됐다.
3분기 실적 개선의 핵심 동인으로는 해외 자원개발 사업의 호조가 꼽혔다. 3분기는 계절적으로 도시가스 판매량이 감소하는 국내 도매사업의 비수기에 해당하지만, 신규 및 기존 해외 프로젝트의 실적 기여가 국내 감익을 상쇄할 것으로 기대됐다.
특히 캐나다 LNG(액화천연가스)의 상업 생산 본격화와 모잠비크 코랄 FLNG(액화천연가스 생산설비)의 생산·판매 확대, 호주 프렐류드의 실적 개선이 전사 수익성을 견인할 것으로 분석됐다.
천연가스 도입 가격 상승 속에서 가스 판매실적 중 도시가스용 판매량은 전년 동기 대비 6.7% 증가하며 외형 성장을 뒷받침할 것으로 전망됐다.
4분기에는 계절적 난방 수요가 증가하는 동절기 성수기에 진입함에 따라 실적 성장세가 확대될 것으로 예상됐다.
특히 도시가스 판매량 회복과 함께 가스요금 기저 정산 효과가 반영될 것으로 기대됐다. 아울러 아시아 LNG 현물 가격 강세가 유지되면서 캐나다 LNG와 호주 프렐류드 등 주요 해외 자산의 4분기 카고 출하 및 판매 성과가 지속될 것으로 전망됐다.
중장기적으로는 해외 사업이 한국가스공사의 구조적인 이익 체력을 한 단계 올렸다는 평가가 나왔다. 캐나다 LNG와 코랄 FLNG의 연중 가동으로 해외사업 영업이익 비중이 전사 영업이익의 20~40% 수준까지 확대되며 이익 변동성을 낮출 것으로 예상됐다.
한편 14조원 안팎에 달하는 원료비 미수금 해결과 재무구조 정상화는 여전히 주요 과제로 꼽혔다. 현재 총 원료비 미수금은 14조2천억원 수준이다. 2027년 이후 가스요금 정산 및 회수가 차례로 진행되면서 총차입금과 금융비용이 단계적으로 감소할 것으로 전망됐다.
아울러 제12차 전력수급기본계획(전기본)에서 AI 데이터센터와 반도체 클러스터 구축에 따른 신규 전력 수요가 반영될 경우 발전용 LNG 수요 감소 우려가 완화될 수 있다는 분석도 제시됐다.
손현정 유안타증권 애널리스트는 "국내 도매사업의 장기 전망에는 발전용 LNG 수요 감소라는 부담이 존재한다"며 "제16차 장기 천연가스 수급계획은 제11차 전기본의 전원구성을 전제로 발전용 천연가스 수요가 2026년 2천235만톤에서 2038년 1천284만톤으로 감소할 것"이라고 전망했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


