유안타證 "반도체 폭락은 수급 착시…삼전닉스, 11월 반등 모색"
4분기 '어닝 서프라이즈' 기대…주가와 괴리 줄이는 구간
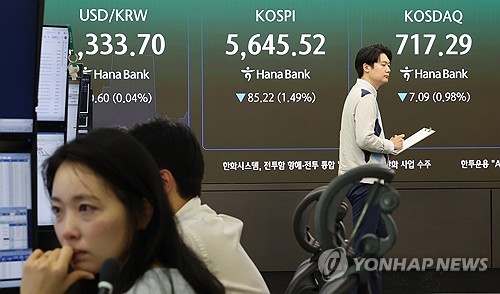
(서울=연합뉴스) 이진욱 기자 = 2일 서울 중구 하나은행 딜링룸 현황판에 코스피와 코스닥 지수가 표시되고 있다. 이날 코스피는 하락 출발했다. 오전 9시 2분 현재 코스피는 전 거래일 대비 109.68포인트(1.91%) 하락한 5,621.06이다. 2026.11.2 cityboy@yna.co.kr
(서울=연합인포맥스) 최정우 기자 = 최근 급격한 주가 조정을 겪은 삼성전자와 SK하이닉스에 대해 실적과 주가의 괴리가 한계치에 다다랐다는 분석이 나왔다.
유안타증권은 11월이 펀더멘털과 수급 간의 괴리를 해소하는 본격적인 반등의 분수령이 될 것으로 보고, 양사에 대한 매수 투자 의견과 목표주가를 유지했다.
백길현 유안타증권 연구원은 2일 "반도체 대형주의 주가 약세는 실적 악화가 아닌 수급 이탈이 원인"이라며 "해외 펀드 청산, 개인 투자자 환매, 테마 ETF의 자금 유출이 한데 맞물리며 펀더멘털과 무관한 매도 물량이 쏟아진 결과"라고 분석했다.
이어 "해당 수급 매물이 소화되는 11월을 기점으로 숏커버링(순매도 포지션 청산)을 동반한 대형주 위주의 가파른 주가 회복이 전개될 것"이라고 예상했다.
일각에서 제기되는 메모리 병목 수혜 종료와 AI 수익성 우려 역시 실제 시장 환경과는 거리가 멀다는 게 유안타 측 평가다.
백 연구원은 "반도체 장비사 램리서치는 클린룸 및 부품 수급 제약으로 출하 이연이 발생했다고 밝혔고, 인텔과 AMD 역시 2027년 상반기까지 웨이퍼와 기판 공급 부족을 공식 언급하는 등 시장은 여전히 강력한 공급 제한 상태"라며 "메타의 AI 에이전트 'Muse' 등 에이전틱 커머스 시장이 열리면서 추론 워크로드 폭증에 따른 서버 디램 및 CPU 수요도 오히려 가속화되고 있다"고 분석했다.
특히 유안타증권은 메모리 산업이 오는 2028년까지 구조적인 '슈퍼 스퀴즈(Super Squeeze)' 국면에 직면할 것으로 분석했다.
슈퍼 스퀴즈란 신규 설비 증설의 물리적 한계와 미세 공정 전환에 따른 난이도 급상승으로 인해, 수요 대비 공급이 제한되며 극심한 물량 부족과 제조사의 강력한 가격 결정력이 장기간 유지되는 현상을 말한다.
여기에 글로벌 빅테크들이 2027~2028년 생산 물량의 상당 부분을 이미 장기공급계약(LTA)으로 선점하고 있어 양사의 실적 우상향 기조는 2028년까지 지속할 전망이다.
4분기 실적에 대한 기대치도 여전하다.
SK하이닉스의 4분기 예상 매출액은 전년 동기 대비 348.1% 증가한 147조1천억 원, 영업이익은 118조2천억 원(영업이익률 80.4%)으로 어닝 서프라이즈가 예상된다.
DRAM 1cnm 공정 전환과 M15X 램프업 효과로 DRAM 출하량이 전분기 대비 26% 중반 증가하는 가운데, 4분기를 기점으로 차세대 HBM4가 출하량과 매출 비중 모두에서 HBM3E를 넘어서는 '크로스오버'가 일어날 것이란 전망이다.
삼성전자의 4분기 예상 매출액은 전년 동기 대비 174.9% 증가한 258조 원, 영업이익은 137조3천억 원(영업이익률 53.2%)으로 시장 컨센서스를 18.4% 상회할 것으로 추정됐다.
삼성전자의 경우 내년도 설비투자(CAPEX)가 108조 원으로 확대되지만, 메모리 사업 기반의 막강한 잉여현금흐름(FCF) 여력을 바탕으로 1월 말 발표될 차기 주주환원 정책이 강력한 주가 상승 모멘텀이 될 것으로 분석됐다.
백 연구원은 "10월의 과도한 주가 조정을 이끈 수급 악재가 일단락되면 시장의 시선은 다시 양사의 독보적인 실적과 자본비용을 넘어서는 펀더멘털로 이동할 것"이라며 "4분기 실적 발표와 주주환원 모멘텀을 거치며 본격적인 밸류에이션 제자리 찾기에 나설 것"이라고 전망했다.
jwchoi2@yna.co.kr
https://naver.me/xIF4dbsm

최정우
jwchoi2@yna.co.kr


