나신평, 케이뱅크 신용등급 'AA+' 첫 공개…"ROA 1.0% 이상시 상향 검토"
(서울=연합인포맥스) 한상민 기자 = NICE신용평가가 매긴 케이뱅크의 기업신용등급('AA+')이 공개됐다.
NICE신용평가는 케이뱅크의 총자산순이익률(ROA)이 올해 상반기(0.4%)보다 2배 이상 오른 1.0%를 안정적으로 웃돌면 등급상향 등을 검토하겠다는 입장이다.
2일 금융권에 따르면 NICE신용평가는 기존 미공시 상태였던 케이뱅크의 기업신용등급을 공시로 전환하고 'AA+/안정적' 등급을 부여했다.
NICE신용평가는 케이뱅크의 향후 사업영역 확대에 따른 시장지위 상승과 함께 ROA가 1.0%를 상회할 경우 등급 상향을 검토할 수 있다고 제시했다.
반면, 가계대출 부실화 등으로 고정이하여신비율이 2.0%를 지속해 웃돌거나 정부지원 가능성이 작아지면 등급 하향을 검토할 수 있다고 분석했다.
자체적인 수익창출력과 대손부담에서는 시중은행과 격차가 나타난 것으로 분석됐다.
올해 상반기 케이뱅크의 ROA는 0.4%로 5대 은행 평균인 0.6%를 밑돌았다. 지난해 같은 기간 0.6%에서 0.2%포인트(p) 낮아진 수준이다.
NICE신용평가는 "개인사업자 대출 등을 중심으로 한 여신 성장, IPO를 통한 자본확충에 따른 운용여력 확대와 시장금리 상승에 따른 순이자마진(NIM) 개선 등을 고려할 때, 중단기적으로 연간 1천억원 내외의 당기순이익과 0.5% 수준의 ROA를 시현할 수 있을 것"이라고 설명했다.
총여신 대비 대손상각비 비율은 1.1%로 5대 은행 평균인 0.2%의 5.5배로 나타났다. 고정이하여신비율은 0.6%로 5대 은행 평균인 0.4%보다 높았다고 나신평은 설명했다.
NICE신용평가는 케이뱅크가 개인사업자 대출을 빠르게 늘리고 있다는 점을 향후 건전성 관리의 변수로 바라봤다.
케이뱅크의 개인사업자 대출은 2024년 말 1조1천510억원에서 올해 6월 말 3조3천20억원으로 약 2.9배 확대됐다. 전체 여신에서 차지하는 비중은 같은 기간 7.1%에서 16.7%로 상승했다.
지난달 30일 발표한 3분기 실적에서는 개인사업자 대출이 3조6천366억원으로 늘었고, 기업대출 비중은 17.7%까지 확대됐다.
NICE신용평가는 상장 이후 케이뱅크의 자본비율이 크게 높아진 점은 긍정적으로 평가했다.
케이뱅크의 보통주자본비율(CET1)은 지난해 말 12.4%에서 올해 6월 말 18.1%로 5.7%p 올랐다.
기업공개(IPO)를 통한 신규 자본 유입 2천490억원뿐 아니라 기존 재무적투자자(FI)의 투자금 7천250억원이 규제상 자본으로 새롭게 인정된 효과가 함께 반영됐다.
NICE신용평가는 케이뱅크가 국내 최초 인터넷전문은행으로서 정책적 중요성을 갖고 있다고 봤다. 이에 자체신용도 대비 최종 신용등급을 한 단계 상향 조정했다.
나신평은 "정부의 지원 가능성을 고려해 자체신용도 대비 1노치 상향 조정한다"며 "1천만명 이상의 고객을 바탕으로 가계대출 규모가 16조원을 상회하는 가운데, 금융혁신 및 중저신용자 대출기반 확대 관련 중요성을 고려할 경우 유사시 정부로부터의 지원 가능성은 높은 수준"이라고 설명했다.
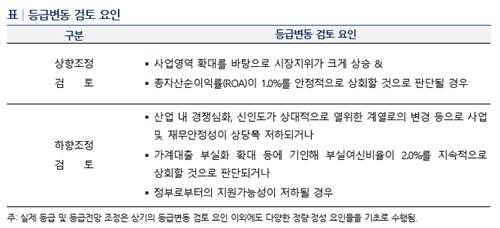
출처: NICE신용평가
smhan@yna.co.kr

한상민
smhan@yna.co.kr


