"LNG 호황 계속될까"…조선 3사, 우려 뚫고 고가 선박으로 순항
해외 기업 매출·스팟 운임 약세
장기 계약 기반 실적 타격 제한적
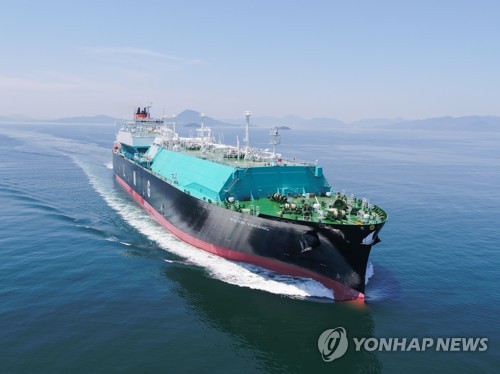
[출처: 삼성중공업]
(서울=연합인포맥스) 주동일 기자 = 최근 LNG(액화천연가스) 운반선 수요와 운임에 대한 시장의 우려가 제기되고 있지만, 국내 주요 조선 3사에 미치는 영향은 제한적일 것으로 분석됐다. 기존에 수주한 고가 선박 건조가 본격화되면서 이를 상쇄할 수 있을 것으로 전망됐다.
3일 조선 업계에 따르면 최근 LNG선 시황에 대한 우려가 불거지고 있다.
화물창 원천기술사인 프랑스 GTT의 3분기 누적 매출이 전년보다 감소한 점이 단적인 사례다. LNG선 건조량 감소와 더불어 과거 조기 인도를 선호하던 선주들이 계약서상 정해진 인도 시점으로 원복하려는 시도에 따른 영향이다.
중동의 지정학적 분쟁과 미국 일부 프로젝트의 최종투자결정(FID) 지연으로 물동량 증가는 늦어진 반면, 신조 선박 인도는 계획대로 진행되면서 스팟 운임도 약세를 보였다. 카타르가 LNG 공급에 대해 불가항력을 선언하면서 관련 선박들이 시장에 유입된 점도 단기 운임 하락 부담을 가중했다.
위안이 되는 점은 LNG선이 통상 20년 안팎의 장기 용선계약을 기반으로 발주돼 단기 스팟 운임 변동이 조선사들의 수주나 실적에 미치는 영향은 크지 않다는 사실이다. 실제로 현재 진행 중인 신규 LNG 프로젝트들도 이를 고려해 별도 선박 발주를 진행하고 있다.
스팟 운임 약세에도 올해 대형 LNG선 글로벌 발주량은 76척으로 전년 연간 발주량(35척)을 크게 웃돌고 있다. 여기에 카타르 사태가 안정화됐을 때 일부 선박들이 본래 계약 물량 수송에 투입될 것이란 기대도 더해졌다.
국내 조선 3사는 LNG 시황 우려에도 고가 선박 효과와 실적 개선세에 힘입어 2일 종가 기준 일제히 상승세를 나타냈다.
연합인포맥스(화면번호 3111)에 따르면 한화오션[042660] 주가는 전일 대비 9.6% 상승한 5만4천800원에 거래를 마쳤다. 삼성중공업[010140]은 7.68% 오른 1만7천100원을 기록했고, HD한국조선해양[009540] 역시 7.13% 뛴 1만6천500원에 장을 마감했다.
조선 3사는 고마진 선박 건조 비중 확대를 바탕으로 3분기 실적에서도 성장세를 보였다. HD한국조선해양의 영업이익과 매출액은 각각 전년 동기 대비 37.3%, 9.3% 늘었다. 같은 기간 한화오션은 영업이익과 매출액이 67.6%, 12.9% 뛰었다. 삼성중공업은 영업이익과 매출액이 42.1%, 19.6% 증가했다.
한영수 삼성증권 애널리스트는 "최근 LNG선 스팟 운임이 약세를 보이면서 LNG선 수요에 대한 투자자들의 우려가 다시 부상했다"면서도 "국내 대형사 모두 현재 진행 중인 LNG 생산 프로젝트 일정과 노후선 교체 수요를 근거로 내년 LNG선 수주가 견고할 것"으로 전망했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


