워시는 왜 오락가락할까…"채권 커브만 바라보기 때문"
(서울=연합인포맥스) 권용욱 기자 = 케빈 워시 연방준비제도(Fed·연준) 의장은 취임 이후 때로는 매파적으로, 때로는 비둘기파적으로 신호를 보내는데, 이것은 그가 인플레이션보다는 미국 채권 수익률 곡선(커브) 관리에만 집중하기 때문이란 분석이 제기됐다.
브루킹스 연구소의 로빈 브룩스 선임 연구원은 2일(현지시간) 자신의 서브스택 게시물을 통해 "그가 매파인지 비둘기파인지 논하기보다 그가 실제로 관심을 두는 변수, 즉 미국 장기 국채 금리에 주목하는 것이 낫다"며 이같이 설명했다.
그는 "실제로 일어나고 있는 일은 채권 커브 관리이며, 이는 미국 부채 상황의 취약성에서 비롯된다"며 "최근 계속해서 높은 인플레이션 수치와 워시 의장의 모순되어 보이는 발언 등은 합리적으로 설명할 수 없다"고 주장했다.
올해 워시 의장의 정책 행보를 되돌아보면, 그의 신호는 일관성이 없었다.
도널드 트럼프 대통령이 직접 지명한 연준 의장이었기 때문에 시장은 처음에 그가 완화적 성향을 띨 것으로 기대했다. 그런데, 지난 6월 워시 의장은 취임 후 첫 연방공개시장위원회(FOMC)에서 "인플레이션은 선택"이라고 선언하며 한층 강경한 태도를 취할 것임을 암시했다.
'인플레이션은 선택'이라는 말은 워시 의장이 인준 청문회에서도 사용했던 것으로, 인플레이션은 중앙은행이 통제할 수 있다는 그의 생각이 응축된 표현이다.
여름 들어서는 기존과는 다른 인플레이션 지표를 참고할 것을 제안하고 연준이 담당했던 긴축 역할을 채권시장이 일부 분담할 것이라고 하며 보다 비둘기파적인 기조로 전환했다.
8월 잭슨홀 심포지엄에서는 매파적인 연설을 했고, 9월에는 연준을 이끌며 만장일치로 금리를 인상했다. 그러다 10월 들어서는 인플레이션이 다시 상승하는 상황에서도 금리 동결을 지지했고, 연준은 결국 10대2의 표결로 금리 인상을 중단했다. 그는 이런 결정 이유를 명확히 설명하지 않았고, 다음 방향에 대해 어떤 신호도 주지 않았으며 전반적으로 비둘기파적이라는 해석을 낳았다.
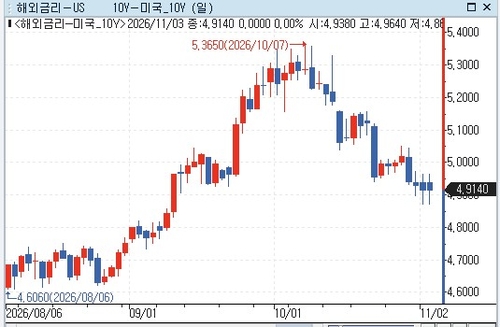
브룩스 선임 연구원은 "결국 핵심 쟁점은 올해 미국 국채 금리의 급격한 상승세"라며 "이는 이미 심각한 부채 전망을 더욱 악화시킬 수 있다"고 평가했다.
현재 미국의 총 연방 부채는 40조 달러를 넘어섰으며, 공공 부문이 보유한 부채는 국내총생산(GDP)의 100%에 달한다. 2026 회계연도(9월말 기준)의 순이자 비용은 1조 달러를 초과해 국방비 지출을 넘어섰다.
결국 인플레이션과 다른 거시 경제 지표는 뒷순위로 밀려났고, 연준 통화정책의 오락가락 행보는 실제 장기 국채 금리의 궤적에 달려 있다는 게 브룩스 선임 연구원의 설명이다.
그는 "연준과 재무부는 차입 비용(금리)을 안정적으로 유지하기 위해 사실상 암묵적인 합의를 형성했을 것"이라고 주장했다.
앞서 스콧 베선트 재무장관은 장기 국채 바이백 확대를 발표하는 동시에 엔화 가치 방어를 위해 외환시장에 개입했다. 이는 일본이 자국 통화를 방어하기 위해 보유 중인 미국 국채를 매도하도록 내몰리는 상황을 억제하려는 시도로 풀이됐다.
브룩스 선임 연구원은 "이제 핵심은 10월 FOMC의 비둘기파적 행보가 지난 7월 회의 이후와 같은 또 다른 국채 매도세를 촉발하는지 여부인데, 그럴 가능성은 낮다"며 "유로존이 또 다른 부채 위기에 처해 있어 안전자산으로의 자금 유입으로 미국 국채 금리 상방이 막혀 있기 때문"이라고 내다봤다.
그는 "'실력보다 운이 좋은 편'이라는 말이 있는데, 현재 워시 의장에게 딱 들어맞는다"고 꼬집었다.
ywkwon@yna.co.kr

권용욱
ywkwon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


