[내년 보험 할인율] 장기선도금리 4.3% 유지…보험부채 부담 덜어
(서울=연합인포맥스) 이수용 기자 = 내년 보험사 장기선도금리가 올해 수준을 유지하면서 보험사들의 부채 평가액 부담도 한숨 덜어낼 전망이다.
4일 보험업권에 따르면 금융감독원은 내년도 보험부채 할인 요소 적용기준을 통해 장기선도금리를 4.3%로 유지한다고 고시했다.
장기선도금리는 장기평균 실질이자율과 기대 물가상승률을 합한 장기선도 기준금리를 기초로 산출하는 지표다.
전년도와 당해년도의 장기선도 기준금리 차이에 따라 조정 폭을 달리하는데, 0.15%포인트(15bp) 미만이면 조정하지 않고 0.15%p 이상 0.25%p 미만이면 0.15%p, 0.25%p 이상이면 0.25%p를 적용한다.
장기선도 기준금리는 장기평균 실질이자율 2.2%, 기대 물가 상승률 2%를 적용해 4.2% 수준으로, 직전년도 장기선도금리 4.3%와 0.1%p 차이가 나므로 내년 장기선도금리도 유지된다.
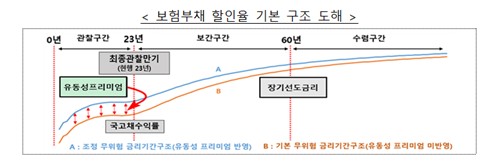
장기선도금리는 최종관찰만기 이후 구간의 보험부채에 적용되는 선도금리를 말한다.
보험부채 할인율은 시장 데이터를 활용하는 관찰구간, 장기선도금리에 기반해 무위험수익률을 결정하는 수렴구간, 관찰구간과 수렴구간 사이를 계량모형으로 금리를 추산하는 보간구간으로 구성한다.
최초 수렴 시점은 60년인 만큼 장기선도금리는 60년 이상 만기의 부채에 적용되는 금리인 셈이다.
장기선도금리가 2년째 유지되면서 보험사들의 부채 관리 부담도 한숨 덜게 됐다. 사실상 국고채 만기가 50년인 만큼 종신보험 등 그 이상 만기의 부채를 관리하는 데엔 어려움이 있을 수밖에 없다.
지난해 장기선도금리는 직전년도 4.55%에서 0.25%p 하락한 바 있다.
오는 2028년부터 최종관찰만기도 기존 23년에서 24년으로 확대되지만, 최근 시장금리가 올랐고 내년 듀레이션 갭 규제도 앞둔 만큼 보험사들의 부채 관리 부담은 크지 않을 것으로 보고 있다.
시장금리가 전반적으로 상승한 점도 부채 부담을 줄이는 요인이다.
국채 10년물 기준으로 보면 시장금리는 올해 초 3.386%에서 지난달 말 4.008%까지 올랐다.
보험사는 자산과 부채를 시가로 평가하는 만큼 시장금리가 상승하면 할인율이 높아져 평가액이 줄어들게 된다.
듀레이션 갭 상황에 따라 자산과 부채의 평가액이 더 줄어들 순 있지만, 규제 도입을 앞두고 주요 보험사들은 1년 미만의 듀레이션 갭을 갖추고 있어 시장금리 변화에 따른 민감도를 낮추고 있다.
금융당국 관계자는 "시장금리 상황에 크게 변동하지 않으면 장기선도금리가 유지되는 만큼 보험사 부채 관리 부담은 덜어낼 수 있을 것"이라고 말했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


