'주가는 밀리는데 이익 전망은 뛴다'…반도체 업황의 엇갈린 신호
삼전닉스 3분기 영업익 190조 육박…내년 전망치 잇단 상향
메모리 가격·HBM4가 실적 견인…AI 투자 불안에 주가는 급락
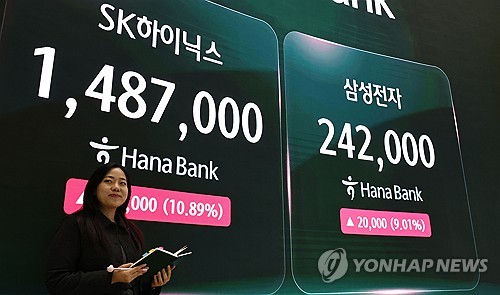
[출처: 연합뉴스 자료사진]
(서울=연합인포맥스) 윤영숙 기자 = 삼성전자[005930]와 SK하이닉스[000660]가 3분기 사상 최대 실적을 내고 내년 이익 전망치도 잇따라 상향 조정되고 있음에도 주식시장은 인공지능(AI) 투자의 지속 가능성에 의문을 제기하고 있다.
실제 메모리 가격과 수익성 지표는 호황의 연장을 가리키는 반면, 글로벌 빅테크의 대규모 자금조달과 투자 대비 수익성 우려는 반도체주를 끌어내리는 모습이다.
4일 업계에 따르면 삼성전자의 3분기 반도체(DS) 부문 영업이익은 106조5천억원, SK하이닉스는 83조3천338억원으로 두 회사의 영업이익 합계는 189조8천338억원에 달했다.
고대역폭메모리(HBM)뿐 아니라 서버용 D램과 기업용 솔리드스테이트드라이브(SSD) 수요가 동시에 증가한 데다 공급이 수요를 따라가지 못하면서 메모리 판매가격이 급등한 영향이다.
실적 개선의 주요 동력은 출하량보다 가격에 있었다.
하나증권은 삼성전자의 3분기 D램과 낸드 평균판매가격(ASP)이 전 분기 대비 각각 20%, 17% 올랐으나 출하량 증가율은 각각 3%, 4%에 그쳤다고 분석했다.
교보증권도 SK하이닉스의 D램과 낸드 ASP 상승률을 각각 28%, 27%로 추정했다.
삼성전자의 HBM4 매출은 전 분기 대비 3배 이상 증가했고, 전체 HBM 매출에서 차지하는 비중도 60%까지 확대됐다.
증권가의 4분기와 내년 실적 눈높이는 여전히 높아지고 있다.
하나증권은 삼성전자의 4분기 영업이익을 134조원으로 전망하고 2027년 전망치를 기존보다 20.1% 높인 624조원으로 제시했다.
한국투자증권은 SK하이닉스의 4분기 영업이익이 112조1천억원에 달하고 내년에는 507조8천억원을 기록할 것으로 예상했다. 교보증권도 내년 영업이익을 462조5천억원으로 전망했다.
연합인포맥스가 3분기 실적 발표 직후 나온 보고서를 바탕으로 집계한 삼성전자의 4분기 영업이익은 130조8천억원, SK하이닉스의 영업이익은 103조2천억원으로 각각 예상됐다.
양사의 한분기 영업이익만 231조원에 달했다.
한국투자증권은 SK하이닉스의 4분기 D램과 낸드 가격이 전 분기보다 각각 18%, 13% 오를 것으로 내다봤다.
내년 상반기는 범용 메모리 가격 인상이, 하반기에는 HBM4E 제품 비중 확대가 추가 실적 개선의 계기가 될 것으로 분석했다.
장기공급계약(LTA) 확대도 실적 가시성을 높이는 요소다.
한국투자증권은 SK하이닉스의 LTA 출하·매출 비중이 올해 말 40%에서 내년 50% 안팎으로 확대될 것으로 예상했다.
그런데도 주가는 정반대로 움직이고 있다.
전날 삼성전자와 SK하이닉스는 각각 4.15%, 5.03% 하락했다. 코스피지수도 3.59% 내렸다.
미국 AI 기업들의 자금조달 확대가 향후 투자 부담과 수익성에 대한 우려를 키운 영향이다.
높아진 메모리 가격 자체가 수요 둔화를 촉발할 수 있다는 점도 부담이다. 특히 PC·스마트폰 제조사들의 원가 압박이 커질 경우 범용 메모리 수요가 위축될 수 있고, AI 인프라 투자 속도도 금융 여건에 영향을 받을 수 있다.
반도체 업황의 핵심 변수는 당장의 이익 증가보다 현재의 가격 상승과 고객사 투자가 언제까지 지속될지 여부다.
고영민 한국투자증권 연구원은 글로벌 빅테크 기업들의 잉여현금흐름(FCF)이 악화하는 상황에서도 AI 투자 확대 의지가 재확인됐다는 점에 주목했다. 특히 지난 7월 말과 10월 말 두 차례 실적 발표에서 AI 투자 지속성과 메모리 가격 상승 흐름이 확인됐다며, 약 4개월간의 주가 조정을 거친 만큼 "분위기 반전을 이끌기에 충분하다"고 평가했다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


