국고채만 달리던 채권시장…크레디트도 뒤늦게 따라간다
(서울=연합인포맥스) 정선미 기자 = 국고채 금리 하락에도 상대적으로 약세를 보였던 크레디트시장에 매수세가 돌아오고 있다.
국고채와 통안채 금리가 먼저 하락하면서 확대된 신용스프레드가 크레디트 채권의 상대적인 가격 매력을 높인 데다, 연말을 앞둔 기관자금 집행도 맞물린 영향이다.
특히 회사채와 여전채 등 단기물을 중심으로 지난주까지의 관망 분위기가 빠르게 달라졌다는 평가가 나온다.
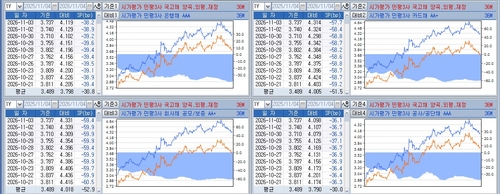
4일 연합인포맥스에 따르면 전날 은행채 AAA 3년물의 국고채 대비 신용스프레드는 38.2bp로 전 거래일보다 0.7bp 축소됐다.
카드채 AA+ 3년물의 스프레드도 57.7bp로 0.7bp 좁혀졌고, 회사채 공모·보증 AA+ 3년물은 59.4bp로 0.5bp 축소됐다.
지난달 국고채 금리 하락을 따라가지 못하며 확대됐던 크레디트 스프레드가 최근 소폭이나마 축소되는 모습이다.
다만 아직 축소 폭이 크지 않아 가격 지표상으로 뚜렷한 강세 전환이 확인됐다고 보기는 어렵다.
지난 10월에는 은행채와 공사채 등 우량 크레디트의 상대적 약세가 두드러졌다.
신영증권에 따르면 10월 한 달 동안 은행채 신용스프레드는 2.9bp 확대됐다. 공사채는 2.6bp, 회사채 AA-는 2.0bp, 여전채 AA-는 1.5bp 각각 확대됐다.
국고채 금리가 외국인의 국채선물 매수와 안전자산 선호 등에 힘입어 먼저 하락하는 동안 크레디트 금리는 그 속도를 따라가지 못한 것이다.
그러나 최근 들어서는 크레디트시장에서도 매수 수요가 살아나면서 분위기가 달라지고 있다는 평가가 나온다.
A 증권사의 채권딜러는 "분위기가 완전히 바뀌었다"면서 "크레디트도 강세로 전환하는 것은 시기의 문제만 남아 있었는데 사람들의 기대보다 한발짝 빨리 돌아섰다"고 말했다.
크레디트 매수세가 살아난 배경에는 국고채의 추가 금리 하락 여력에 대한 부담도 자리 잡고 있다.
시장에서는 최종 기준금리가 3.50%에 이를 것이라는 전망이 우세한 가운데 이미 상당 폭 하락한 국고채 금리를 추격하기보다는 상대적으로 높은 이자수익을 확보할 수 있는 크레디트 채권에 관심을 돌리는 모습이다.
미국의 통화정책과 원화 방향이 명확해지지 않은 점도 국고채의 추가 강세에 적극적으로 베팅하기 어려운 요인으로 꼽힌다.
특히 만기 2년 이하의 단기 회사채와 여전채에 매수 관심이 집중되고 있다. 일부에서는 투자 대상을 3년물까지 넓혀볼 수 있다는 평가도 나온다.
이러한 수요는 증권사 환매조건부채권(RP) 운용 계정과 레포펀드 등에서 나타나는 것으로 전해졌다.
국고채 금리가 빠르게 하락하면서 상대적으로 높은 금리를 제공하는 단기 크레디트를 편입할 유인이 커졌기 때문이다.
그동안 매수를 미뤄왔던 기관들도 국고채 금리가 추가로 하락하자 더는 매수 시점을 늦추기 어렵다고 판단하는 등 일종의 추격 매수 심리도 나타나고 있다.
매수 주체별로 선호하는 채권에는 차이가 있다.
은행채는 레포펀드가 주요 수요처로 거론된다. 단기채와 변동금리부채권(FRN)은 채권 자체의 금리 차이는 크지 않더라도 레포 거래를 통해 레버리지를 활용하면 수익률을 높일 수 있다는 점에서 관심을 받고 있다.
여전채는 SK하이닉스와 국민건강보험공단 관련 자금 집행이 매수 수요를 뒷받침하는 것으로 시장에서는 파악하고 있다.
B 은행의 채권딜러는 "은행채는 레포펀드에서 수급을 많이 흡수하는 것으로 알고 있다"며 "단기채나 FRN은 마진이 적더라도 레포펀드에서 레버리지를 활용하면 수익률이 나쁘지 않다"고 설명했다.
연말 퇴직연금 자금 집행도 회사채와 여전채 수요를 떠받치는 요인이다.
퇴직연금용 파생결합사채(DLB)를 발행하는 증권사들은 약정 금리를 맞추기 위해 상대적으로 금리가 높은 회사채와 여전채 등을 운용 자산으로 편입한다.
특히 퇴직연금 관련 자금은 기업마다 정해진 집행 일정이 있어 금융통화위원회의 금리 결정과 관계없이 자금이 유입될 수 있다는 특징이 있다.
C 증권사의 채권딜러는 "퇴직연금 DLB 관련 자금 집행이 있는 것 같다"며 "퇴직연금은 기업마다 스케줄이 있어서 그 시기가 오면 일단 집행한다"고 말했다.
연말 북클로징에 따른 기관들의 매수 공백을 이러한 계절적 자금이 일부 메워주고 있는 셈이다.
신영증권도 최근 보고서에서 연기금과 대형 반도체 기업의 위탁자금 집행, 은행권의 투자 여력 개선 등이 크레디트시장 수급을 뒷받침하고 있다고 분석했다.
다만 최근의 매수세가 계절적인 자금 집행을 넘어 크레디트시장의 추세적인 강세로 이어질지는 지켜볼 필요가 있다.
11월 한국은행 금융통화위원회의 추가 금리 인상 가능성과 연말 북클로징, 은행채 발행 부담 등이 여전히 남아 있기 때문이다.
현재 매수 수요가 단기물에 집중돼 있는 만큼 실제 신용스프레드 축소 폭이 확대되고 중장기물까지 매수세가 확산할 수 있을지가 관건이 될 전망이다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


