외면받던 국고 30년물의 반전…보험사 돌아오고 숏 물러났다
(서울=연합인포맥스) 정선미 기자 = 한때 수요 부족 우려가 컸던 국고채 30년물 시장에서 보험사들의 매수세가 되살아나고 있다.
금리가 4%대로 올라서도 기존 보유채권의 평가손실 부담 등으로 매수에 소극적이었던 보험사들이 높은 절대금리를 투자 기회로 인식하면서 다시 장기채를 사들이는 모습이다.
보험사들의 실수요 회복에 초장기 국채 약세에 베팅했던 투자자들의 숏커버까지 가세하면서 최근 30년물 금리 하락을 뒷받침하고 있다는 분석이 나온다.
5일 연합인포맥스에 따르면 보험사와 기금의 국채 현물 순매수 규모는 지난 7월 1천700억원에서 8월 2조2천억원, 9월 3조1천억원으로 확대됐다. 10월 이후에도 약 2조원을 순매수했다.
특히 매수세는 30년물에 집중됐다.
8월 보험·기금이 가장 많이 순매수한 종목은 국고채 30년물 26-2호로, 규모는 약 1조6천억원이었다. 9월에는 30년물 26-8호를 1조3천억원 순매수했고, 10월 이후에도 같은 종목을 2조3천억원가량 사들였다.
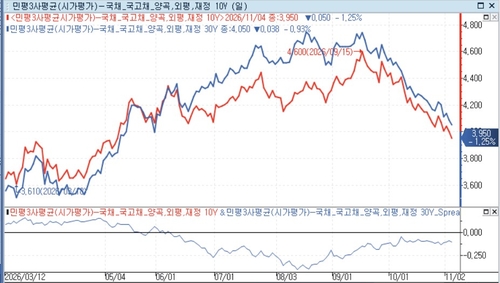
국고채 30년물 금리는 지난 8월 18일 4.750%까지 상승했으나 최근에는 4.05%로 70bp 낮아졌다.
9월 말 이후 하락폭은 48bp로 같은 기간 10년물 금리 하락폭인 46.5bp를 웃돌았다. 이에 따라 30년물과 10년물의 금리차는 11.5bp에서 10bp로 축소됐다.
보험사들의 초장기 국채 매수 태도는 최근 수개월 사이 뚜렷하게 달라진 것으로 파악됐다.
채권시장 관계자에 따르면 지난 5~6월까지만 해도 보험사들은 높은 금리 수준에 매력을 느끼면서도 기존 보유채권의 평가손실 부담 등으로 적극적인 매수에 나서지 못했다.
삼성생명을 제외하면 매수 여력이 크지 않다는 분위기가 지배적이었다. 기존에 상당한 규모의 장기채를 보유한 보험사들은 금리 상승으로 평가손실이 누적되는 데 부담을 느꼈고, 추가 매수에 속도를 내기 어려웠다는 설명이다.
그러나 8월 들어 30년물 금리가 4%대 중후반까지 오르면서 상황이 달라지기 시작했다.
보험사들은 금리 수준이 충분히 매력적이라고 판단하면서도 초기에는 실제 매수에 나서지 못했지만, 9월에는 일부 보험사가 장기채 매수를 시작했다. 10월 들어서는 매수에 참여하는 보험사가 상당히 늘어난 것으로 전해졌다.
이 관계자는 "8월에는 보험사들이 금리 수준은 매우 매력적이지만 살 여력이 없다는 반응이었는데, 9월에는 일부가 사기 시작했고 10월에는 거의 다 매수에 나서는 분위기였다"고 말했다.
다만 매수에 나서는 보험사들의 매수 규모 자체는 크지 않다는 게 이 관계자의 설명이다.
특히 보험사 경영진 사이에서는 과거 2022~2023년 국고채 금리가 4%를 웃돌았을 당시 장기채를 충분히 확보하지 못했던 점을 아쉬워하며, 이번 고금리 국면을 다시 찾아온 투자 기회로 인식하는 분위기도 있었던 것으로 알려졌다.
일부 보험사의 경우 대체투자 여건이 악화한 가운데 투자자금을 장기채로 돌리려는 움직임도 나타났다.
삼성생명은 상대적으로 일찍부터 초장기 국채 매수에 적극적이었던 것으로 파악됐다. 시장에서는 일시납 저축성보험 판매에 따른 자금 유입과 삼성전자 배당금 수취 기대 등이 삼성생명의 장기채 투자 여력을 뒷받침하는 요인으로 거론된다.
최근 30년물 강세에는 보험사 수요 회복과 함께 기존 약세 포지션의 청산도 영향을 미쳤을 가능성이 제기된다.
그동안 초장기채 수급 악화를 예상한 일부 증권사와 외국인 투자자들은 30년물의 상대적 약세에 베팅해 왔다.
하지만 보험사들의 매수세가 살아나고 금리 상승세가 꺾이면서 기존 숏포지션을 되돌리는 움직임이 초장기채 강세를 증폭시켰을 수 있다는 분석이다.
같은 관계자는 "보험사의 실수요 자체가 급격하게 달라졌다기보다는 이를 바라보는 시장의 포지셔닝이 크게 바뀐 측면이 있다"며 "초장기물 금리가 더 오르지 않자 숏커버가 나타나면서 금리 하락에 영향을 미친 것으로 보인다"고 말했다.
다만 보험사의 추가 매수 여력이 얼마나 지속될지는 지켜봐야 한다.
금리 상승기에는 높은 절대금리가 투자 매력을 높였지만, 최근처럼 금리가 빠르게 하락하면 신규 매수의 가격 매력은 줄어들 수 있다. 반면 금리 하락에 따른 보험부채의 듀레이션 확대는 자산·부채관리(ALM) 차원에서 장기채 수요를 자극할 가능성도 있다.
결국 초장기 국채시장의 수급이 지속적으로 개선될지는 보험사들의 추가 매수 여력과 실제 투자 집행, 기존 약세 포지션의 청산이 마무리된 이후의 매매 흐름에 달려 있다는 평가다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


